금요일 부동산 법률·세무 인사이트입니다. 올해 8월 정부가 내놓은 2026년 세제개편안에서 가장 큰 소리가 난 대목은 장기보유특별공제(長期保有特別控除, 오래 보유하거나 오래 산 주택을 팔 때 양도차익의 일정 비율을 빼 주는 제도)를 보유 중심에서 거주 중심으로 바꾸고 공제 한도를 새로 두겠다는 안입니다. 언론은 비거주 고가주택 보유자의 세 부담이 커진다고 전했고, 현장에서는 “내 집은 해당되는가”라는 질문이 쏟아집니다. 그런데 한도는 모든 1주택자에게 닿는 것이 아니라 양도차익이 큰 일부에게만 닿습니다. 이 글은 한도가 실제로 작동하는 문턱을 숫자로 가려 보는 도구를 제안합니다. 모든 예시값은 필자의 가정(L3)이며 투자 권유나 세무 자문이 아닙니다.
이 질문을 K-DCT(Deduction Cap Threshold) 공제상한 도달 지수로 묶습니다. 공제 한도를, 규칙대로라면 받았을 공제액으로 나눈 값입니다. 1 이상이면 한도가 걸리지 않고, 1보다 작으면 그 비율만큼만 공제가 인정됩니다. 산식과 단계 기준선, 예시 수치는 구조를 설명하기 위한 필자의 가정치(L3)입니다. 지난주 K-EXT 등록임대 퇴출 계단이 임대사업자의 세제 혜택이 줄어드는 순서를 다뤘다면, 이번 글은 1주택 보유자의 공제가 줄어드는 문턱을 다룹니다.
MTN 2026.8.3, 코리아중앙데일리 2026.8.3(L2)
MTN 2026.8.3(L2)
MTN 2026.8.3(L2)
미국 국세청 Topic 701(L1)
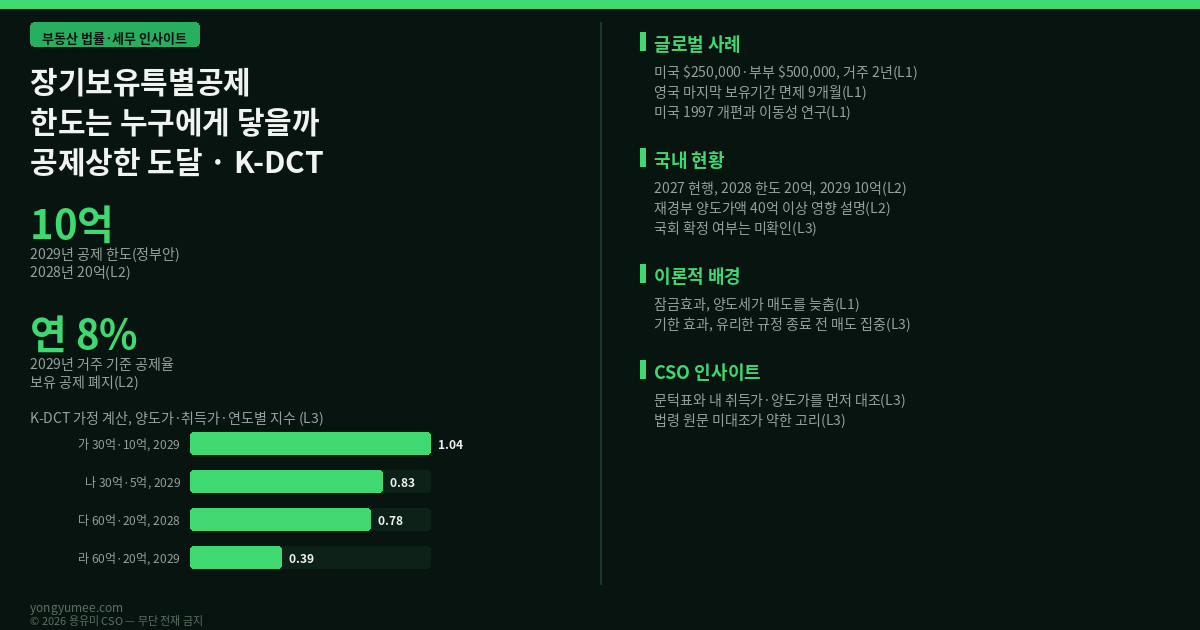
도입 — 공제가 ‘보유’에서 ‘거주’로 옮겨 가고, 한도가 생깁니다
MTN의 2026년 8월 3일자 보도에 따르면 재정경제부는 세제발전심의위원회를 거친 2026년 세제개편안에서 장기보유특별공제를 ‘장기거주소득공제’ 성격으로 바꾸는 안을 공개했습니다. 현행은 보유 기간 연 4%(최대 40%)와 거주 기간 연 4%(최대 40%)를 합쳐 최대 80%를 공제합니다. 정부안은 2027년에는 현행을 유지하고, 2028년에는 거주 연 6%(최대 60%)와 보유 연 2%(최대 20%)로 조정하면서 공제 한도를 20억 원으로 두며, 2029년에는 거주 연 8%(최대 80%)만 남기고 보유 공제를 없애면서 한도를 10억 원으로 낮춥니다(L2). 코리아중앙데일리는 같은 날 이 안이 9월 1일 국무회의와 9월 3일 국회 처리를 목표로 한다고 전했습니다(L2). 이와 함께 65세 이상 고령자가 수도권 주택을 팔고 비수도권으로 이사하면 2027년 최대 5억 원, 2028년 최대 3억 원을 공제하는 한시 완화안도 포함됐다고 합니다(L2).
이 안은 곧바로 반발을 불러 보완 입법이 이어졌습니다. 파이낸셜뉴스(뉴시스)의 2026년 8월 19일자는 야당 의원들이 1세대 1주택 비과세 기준을 12억 원에서 15억 원으로 올리고 거주 공제 상한을 40%에서 50%로 올리자는 안, 법 시행 이전 보유 기간에는 현행 규칙을 적용하자는 안 등을 내놓았다고 전합니다(L2). 이 글을 쓰는 10월 30일 시점에 국회에서 어떤 형태로 확정됐는지는 확인하지 못했습니다. 따라서 아래의 모든 계산은 정부안이 그대로 시행된다는 가정에서 구조를 보여 주는 것이며, 확정 여부는 국가법령정보센터와 국세청에서 직접 확인하셔야 합니다(L3).
이론적 배경 — 잠금효과와 기한 효과, 세금이 거래 시점을 바꿉니다
양도소득세가 있으면 보유자는 팔 때 세금이 생기므로 팔지 않고 버틸 유인이 생깁니다. 경제학은 이를 잠금효과(Lock-in effect, 양도차익 과세가 매도를 늦추거나 막아 거래를 줄이는 현상)라고 부릅니다. 반대로 유리한 규정이 곧 사라진다는 것을 알면 그 시한 안에 팔려는 수요가 몰리는데, 이것이 기한 효과(deadline effect)입니다. 이번 개편안은 두 효과를 동시에 건드립니다. 2027년까지는 현행 80% 공제가 유지되므로 한도가 걸릴 만한 고가 주택 보유자에게는 이 시한이 막차처럼 보일 수 있습니다. 반면 시한을 넘기면 세 부담이 커지므로 팔지 않고 보유를 이어 가는 잠금이 강해질 수도 있습니다. 어느 쪽이 클지는 개인의 양도차익, 거주 여부, 자금 사정에 따라 다르며, 국내 실측은 확인하지 못했습니다(L3).
학술 문헌에서는 Cunningham과 Engelhardt(2008)가 미국의 1997년 납세자구제법(Taxpayer Relief Act of 1997)이 주택 양도차익 과세 방식을 바꾼 것이 주택 보유자의 이동성에 미친 영향을 분석했습니다(L1, 서지와 주제는 확인, 효과 크기는 본문 미대조). 이 연구가 시사하는 핵심은 양도차익 과세의 구조가 사람들의 이사 결정과 거래량을 실제로 바꾼다는 점입니다. 다만 한국의 개편안이 같은 방향의 효과를 낼지는 별개의 실증 문제입니다.
K-DCT = 공제 한도 ÷ (과세대상 양도차익 × 공제율)
분모는 한도가 없을 때 받았을 공제액입니다. 1 이상이면 한도가 걸리지 않고(‘영향 없음’), 0.5 이상 1 미만이면 공제가 일부 깎이며(‘부분 감액’), 0.5 미만이면 한도가 공제를 지배합니다(‘상한 지배’). 이 기준선은 필자 가정(L3)입니다. 계산에는 고가주택 판단 기준 12억 원을 적용해 12억 원을 넘는 부분의 비율만 과세대상 차익으로 보고(L3, 소득세법 시행령 조문 미대조), 10년 이상 보유·거주해 공제율이 80%라고 단순 가정합니다.
예시 계산(L3) — 취득가 20억 원, 양도가 60억 원이면 양도차익은 40억 원이고 과세대상 차익은 40억 × (60 − 12) ÷ 60 = 32억 원입니다. 한도가 없다면 공제액은 25.6억 원입니다. 2028년 한도 20억 원이면 K-DCT는 약 0.78, 2029년 한도 10억 원이면 약 0.39로 ‘상한 지배’입니다. 반면 취득가 10억 원, 양도가 30억 원이면 과세대상 차익은 12억 원, 이론 공제액은 9.6억 원이어서 2029년에도 K-DCT는 약 1.04로 한도가 걸리지 않습니다. 취득가 5억 원, 양도가 30억 원이면 과세대상 차익이 15억 원, 이론 공제액이 12억 원이어서 2029년 K-DCT는 약 0.83으로 한도가 일부 걸립니다. 이 결과는 재정경제부가 양도가액 30억 원 주택을 10억 원에 취득한 경우는 한도에 걸리지 않는다고 설명했다는 보도와 같은 방향입니다(L2).
한도가 작동하는 문턱을 역산하면 구조가 더 분명해집니다. 10년 보유·거주 가정에서 이론 공제액이 10억 원을 넘으려면 과세대상 차익이 12.5억 원을 넘어야 합니다. 이 조건을 취득가별 양도가로 바꾸면 아래 표와 같습니다. 취득가가 높을수록 같은 한도라도 더 비싸게 팔아야 걸린다는 점이 눈에 띕니다.
| 취득가(가정) | 2029년 한도(10억) 도달 양도가 | 2028년 한도(20억) 도달 양도가 | 해석 |
|---|---|---|---|
| 5억 원 | 약 27.3억 원 | 약 40.5억 원 | 저가 취득자는 낮은 가격대에서 한도에 닿음 |
| 10억 원 | 약 30.6억 원 | 약 44.3억 원 | 양도가 30억 원은 경계선 |
| 20억 원 | 약 38.2억 원 | 약 52.4억 원 | 재정경제부의 ‘40억 원 이상’ 설명과 유사 |
※ 위 표는 10년 보유·거주, 공제율 80%, 12억 원 초과분만 과세대상이라는 필자 가정(L3)으로 계산한 문턱입니다. 2028년 문턱은 20억 원 한도를 같은 방식으로 역산한 값입니다.
글로벌 사례 — 미국과 영국은 ‘거주’를 기준으로 삼습니다
미국. 미국 국세청 Topic 701에 따르면 주된 거주지를 팔 때 양도차익 중 최대 $250,000(부부 합산 신고는 $500,000)을 소득에서 제외할 수 있습니다. 조건은 판매일 이전 5년 중 24개월 이상 소유하고 24개월 이상 주된 거주지로 썼을 것이며, 다른 주택에서 같은 혜택을 최근 2년 안에 받았다면 원칙적으로 제외됩니다(L1). 미국의 구조는 거주 기간으로 문턱을 두고 금액으로 상한을 두는 방식입니다. 한국의 개편안이 말하는 ‘거주 중심’과 ‘한도’라는 두 장치가 미국에서는 이미 함께 작동해 온 셈입니다. 다만 한국은 공제율과 한도가 소득세 구간과 맞물리고 12억 원 초과분만 과세하는 별도 구조가 있어 단순 비교는 어렵습니다(L3).
영국. 영국 세무당국(HMRC) 자본이득 매뉴얼 CG64985는 주된 거주지 양도의 마지막 보유 기간 면제(final period exemption)가 2020년 4월 6일 이후 매각분부터 9개월이라고 설명합니다. 같은 문서에 따르면 이 기간은 2003년 12월부터 2014년 4월까지 36개월, 2014년 4월부터 2020년 4월까지 18개월이었습니다(L1). 영국은 세월에 따라 거주 관련 면제의 폭을 줄여 온 사례이지만, 금액 상한의 유무와 전체 구조는 이번 조사에서 확인하지 못했습니다(L3). 두 나라의 공통점은 거주를 기준으로 공제를 설계한다는 점이고, 한국의 개편안은 그 방향과 같은 결에 있습니다. 차이는 개편 속도와 한도 수준이며, 그 영향은 아직 미지수입니다.
국내 적용 — 시한 전후의 선택지와 공공 데이터 계산 상품
시한 전후의 선택지. 위 예시에서 취득 20억 원, 양도 60억 원, 10년 보유·거주인 경우 필자의 단순 계산으로 과세표준은 2027년 6.4억 원, 2028년 12억 원, 2029년 22억 원이 됩니다. 소득세 기본세율을 5억 원 초과 42%, 10억 원 초과 45% 등으로 가정하면(L3, 세율표 미대조) 세액은 각각 약 2.3억 원, 4.7억 원, 9.2억 원으로 늘고 지방소득세와 각종 공제는 제외한 값입니다. 2027년과 2029년의 차이는 약 6.9억 원이며, 이는 필자의 구조 설명용 계산이지 실제 신고세액이 아닙니다(L3). 반대로 취득 10억 원, 양도 30억 원 구간은 한도의 영향이 거의 없어 시한의 의미가 작습니다. 비거주 1주택자의 경우 보유 공제가 폐지되면 거주하지 않은 기간의 공제가 줄어든다는 해석이 보도에서 반복되지만, 비거주자에 대한 세부 조항은 확인하지 못했습니다(L3). 한편 의원실 시뮬레이션이라며 소개된 사례는 2005년 10억 원 취득, 20년 보유 중 5년 거주, 2029년 30억 원 매도 시 현행 규칙에서는 약 1.8억 원, 정부안에서는 약 3.2억 원이 나온다는 것이며(L2, 파이낸셜뉴스 2026.8.19), 기사의 수치가 서로 일치하지 않는 부분이 있어 방향 확인용으로만 인용합니다.
공공 오픈 API 기반 계산 상품 구상. 아래는 구조 구상이며 실제 연계 여부를 확인한 것이 아닙니다(L3, 서비스명·제공 항목·호출 한도 재확인 필요). 상품명은 ‘공제상한 도달 계산기’입니다. ① 국토교통부 실거래가 공개시스템 API(data.go.kr 제공, 서비스명 재확인 필요)로 같은 단지의 최근 실거래가를 가져와 예상 양도가의 범위를 잡습니다. ② 국토교통부 건축HUB 건축물대장정보 서비스로 사용승인일과 면적을 확인해 보유·거주 기간 입력의 기본값을 돕습니다. ③ 사용자가 취득가, 거주 기간, 매도 시점(2027·2028·2029)을 입력하면 K-DCT와 세액 범위를 구간으로 표시합니다. 이 도구는 세액을 확정하지 않으며 결과 화면마다 세무사 확인 안내를 붙이는 설계입니다. 수익 모델 후보는 세무사·공인중개사용 상담 보조 도구와 금융기관 고객 안내 자료이며(투자권유 아님), 법 개정이 확정되기 전에는 가정 변경 기능이 반드시 필요합니다.
용유미 CSO 인사이트 — 문턱을 모르고 서두르지도, 버티지도 마십시오
27년 동안 고급주거 현장에서 세금 이야기가 나오는 순간을 많이 보았습니다. 규정이 바뀐다는 소식이 돌면 모두가 자신이 해당된다고 느끼지만, 실제로 숫자를 대 보면 영향권은 훨씬 좁은 경우가 많았습니다(L3, 필자의 현장 경험이며 통계가 아닙니다). 이번 개편도 마찬가지로 보입니다. 오늘 해 볼 일은 세 가지입니다. 첫째, 내 집의 취득가와 예상 양도가를 한 장에 적어 K-DCT 문턱표와 견줘 보십시오. 둘째, 보유 기간과 실제 거주 기간을 분리해서 증빙을 모으십시오. 셋째, 법안이 확정되기 전에는 서두르지도 버티지도 말고, 세무사와 함께 2027·2028·2029년 시나리오 세액을 나란히 계산해 보십시오. 이 글은 어떤 선택도 권하지 않으며, 계산을 위한 틀만 드립니다.
반증 조건(Kill-criteria)과 가장 약한 고리
반증 조건. 다음 중 하나가 확인되면 이 글의 주장, 즉 ‘장기보유특별공제 한도는 양도차익이 큰 일부 주택에서만 작동한다’는 주제문을 폐기합니다(L3, 필자 임계값). 첫째, 국회 확정안에서 한도 수준이나 과세대상 산정 방식이 달라져 40억 원 미만 양도가 구간에서도 한도가 대거 걸리게 될 때. 둘째, 2028년 이후 공개되는 양도소득세 통계에서 한도 적용 건수 비중이 1주택 양도 건수의 상당 비율로 확인될 때. 셋째, 한도 기준이 공제액이 아닌 다른 개념(예: 양도차익 자체)인 것으로 시행령에서 확인될 때.
가장 약한 고리. 가장 약한 고리는 한도가 걸리는 대상과 계산 방식을 보도 요약에만 의존했다는 점입니다. 법령 원문(소득세법·시행령)을 대조하지 못했고, 2028년 6%·2%의 적용 방식, 한도가 공제액 기준인지, 12억 원 초과분 비율 적용과의 순서, 소득세 세율표와 누진공제 값은 모두 미확인(L3)입니다. 국회 확정 여부도 확인하지 못했습니다. 10년 보유·거주라는 단순 가정도 현실에서는 드뭅니다. 예시값 0.78·0.39·1.04는 계산 방식을 보여 주기 위한 가정이며, 실제 세액은 반드시 세무 전문가와 확정된 법령으로 확인하셔야 합니다.
참고문헌 및 출처
1. MTN (2026.8.3). “장특공제 거주 중심 전환…비거주·고가주택 세부담↑ [2026 세제개편]” — 연도별 공제율·한도(2028년 20억, 2029년 10억), 양도가액 40억 원 이상 영향 설명. (L2 — 언론 경유, https://news.mtn.co.kr/news-detail/2026080310041786184)
2. Korea JoongAng Daily (2026.8.3). “Korea tax overhaul targets high-value homes, encourages local production” — 한도 20억·10억, 고령자 한시 공제, 국회 처리 일정. (L2 — 언론 경유, https://www.koreajoongangdaily.com/korea/korea-tax-overhaul-targets-highvalue-homes-encourages-local-production/12806210)
3. 파이낸셜뉴스·뉴시스 (2026.8.19). “‘1주택자 부담 완화’…세제개편 반발에 보완 입법 잇따라” — 야당 보완 법안, 시뮬레이션 사례. (L2 — 언론 경유, 기사 내 수치 불일치 있음, https://www.fnnews.com/news/202608191042410959)
4. U.S. Internal Revenue Service. “Topic no. 701, Sale of your home.” — $250,000/$500,000 비과세 한도, 소유·거주 24개월 요건. (L1 — 정부 공식, https://www.irs.gov/taxtopics/tc701)
5. HM Revenue & Customs. “CG64985 — Private residence relief: final period exemption.” Capital Gains Manual. — 마지막 보유 기간 면제 9개월(2020.4.6 이후). (L1 — 정부 공식, https://www.gov.uk/hmrc-internal-manuals/capital-gains-manual/cg64985)
6. Cunningham, C. R. & Engelhardt, G. V. (2008). “Housing capital-gains taxation and homeowner mobility: Evidence from the Taxpayer Relief Act of 1997.” Journal of Urban Economics. — 1997년 개편이 이동성에 미친 영향. (L1 — 서지 확인, 효과 크기·본문 미대조, https://asi.syr.edu/research/publications/housing-capital-gains-taxation-and-homeowner-mobility-evidence-from-the-taxpayer-relief-act-of-1997)
7. 소득세법 및 시행령(장기보유특별공제, 고가주택 기준 12억 원, 기본세율), 국토교통부 실거래가 공개시스템, 건축HUB 건축물대장정보 — 계산·설계에 가정한 법령과 공공 데이터 후보. (L3 — 조문·서비스명·제공 항목 재확인 필요)
※ L태그 표기 — L1: 공개 1차 자료(법령·정부·기관 공식문서·학술 원전·표준) / L2: 통념·보도·기관 분석 / L3: 추정·확인 필요. K-DCT Index의 산식, 단계 기준선(0.5·1.0), 입력 가정치(10년 보유·거주 공제율 80%, 12억 원 초과분 과세, 세율 구간)와 예시 계산값은 필자가 구조를 설명하기 위해 둔 가정치이며(L3), 예측이나 실제 세액이 아닙니다. 현장 경험 서술은 비유입니다(L3).
면책 — 본 기사는 정보 제공 및 시장 구조 분석을 목적으로 하며, 특정 부동산·증권·금융상품에 대한 투자 권유나 청약·유인이 아닙니다. 수익률, 가격 상승·하락, 절세 효과를 보장하거나 예측하지 않습니다. 본문은 투자자문·법률자문·세무자문이 아니며, 개정안은 국회 심의 중 바뀔 수 있으므로 개별 사안은 반드시 세무사·공인중개사·변호사 등 관련 전문가와 상담하시기 바랍니다. 본문에 인용된 기관·언론사·연구자·사업체는 필자 또는 용유미닷컴과 제휴·자문·검증 관계가 없는 독자 분석입니다.