화요일 맹지·유휴부지 브리프입니다. 2026년 8월 13일 정부가 발표한 8·13 대책에는 “땅을 확보해 놓고 짓지 않는 사업장”을 겨냥한 장치가 들어 있습니다. 주거 사업에 한해 2027년까지 착공하면 개발부담금을 전액 면제하고, 2028년에 착공하면 50%를 감면한다는 것입니다(L2, 한국경제·밸류뉴스 등 보도). 개발부담금은 개발사업으로 오른 지가 상승분의 일부를 환수하는 제도이고, 개발이익환수법이 제정된 1990년에는 개발이익의 약 50%였다가 지금은 20~25% 수준으로 알려져 있습니다(L2, 이투데이). 시한을 두고 혜택을 주면 착공이 앞당겨진다는 것이 정부의 설명입니다. 그런데 이 논리에는 질문이 하나 빠져 있습니다. 면제되는 돈은 결국 누구의 주머니에 남을까요.
이 질문을 K-WIN(Window Incidence) 한시 면제 귀착 지수로 묶습니다. 면제로 사업자가 아끼게 되는 부담금 가운데 얼마가 같은 용도 토지의 가격 상승으로 흘러 들어가는지를 비율로 나타낸 값입니다. 산식과 단계 기준선, 예시 수치는 구조를 설명하기 위한 필자의 가정치(L3)입니다. 앞서 K-LUF 장기미집행 부지 제한 잔존가치 지수가 ‘묶여 있어서 못 짓는 땅’을 다뤘다면, 이번 글은 ‘풀려 있는데 짓지 않는 땅’에서 시한이라는 인센티브가 누구에게 귀착되는지를 묻습니다. 앞의 글이 규제가 가치를 얼마나 깎는지를 재었다면 이번 글은 보조가 가치를 얼마나 올리는지를 잽니다.
8·13 대책, 한국경제 2026.8.13 · 헤럴드경제 2026.9.11(L2)
이투데이 인용, 정확한 요율은 법령 대조 필요(L2·L3)
국토교통부 2026년 8월 주택통계, 뉴스서울 2026.9.30(L2)
Letwin Review, 2018(L2, 요약 경유)
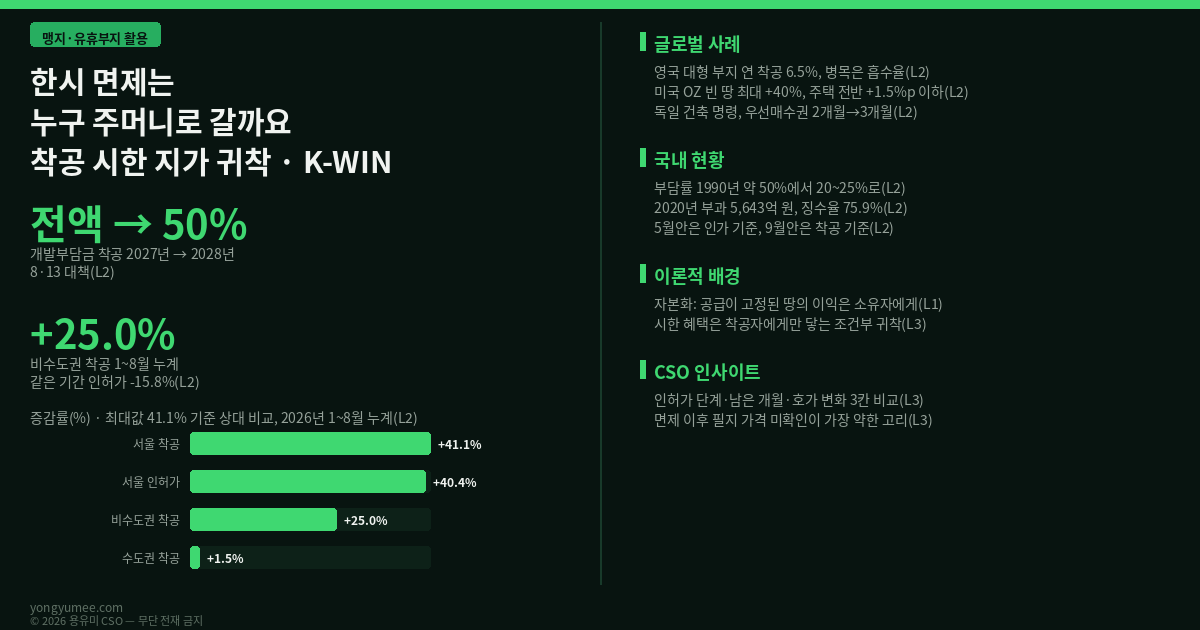
도입 — 시한은 착공을 당기지만, 혜택은 땅값에 얹힐 수 있습니다
한시 면제는 두 가지 힘이 동시에 작동하는 제도입니다. 하나는 시간의 힘입니다. “내년 말까지 착공하면 면제”라는 문구는 이미 땅과 인허가를 가진 사업자에게 지금 시작할 이유를 줍니다. 다른 하나는 가격의 힘입니다. 면제는 사업의 기대 이익을 키우고, 그 사업을 하려면 반드시 필요한 입력물이 바로 토지입니다. 토지는 공급이 거의 고정되어 있어서 기대 이익이 커지면 그 일부를 땅 주인이 가격으로 가져가기 쉽습니다. 헤럴드경제가 인용한 성중탁 교수의 지적처럼 개발부담금은 사업이 끝난 뒤 산정되기 때문에 토지 매입비나 PF 비용, 공사비를 당장 낮추지 못하고, 감면 기대가 토지 가격에 먼저 반영되어 토지 소유자에게 돌아갈 수 있다는 우려가 있습니다(L2).
이 우려를 숫자로 점검하려면 먼저 제도의 모양을 정확히 알아야 합니다. 그런데 공개된 정보부터 서로 다릅니다. 2026년 5월 4일 문진석 의원이 대표발의한 개정안은 2024~2026년 인가 등을 받은 개발사업을 대상으로 수도권은 50% 감면, 비수도권은 전면 면제를 담았다고 보도되었습니다(L2, 파이낸셜뉴스). 반면 9월 보도는 8·13 대책에 맞춘 개정안으로 착공 시점을 기준으로 2027년 전액 면제, 2028년 50% 감면이라고 전합니다(L2, 헤럴드경제). 기준일이 ‘인가’에서 ‘착공’으로, 적용 대상이 지역 차등에서 주거 사업으로 달라졌고, 국회 통과 여부는 이 글을 쓰는 시점에 확인하지 못했습니다(L3). 제도가 확정되지 않았다는 사실 자체가 귀착 분석의 변수입니다. 땅 주인은 확정된 혜택보다 확정되지 않은 혜택에 더 높은 값을 부르지 않습니다.
이론적 배경 — 자본화와 귀착, 그리고 흡수율이라는 병목
세금이나 보조의 귀착을 묻는 가장 오래된 경제학 질문은 ‘법적으로 누가 내는가’와 ‘실제로 누가 부담하는가’가 다르다는 점에서 출발합니다. 부동산에서는 여기에 자본화(capitalization)라는 개념이 붙습니다. 지속적으로 발생하는 세금이나 공공서비스의 편익이 토지 가격에 녹아들어 간다는 설명으로, Oates(1969)가 재산세와 지방 공공지출이 주택 가치에 반영되는 경로를 실증한 연구가 대표적입니다(L1, 학술 원전, 이 글은 서지에만 근거하며 세부 수치는 인용하지 않았습니다). 이 글에 필요한 한 가지만 가져오면, 공급이 비탄력적인 자산 위에서 발생하는 이익은 그 자산의 소유자에게 귀착되기 쉽다는 것입니다.
그러나 이 이론을 그대로 적용하면 틀립니다. 한시 면제는 ‘토지를 가진 사람’이 아니라 ‘시한 안에 착공하는 사람’에게 주는 혜택이기 때문입니다. 땅을 팔 사람은 혜택을 받지 못하고, 땅을 사서 시한 안에 착공할 사업자만 받습니다. 그래서 가격이 오르려면 두 조건이 필요합니다. 첫째, 시한 안에 착공할 수 있는 토지가 한정되어 있어서 사업자들이 이 토지를 두고 경쟁해야 합니다. 둘째, 인허가와 착공 사이의 남은 기간이 짧아서 신규 토지로는 시한을 맞추기 어렵고 이미 인허가를 마친 토지만 의미가 있어야 합니다. 이 두 조건이 모두 맞으면 혜택은 인허가 완료 토지의 가격에 얹히고, 하나라도 어긋나면 사업자가 혜택을 지킵니다.
또 하나의 이론적 경고는 병목의 위치입니다. 인센티브가 착공을 당기려면 착공을 막는 요인이 비용이어야 합니다. 그런데 영국 Letwin Review(2018)는 정반대의 증거를 제시했습니다. 대형 부지의 착공 속도를 분석한 이 보고서에 따르면 중위 착공 속도는 연간 부지의 약 6.5%(중위 착공 기간 약 15.5년)였고, 런던의 1,000호 이상 부지는 연 3.2%였습니다. 보고서는 속도가 느린 근본 원인을 건설업체가 시장이 가격 하락 없이 흡수하는 속도에 맞추어 주택을 내놓기 때문이라고 보았고, 그래서 권고도 가격 통제나 토지 보유 단속이 아니라 대형 부지의 상품·소유 형태 다양화에 두었습니다(L2, progress.org 요약 경유로 원문 미대조). 병목이 흡수율이라면 부담금 면제는 사업자의 수익률은 올려도 착공 시점은 당기지 못합니다. 면제의 혜택이 땅값이나 사업자 이익으로 흘러가고 공급은 그대로일 수 있다는 뜻입니다.
K-WIN = ΔP_land ÷ D
D는 한시 면제로 사업자가 줄이게 되는 개발부담금의 추정액, ΔP_land는 같은 기간 면제 대상 후보지의 지가 상승분에서 비교 필지(대조군)의 상승분을 뺀 순증가분입니다. 발표 전후 같은 기간, 같은 용도지역, 같은 규모의 필지끼리 비교하는 이중차분 구조를 전제합니다. 단계 기준선은 필자 가정(L3)입니다. 0.3 미만이면 ‘사업자 귀속’(혜택이 사업자에게 남음), 0.3 이상 0.8 미만이면 ‘공유’, 0.8 이상이면 ‘지주 귀착’(혜택이 땅값으로 거의 흡수됨)으로 부릅니다.
예시 계산(L3) — 어떤 사업의 개발이익이 10억 원이고 부담률을 20%로 가정하면 개발부담금은 2억 원, 즉 D는 2억 원입니다. 면제 발표 이후 같은 조건의 비교 필지보다 대상 후보지가 1억 원 더 올랐다면 K-WIN = 1억 ÷ 2억 = 0.5로 ‘공유’ 구간입니다. 개발이익, 부담률, 지가 상승분 모두 가정이며 실제 사업이나 시장 값이 아닙니다.
글로벌 사례 — 시한과 의무가 땅에 닿는 세 가지 방식
사례 1. 영국 — 땅을 풀어도 속도는 시장이 정합니다. 앞서 본 Letwin Review는 인허가를 받은 대형 부지에서도 연간 착공 속도가 6.5% 수준에 머문다고 보고했습니다. 이 증거가 한국 한시 면제에 주는 시사점은 분명합니다. 인허가 완료 토지가 있다는 사실만으로는 착공이 따라오지 않으며, 시장 흡수가 막혀 있는 곳에서는 비용 인센티브의 반응도 약할 수 있습니다. 이는 인센티브가 효과가 없다는 주장이 아니라, 효과가 병목이 비용인 곳에 한정된다는 조건부 해석입니다(L2).
사례 2. 미국 — Opportunity Zones, 혜택이 빈 땅의 가격에 먼저 닿았습니다. 미국의 기회구역(Opportunity Zones)은 지정 지역 투자에 양도차익 과세 이연·감면을 주는 한시 제도입니다. Brookings가 2021년 소개한 두 연구는 결과가 갈렸습니다. Chen, Glaeser, Wessel은 2019년 말까지 단독주택 가격에서 연 1.5%p를 넘는 상승을 배제했고, Sage, Langen, van de Minne는 거래 자료에서 빈 개발 부지의 가격이 비교 지역보다 최대 40%, 재개발 대상 부동산이 10~20% 올랐다고 보고했습니다(L2, Brookings 요약 경유). 주택 전반의 가격은 거의 움직이지 않았는데 개발 가능한 빈 땅에서만 혜택이 가격에 반영된 것입니다. K-WIN이 보려는 바로 그 지점입니다. 다만 두 연구의 표본과 기간이 달라 한국에 그대로 옮길 수 없고, 40%라는 수치는 상한값으로 읽어야 합니다(L3).
사례 3. 독일 — 인센티브가 아니라 건축 의무와 인수 청구권입니다. 같은 ‘놀리는 땅’ 문제에 독일은 반대편에서 접근합니다. 건축법전(BauGB) 제176조의 건축 명령(Baugebot)은 지자체가 소유자에게 정해진 기한 안에 건축을 명할 수 있게 하고, 2021년 6월 23일 시행된 Baulandmobilisierungsgesetz는 적용 범위를 넓혔습니다. 주택시장이 긴장된 지역으로 지정된 곳에서만 작동하고, 소유자에게 경제적으로 과도한 부담이면 의무가 면제되는 대신 토지 인수를 청구할 수 있으며, 의무를 따르지 않고 매각하려 하면 지자체가 시장가로 우선매수할 수 있습니다. 우선매수권 행사 기간은 2개월에서 3개월로 늘었습니다(L2, 포룸 출판사 해설 경유, 조문 원문 미대조). 한국이 혜택으로 착공을 당기는 방식이라면 독일은 의무와 매수권으로 압박하는 방식입니다. 어느 쪽이 낫다고 단정할 수 없지만, 혜택 방식만 택했을 때 귀착이 땅값에 얹힐 수 있다는 점은 비교로 드러납니다.
국내 적용 — 시한 안에 착공할 수 있는 땅은 얼마나 될까
현황 1. 착공 지표는 이미 움직이고 있습니다. 국토교통부의 2026년 8월 주택통계(2026.9.30 공표)에서 1~8월 누계 착공은 수도권 8만 6,739호(+1.5%), 서울 2만 679호(+41.1%), 비수도권 6만 9,657호(+25.0%)였습니다. 같은 기간 인허가는 수도권 9만 6,056호(+5.4%), 서울 3만 9,940호(+40.4%), 비수도권 6만 7,879호(-15.8%)였고, 8월 한 달 서울 인허가는 1만 1,306호로 전년 동월 대비 604.4% 늘었습니다(L2, 뉴스서울 보도). 8·13 대책 발표 직후의 한 달은 대책의 효과를 보기에는 이르고, 인허가가 먼저 늘고 착공이 뒤따르는 구조를 고려하면 인허가 급증이 면제 시한을 의식한 선취인지, 그 이전의 정책 효과인지는 구분되지 않습니다(L3).
현황 2. 부담금 자체가 크지 않은 사업도 많습니다. 국토교통부 자료를 인용한 보도에 따르면 개발부담금은 2020년 부과액이 5,643억 원, 징수액이 4,283억 원으로 징수율이 75.9%였습니다(L2, 이투데이, 의원실 제공 자료 인용). 징수율이 낮다는 것은 부담금이 사업의 현금흐름에서 후순위로 밀리거나 납부 시점이 늦다는 뜻일 수 있습니다. 이 경우 면제의 가치는 명목 면제액보다 작게 평가되고, K-WIN의 분모 D도 작아집니다. 반대로 개발이익이 큰 수도권 노른자 토지에서는 D가 커져 귀착의 크기도 커집니다. 지역별로 K-WIN이 다르게 나올 수 있다는 뜻입니다.
현황 3. 같이 발표된 다른 장치와 분리해야 합니다. 8·13 대책에는 공공기여(기부채납) 상한을 부지 면적의 최대 8%에서 2027년까지 승인분은 4%, 2028년 승인분은 6%로 낮추는 안, 재개발 현금청산자 취득세 감면, 신규 택지와 토지거래허가구역 지정이 함께 들어 있습니다(L2, 한국경제·밸류뉴스). 지가 변화가 개발부담금 면제 때문인지, 토지거래허가구역 지정과 택지 발표 때문인지 구분하려면 면제 대상 필지와 같은 조건의 대조 필지를 확보해야 하고, 이것이 이 지수에서 가장 어려운 부분입니다.
공공 오픈 데이터로 짤 수 있는 계산 구조. 국토교통부의 건축HUB 건축인허가정보(공공데이터포털 data.go.kr)는 인허가일, 착공일, 사용승인일을 담고 있어 필지별로 ‘시한까지 남은 개월’과 ‘인허가 이후 경과 개월’을 계산하는 근거로 쓸 수 있습니다. 개별공시지가와 토지특성 정보는 국토교통부 브이월드(V-World) 오픈 API에서, 토지·부동산 매매 실거래 신고 자료는 국토교통부 실거래가 공개시스템과 공공데이터포털에서 구할 수 있습니다. 월간 주택 인허가·착공 통계는 국토교통부 통계누리에서 받습니다. 이 자료들을 결합해 면제 발표일 전후의 필지별 거래가·호가와 대조군의 차이(이중차분)를 계산하면 K-WIN을 프롭테크 상품으로 만들 수 있습니다. 예를 들어 ‘시한 안에 착공 가능한 인허가 완료 필지의 호가 변화 알림’ 같은 상품입니다. 다만 서비스별 정확한 이름과 제공 항목, 토지 거래 표본의 충분성은 재확인이 필요합니다(L3).
| 구분 | 시한 안에 착공 가능한 땅 | 시한 안에 착공이 어려운 땅 | 잘 보이는 신호 |
|---|---|---|---|
| 인허가 단계 | 사업계획 승인 완료, 착공 신고 준비 | 인허가 전, 도시계획 변경 필요 | 건축HUB 인허가일, 착공일 |
| 자금 단계 | 토지대·PF 확보 완료 | PF 보증·분양가 협의 지연 | 착공 대비 분양 시기, 금융 조건(본문 미검증, L3) |
| 토지 가격 | 발표 후 호가 상승, 매물 감소 | 호가 변화 없음 또는 거래 정체 | 호가 대비 거래가, 매물 수(L3) |
용유미 CSO 인사이트 — 면제 시한 앞에서 땅을 보는 네 가지 질문
현장에서 ‘혜택이 나온다’는 소식은 늘 땅 주인에게 먼저 도착합니다. 제도가 확정되기 전에 호가가 먼저 움직이는 장면을 여러 번 보았습니다. 그래서 면제 대책이 나오면 저는 사업성을 계산하기 전에 네 가지를 묻습니다. 이 땅의 주인은 면제 소식 이후 호가를 올렸는가, 인허가부터 착공까지 남은 기간이 시한보다 짧은가, 토지대와 PF 구조가 시한 안의 착공을 견디는가, 그리고 면제 요건이 바뀌거나 공사가 중단될 때 감면분을 되돌려 낼 수 있는 구조인가. 헤럴드경제가 짚은 사후 관리 기준, 즉 공사 중단이나 사업계획 변경 시 감면분을 다시 부과할지 여부는 사업자에게는 불확실성이고 지주에게는 가격 협상의 근거입니다. 네 질문의 답이 모두 ‘그렇다’ 쪽이면 혜택이 아직 가격에 얹히지 않은 사업이고, 호가가 이미 올랐다면 혜택은 이미 땅값에 포함되었을 가능성이 큽니다.
활용 관점에서 실행할 일은 단순합니다. 관심 필지나 관리 중인 필지 한 곳을 정해 인허가 단계, 착공까지 남은 개월, 면제 발표 전후 호가 변화 세 칸을 채워 보십시오. 같은 지역의 비교 필지 두 곳을 나란히 놓으면 혜택이 이미 가격에 반영되었는지가 보입니다(투자권유 아님). 시한이 있는 혜택일수록 이 비교는 서두르는 쪽보다 확인하는 쪽에 더 가치가 있습니다.
반증 조건(Kill-criteria)과 가장 약한 고리
반증 조건. 다음 중 하나가 확인되면 이 글의 주장, 즉 ‘한시 면제의 상당 부분이 지가로 귀착될 수 있다’는 주제문은 폐기합니다(L3, 필자 임계값). 첫째, 면제 확정 이후 두 분기 연속 K-WIN이 0.3 미만으로 나올 때. 둘째, 같은 기간 면제 대상 후보지의 호가와 거래가가 대조 필지와 차이가 없는데 착공 신고 건수만 늘어날 때, 즉 혜택이 가격이 아니라 착공으로 전환될 때. 셋째, 면제가 확정되지 않았거나 요건이 바뀐 상태에서 이미 호가가 오른 사례가 대조 필지에서도 똑같이 관찰될 때, 즉 상승이 면제와 무관할 때. 이 가운데 하나라도 관찰되면 혜택이 땅값에 얹힌다는 쪽보다 착공을 당긴다는 정부 논리 쪽으로 증거가 쏠린 것입니다.
가장 약한 고리. 이 글은 면제 이후의 필지별 가격 자료를 확인하지 못했고, K-WIN의 핵심인 ΔP_land는 실제로 계산되지 않았습니다. 공개된 법안 내용도 5월 안과 9월 보도가 서로 달라 확정 요건을 단정할 수 없습니다. 영국 Letwin Review와 미국 Opportunity Zones 사례는 각각 요약과 Brookings 소개 글을 경유했고, 독일 건축 명령은 해설 기사를 경유했으며 조문 원문은 대조하지 못했습니다. 인허가·착공 통계는 8월 한 달의 짧은 구간이라 면제 효과를 가르기에는 이릅니다. 따라서 K-WIN 예시값 0.5는 계산 방식을 보여 주는 용도이지 시장 진단이 아닙니다(L3).
참고문헌 및 출처
1. 한국경제 (2026.8.13). 8·13 부동산 대책 보도 — 개발부담금 2027년 착공 전액 면제·2028년 50% 감면, 기부채납 완화, 재개발 취득세 감면. (L2 — 언론 경유, 정부 보도자료 원문 미대조, https://www.hankyung.com/article/2026081301051)
2. 헤럴드경제 (2026.9.11). “땅 놀리지 말고 집 지어라…내년 말까지 착공 땐 부담금 면제”. 개발이익환수법 개정안과 전문가 의견 인용. (L2 — 언론 경유, 법안 원문 미대조, https://www.heraldk.com/article/2026091119002410245)
3. 파이낸셜뉴스 (2026.5.4). 문진석 의원 대표발의 ‘개발이익 환수에 관한 법률 일부개정법률안’ 보도 — 2024~2026년 인가 사업, 수도권 50% 감면·비수도권 전면 면제. (L2 — 언론 경유, https://www.fnnews.com/news/202605041826304576)
4. 뉴스서울 (2026.9.30). 국토교통부 ‘2026년 8월 주택통계 및 2025년 주택건설실적 통계 확정치’ 보도 — 인허가·착공·준공. (L2 — 언론 경유, 원 통계 미대조, https://newsseoul.co.kr/news/view/1065588022456069)
5. 이투데이. “개발부담금 징수율 70%대 그쳐…기득권 개발이익 독식 막아야”. 국토교통부 ‘연도별 개발부담금 부과 징수 현황’ 인용 — 2020년 부과 5,643억 원·징수 4,283억 원·징수율 75.9%. (L2 — 언론 경유, 최신 통계 아님, https://www.etoday.co.kr/news/view/2066385)
6. Letwin, O. (2018). Independent Review of Build Out: Final Report. Cm 9720. 대규모 부지 연간 착공 속도 중위 약 6.5%, 흡수율 병목. (L2 — progress.org 요약 경유, 원문 미대조, https://www.progress.org/wiki/letwin-build-out-review/)
7. Brookings Institution (2021). “Little evidence of increased demand for property in Opportunity Zones so far”. Chen·Glaeser·Wessel, Sage·Langen·van de Minne 연구 소개. (L2 — 2차 소개 글 경유, https://www.brookings.edu/articles/little-evidence-of-increased-demand-for-property-in-opportunity-zones-so-far)
8. 독일 건축법전(BauGB) 제176조 건축 명령(Baugebot) 및 Baulandmobilisierungsgesetz(2021.6.23 시행) — 포룸 출판사 해설. (L2 — 해설 경유, 조문 원문 미대조, https://www.forum-verlag.com/blog-bi/baulandmobilisierungsgesetz-2021)
9. Oates, W. E. (1969). “The Effects of Property Taxes and Local Public Spending on Property Values: An Empirical Study of Tax Capitalization and the Tiebout Hypothesis.” Journal of Political Economy, 77(6). 자본화 개념. (L1 — 학술 원전, 서지 기반이며 세부 수치는 인용하지 않았습니다)
10. 공공데이터포털(data.go.kr) 건축HUB 건축인허가정보; 국토교통부 브이월드(V-World) 개별공시지가·토지특성 API; 국토교통부 실거래가 공개시스템; 국토교통부 통계누리 주택 인허가·착공 통계 — 설계 구상에 쓴 공공 데이터 후보. (L3 — 서비스명·제공 항목·토지 거래 표본 재확인 필요)
※ L태그 표기 — L1: 공개 1차 자료(법령·정부·기관 공식문서·학술 원전) / L2: 통념·보도·기관 분석 / L3: 추정·확인 필요. K-WIN Index의 산식, 단계 기준선(0.3·0.8), 반증 임계값과 예시 계산값(개발이익 10억 원, 부담률 20%, 지가 상승 1억 원)은 필자가 구조를 설명하기 위해 둔 가정치이며(L3), 예측이나 실제 통계가 아닙니다. 현장 경험 서술은 비유입니다(L3).
면책 — 본 기사는 정보 제공 및 시장 구조 분석을 목적으로 하며, 특정 부동산·증권·금융상품에 대한 투자 권유나 청약·유인이 아닙니다. 수익률, 가격 상승·하락을 보장하거나 예측하지 않습니다. 본문은 투자자문·법률자문·세무자문이 아니며, 개별 사안은 반드시 공인중개사·감정평가사·세무사·변호사 등 관련 전문가와 상담하시기 바랍니다. 본문에 인용된 기관·언론사·연구자·사업체는 필자 또는 용유미닷컴과 제휴·자문·검증 관계가 없는 독자 분석입니다.