CSO 위클리 브리핑 W41(2026.10.4~10.10)입니다. 한국부동산원이 10월 8일 발표한 10월 첫째 주(10월 5일 기준) 통계에서 서울 아파트 매매가격은 0.12% 올라 87주 연속 상승을 이어 갔고, 강남구는 -0.34%(전주 -0.56%), 서초구는 -0.27%(-0.33%), 송파구는 -0.19%, 용산구는 -0.01%로 하락 폭이 줄거나 제자리였습니다(L2, 머니투데이·서울경제 보도 일치). ‘낙폭이 줄었다’는 소식은 회복의 신호처럼 들리지만, 하락률이 0에 가까워지는 경로에는 두 가지가 있습니다. 거래가 되살아나며 가격이 안정되는 경로, 그리고 거래가 멈춘 채 호가만 버티는 경로입니다. 지난주 W40에서 ‘상승의 구성이 강남권에서 외곽으로 옮겨가는 모습’을 다뤘다면, 이번 주는 한 걸음 더 들어가 고가 구간의 매도자가 ‘무엇을 기준으로 호가를 정하는가’를 묻습니다.
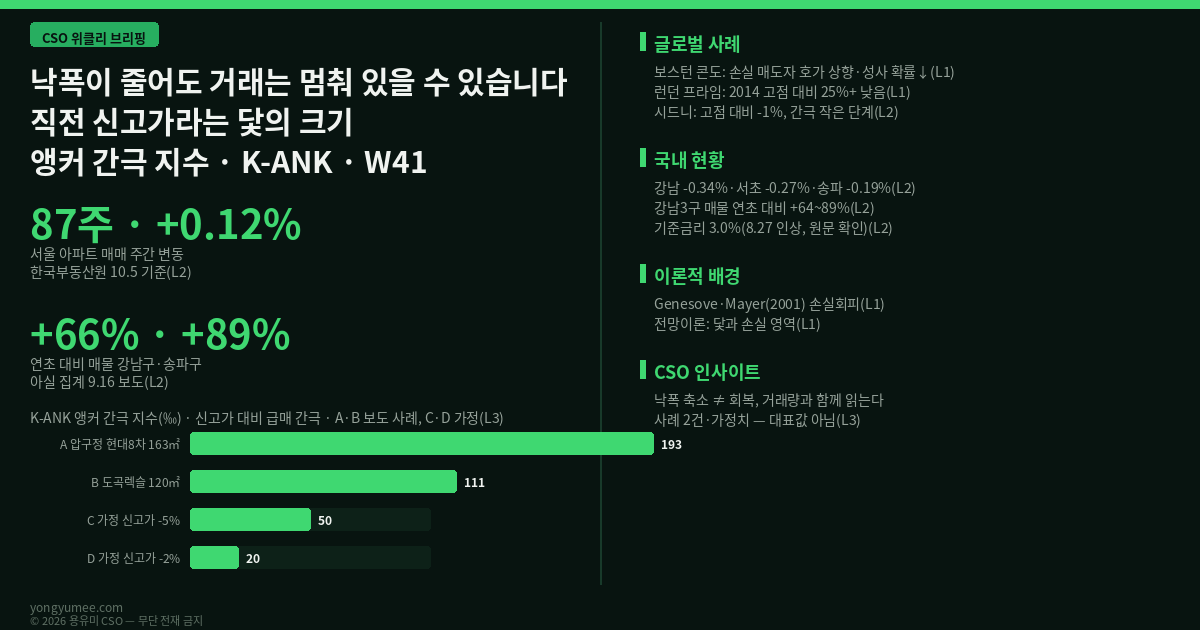
이 질문을 K-ANK(Anchor Gap) 앵커 간극 지수로 묶습니다. 직전 신고가라는 ‘닻’과 지금 시장에서 실제 나오는 급매가 사이의 벌어짐을 천분율(‰)로 표시한 값입니다. 산식과 시나리오 수치는 구조 설명용 가정치(L3)이며, 개별 단지 두 건은 시장 전체의 대표값이 아닙니다. 지난주 기사 W40 연속상승의 실질(K-STK)과 이틀 전 종부세 거주 라벨 문턱(K-NTC)을 함께 읽으시면 가격 표 위의 구성 변화와 세제 압력이 이번 글의 배경으로 이어집니다. 투자권유나 법률·세무·금융 자문이 아닙니다.
한국부동산원 발표 보도(L2)
보도 2건 일치(L2)
아실 집계 파이낸셜뉴스 인용(L2)
보도 가격으로 필자 계산(L3)
도입 — ‘낙폭 축소’가 말해 주는 것과 말해 주지 않는 것
주간 통계의 하락률은 ‘가격이 내린 정도’가 아니라 표본 단지에서 조사된 호가와 거래를 합성한 변화율입니다. 그래서 하락 폭이 줄었다는 사실만으로는 거래가 늘었는지 판단할 수 없습니다. 서울 아파트 주간 상승률은 8월 넷째 주 0.29%에서 6주 연속 둔화하다 이번 주 0.12%로 반등했고(L2, 서울경제), 같은 시기 강남3구는 호가를 내린 급매가 늘며 하락을 이어 왔습니다. 파이낸셜뉴스가 2026년 9월 16일 아실 집계를 인용해 보도한 바에 따르면 강남구 아파트 매물은 11,654건, 서초구 9,573건, 송파구 6,342건으로 연초 대비 각각 66%, 64%, 89.3% 늘었습니다(L2, 원자료는 직접 대조하지 못함). 매물이 쌓이는 속도와 주간 하락률의 축소가 동시에 나타나는 조합이야말로 ‘정체와 조정의 갈림길’에 해당합니다.
같은 보도에서 8월 서울 자치구별 아파트 신고가 건수는 강서 103건, 노원 84건, 강동 82건, 은평 81건, 성북 80건 순이었습니다(L2). 비강남의 신고가는 늘고 강남권의 매물은 쌓이는 이 대비는 W40에서 다룬 구성 변화의 연장선이지만, 이번 글의 초점은 그 반대편 장면, 즉 매도자가 왜 쉽게 내리지 않는가입니다.
이론적 배경 — 손실회피와 ‘닻’이 만드는 호가의 하방경직
하방경직성(가격이 잘 떨어지지 않는 성질)을 행동경제학으로 설명한 가장 유명한 실증이 Genesove와 Mayer(2001)입니다. 이들은 1990년대 보스턴 콘도 시장에서 명목 손실을 보게 되는 매도자를 추적했습니다. NBER 초록에 따르면 이 매도자들은 기대 판매가와 매입가 간극의 약 25~35%만큼 호가를 더 높게 부르고, 실제 판매가도 그 간극의 약 3~18%만큼 더 높았으며, 매도 성사 확률은 눈에 띄게 낮았습니다. 호가 효과는 실거주 소유자가 투자자의 약 두 배였다고 합니다(L1 학술 원전 초록 확인, Quarterly Journal of Economics 116(4), 1233–1260). 저자들은 이를 전망이론(prospect theory)과 연결해 손실회피가 주택 시장의 가격과 거래량의 양(+)의 상관을 설명한다고 해석했습니다. 다만 이 연구의 대상은 1990년대 보스턴 콘도이며, 서울 초고가 구간에 그대로 옮길 수 있다는 증거는 아닙니다(L3).
이 이론을 이번 주 서울에 가져오면 ‘닻(anchor)’이 무엇인지가 핵심 변수가 됩니다. 매입가가 닻이면 낮은 가격에 산 오래된 보유자는 손실 영역에 들어가지 않으므로 호가를 내릴 여유가 큽니다. 반대로 최근 신고가가 닻인 시장에서는 매도자들이 ‘옆 단지의 직전 신고가’를 기준으로 호가를 정하고, 이 닻보다 낮은 가격은 손실처럼 느낍니다. 그 결과 매도자 중 일부는 급매로 내려오고 다수는 호가를 유지한 채 기다리므로 매물은 쌓이고 거래는 줄어듭니다. 이 해석은 필자의 단순화 가설이며 한국 자료로 검증된 것이 아닙니다(L3).
글로벌 사례 — 보스턴(이론)·런던(장기 조정)·시드니(얕은 단계)
가장 직접적인 사례는 위의 보스턴 콘도이고, 그 결론은 ‘손실 영역의 매도자는 호가를 덜 내리고 덜 판다’입니다. 둘째로 영국 프라임 시장은 닻이 풀리는 데 걸리는 시간을 보여 줍니다. 세빌스(Savills)가 2026년 7월 20일 공개한 글에 따르면 프라임 센트럴 런던 가격은 2026년 2분기에 1.7% 하락했고 2014년 고점보다 4분의 1 넘게 낮은 수준입니다. 웨스트민스터·핌리코 같은 주변부는 연 7% 안팎, 노팅힐은 연 4% 미만 하락해 구간별 조정 폭이 다르게 나타났고, 중개인의 절반 가까이가 해외 구매자 수요가 줄었다고 응답했습니다(L1 기관 공개자료). 닻이 풀린 뒤에도 가격이 12년 가까이 고점을 회복하지 못한 이 사례는 ‘낙폭 축소’가 곧 ‘회복’이 아니라는 점의 반례가 아닌 경고입니다. 다만 런던은 해외 수요와 세제 요인이 강한 시장이어서 서울과 직접 비교할 수 없습니다(L3).
셋째로 호주 시드니는 조정이 얕은 단계에서의 모습입니다. 커먼웰스뱅크(CommBank)가 2026년 5월 소개한 Cotality 자료에서 시드니는 4월에 0.6% 내려 2025년 11월 고점보다 1% 낮은 수준이었고, 호주중앙은행은 기준금리를 4.35%로 올려 2026년 들어 세 번째 인상이었습니다(L2, 은행 뉴스룸 인용). 닻과 현재가의 간극이 고작 1% 안팎이면 손실회피가 호가를 막을 이유가 작습니다. 서울 강남권의 일부 단지처럼 닻과의 간극이 두 자릿수 퍼센트로 벌어진 시장과는 단계가 다르다는 것이 필자의 해석입니다(L3).
| 사례 | 핵심 수치 | K-ANK 관점 | 근거 수준 |
|---|---|---|---|
| 보스턴 콘도(1990s) | 손실 매도자 호가 간극의 25~35% 상향, 성사 확률 하락 | 간극이 클수록 거래 정체 | L1 학술 초록 |
| 프라임 센트럴 런던 | 2분기 -1.7%, 2014 고점 대비 25% 이상 하락 | 닻 해소에 장기 소요(경고) | L1 기관 자료 |
| 호주 시드니 | 고점 대비 -1%, 기준금리 4.35% | 간극이 작은 초기 단계 | L2 은행 인용 |
국내 적용 — 두 단지가 보여 주는 닻의 크기
앞의 보도에는 간극을 숫자로 만들 수 있는 사례 두 건이 있습니다. 도곡렉슬 전용 120㎡는 2026년 6월 29일 신고가 45억 원을 찍은 뒤 9월 16일 급매가 40억 원으로 5억 원 낮아졌습니다. 압구정 현대8차 전용 163㎡는 2025년 7월 83억 원 거래에서 67억 원으로 약 16억 원 낮은 거래가 보도됐습니다(L2, 파이낸셜뉴스). 각각 (45-40)/45와 (83-67)/83을 천분율로 바꾸면 약 111‰와 193‰입니다. 다만 두 사례는 기준 시점의 간격이 각각 약 3개월과 약 14개월로 달라 같은 선에서 비교할 수 없고, 급매 한 건의 가격이 그 단지의 시장가격을 대표한다는 보장도 없습니다(L3).
이 간극이 거래 정체와 이어지는지는 매물과 임대 시장에서 더 살펴볼 수 있습니다. 이번 주 서울 전세는 0.16%로 전주와 같았지만 서초는 -0.21%, 강남은 -0.02%로 내렸습니다(L2, 서울경제). 전세가 흔들리면 매입 후 임대로 자금 부담을 메우려는 수요가 줄어 매수자의 지불 여력에 부담이 되고, 매도자가 닻을 내리는 속도는 느려질 수 있습니다. 한국은행은 2026년 8월 27일 기준금리를 3.0%로 올렸고 7월에 이은 두 달 연속 인상이었으며 점도표 중간값은 3.25%였다는 보도가 있습니다(L2, KB Think). 다른 블로그 글은 같은 날 3.75% 동결이라고 적었으나 7월 금리와의 계산이 맞지 않아 채택하지 않았고, 기준금리는 한국은행 원문으로 재확인해야 합니다(L3). 세제는 8월 3일 세제개편안이 초고가 주택의 보유 부담을 키운다는 점이 거래 위축의 배경으로 언급되지만, 개정안은 국회 심의 전이므로 확정된 내용이 아닙니다(L2).
용유미 CSO 인사이트 — 앵커 간극 지수 K-ANK와 이번 주 점검
K-ANK는 단순합니다. 단지·면적 기준으로 ‘직전 신고가’에서 ‘현재 급매 호가’를 뺀 값을 직전 신고가로 나누고 1,000을 곱합니다. 값이 클수록 매도자가 부딪힌 심리적 손실이 크다는 뜻이고, 0에 가까우면 닻이 풀린 상태입니다. 앞의 두 사례는 111과 193이었고, 인포그래픽에는 신고가 대비 5%를 낮춘 가정 시나리오(50)와 2%를 낮춘 시나리오(20)를 함께 두었습니다(L3, 가정치). 이 지수에서 읽을 숫자는 절대값이 아니라 방향입니다. 같은 단지의 K-ANK가 4주 동안 줄어드는지 늘어나는지가 ‘닻이 풀리고 있는가’를 보여 주기 때문입니다.
지수가 쓸모를 가지려면 세 가지 숫자를 함께 봐야 합니다. 첫째는 구 단위 거래량으로, 서울 열린데이터광장의 부동산 실거래가 정보나 국토교통부 아파트 매매 실거래가 공개 서비스에서 신고 건수를 매주 대조할 수 있습니다. 둘째는 매물 증가율의 방향입니다. 셋째는 신고가 대비 5% 이상 낮은 거래의 비중입니다(L3, 서비스명과 제공 항목은 접속 시점에 재확인 필요). 이 세 숫자를 한 장의 표로 만들면 ‘낙폭 축소’가 거래 회복인지 거래 정체인지를 매주 가려낼 수 있습니다.
유미의 현장 해석(거래·호가·매수 문의의 언어). 초고가 주거 현장에서 매도자가 호가를 내리는 순서는 대개 ‘사지 않는 날이 길어질 때’가 아니라 ‘옆 단지에서 더 낮은 실거래가 확인될 때’입니다. 닻이 직전 신고가에서 ‘옆 단지의 최근 실거래’로 옮겨가는 시점이 한 번의 가격 조정이 시작되는 지점이라는 것이 현장 경험의 비유입니다(L3). 용산구가 이번 주 -0.01%로 2주 연속 약세를 보였다는 사실은 구 단위 수치이며, 한남동 개별 단지의 호가와 실거래는 별도로 확인해야 합니다. 현장에서 점검할 질문은 최근 3개월 호가 조정 횟수, 매물 소진까지 걸린 기간, 그리고 매수 문의가 대출 의존형인지 현금 자산형인지입니다. 실무 활용 포인트일 뿐 투자권유가 아닙니다.
이번 주 행동 1건. 보유 또는 관심 단지가 있는 고객 한 분께 ‘직전 신고가, 현재 호가, 가장 낮은 최근 거래’ 3칸을 채워 K-ANK를 같이 계산해 보는 15분 통화를 제안하십시오. 결론은 매수·매도 권유가 아니라 ‘4주 뒤 이 숫자가 어떻게 바뀌면 판단을 바꿀지’를 적는 것으로 마무리합니다. 지수가 힘을 가지는 순간은 고객이 자기 단지의 숫자를 직접 계산해 볼 때입니다.
반증 조건(Kill-criteria)과 가장 약한 고리
이 글의 ‘낙폭 축소는 회복이 아니라 정체일 수 있다’는 가설은 다음 조건 중 하나가 충족되면 폐기하거나 수정합니다. 첫째, 2026년 11월 9일 기준 주간 통계까지 4주 안에 강남3구의 주간 변동이 0%를 넘고 같은 기간 서울 열린데이터광장 실거래 신고 건수도 증가하면 정체가 아니라 회복이므로 가설을 버립니다. 둘째, 아실 매물이 4주 연속 감소하는데 강남3구 하락이 이어지면 매물 소진형 조정이 진행되는 것이므로 ‘정체’ 해석은 약해집니다. 셋째, 신고가 대비 5% 이상 낮은 거래가 강남3구 거래의 과반이 되면 닻이 풀린 것이므로 K-ANK는 더 이상 설명력을 갖지 못합니다(L3 기준선, 2026.10.10 설정).
가장 약한 고리는 표본입니다. K-ANK의 실사례는 보도된 두 단지뿐이고, 기준 시점이 각각 3개월과 14개월로 달라 같은 선에서 비교할 수 없으며, 급매 한 건이 시장가격을 대표하지 않습니다. 아실 매물 건수는 중복 등록이 섞일 수 있고, 주간 통계는 표본 조사 기반의 호가·거래 혼합 지표입니다(L3). 보스턴 연구는 1990년대 콘도 자료이고 런던과 시드니는 제도와 수요 구조가 다릅니다. 금리 수치는 보도 간 불일치가 있었고, 금리와 세제가 닻을 키웠다는 인과 해석은 이 데이터만으로는 식별되지 않습니다(L3).
참고문헌 및 출처
1. 머니투데이, 서울 아파트값 87주 연속 상승…‘최장 상승’ 기록행진 계속(2026.10.08) — 서울 +0.12%, 강남·서초·송파·용산 하락, 구별 수치, 기준금리 3.00%. (L2 — 보도, 한국부동산원 2026.10.5 기준, https://www.mt.co.kr/estate/2026/10/08/2026100810252191367)
2. 서울경제, 서울 아파트값 6주 만에 반등…강남 낙폭 줄고 수도권 상승세 확대(2026.10.08) — 8월 4주 0.29% 정점 후 6주 둔화, 전세 수치, 전문가 코멘트. (L2 — 보도, https://www.sedaily.com/article/20099509)
3. 파이낸셜뉴스, 강남3구 매물 증가·8월 구별 신고가·도곡렉슬·압구정 현대8차 사례 보도(2026.09.16) — 아실 집계 매물, 급매·신고가 가격. (L2 — 보도, https://www.fnnews.com/news/202609161812557485)
4. Genesove, D. & Mayer, C. (2001). “Loss Aversion and Seller Behavior: Evidence from the Housing Market.” Quarterly Journal of Economics, 116(4), 1233–1260. NBER Working Paper 8143. (L1 — 학술 원전, NBER 초록 확인, https://nber.org/papers/w8143)
5. Savills, Prime housing markets remain price sensitive as caution returns(2026.07.20) — 프라임 센트럴·외곽·지방 시장 2분기 가격, 2014 고점 대비. (L1 — 기관 공개자료, https://www.savills.co.uk/blog/article/392965-0/residential-property/prime-housing-markets-remain-price-sensitive-as-caution-returns.aspx)
6. Commonwealth Bank, Housing shifts as rate hikes and affordability bite(2026.05) — Cotality 4월 자료, 시드니 고점 대비, RBA 4.35%. (L2 — 은행 뉴스룸, https://www.commbank.com.au/articles/newsroom/2026/05/housing-shifts-as-rate-hikes-and-affordability-bite.html)
7. KB Think, 한국은행 금융통화위원회 Comments(2026.08.28) — 8월 27일 기준금리 3.0% 인상, 점도표 중간값 3.25%. (L2 — 보도·해설, https://kbthink.com/investment/deepdive/tip/260828.html)
※ L태그 표기 — L1: 공개 1차 자료(법령·정부·기관 공식문서·학술 원전) / L2: 통념·보도·기관 분석 / L3: 추정·확인 필요. K-ANK Index와 산식, 가정 시나리오 값, 가정 기준선은 필자가 구조를 설명하기 위해 둔 가정치이며(L3), 예측이나 실제 통계가 아닙니다. 현장 경험 서술은 비유입니다(L3).
면책 — 본 기사는 정보 제공 및 시장 구조 분석을 목적으로 하며, 특정 부동산·증권·금융상품에 대한 투자 권유나 청약·유인이 아닙니다. 수익률, 가격 상승·하락을 보장하거나 예측하지 않습니다. 본문은 투자자문·법률자문·세무자문이 아니며, 개별 사안은 반드시 공인중개사·세무사·변호사 등 관련 전문가와 상담하시기 바랍니다. 본문에 인용된 기관·언론사·사업체는 필자 또는 용유미닷컴과 제휴·자문·검증 관계가 없는 독자 분석입니다.