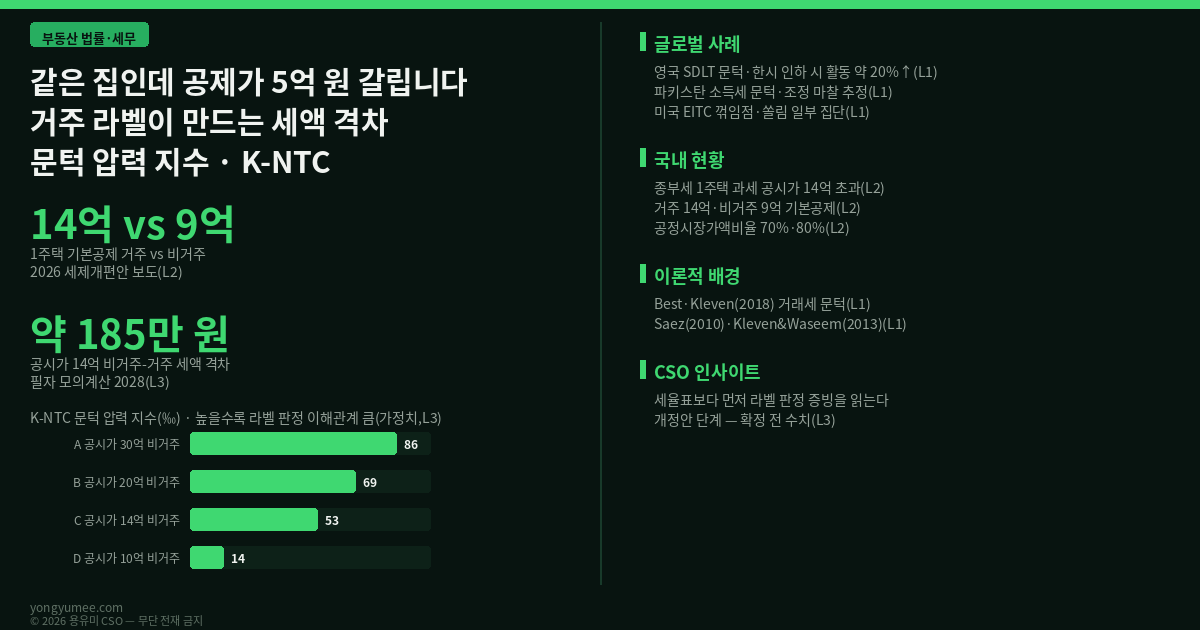
2026년 8월 3일 발표된 세제개편안에서 종합부동산세(종부세)는 ‘주택 수’가 아니라 ‘주택 가액’을 중심으로 다시 짜입니다. 보도된 안에 따르면 거주용 1세대 1주택의 기본공제는 12억 원에서 14억 원으로 올라가고, 거주하지 않는 1주택의 기본공제는 12억 원에서 9억 원으로 내려갑니다(L2, 개정안 단계 보도 종합). 공시가격이 같은 집인데 집주인이 그 집에 사느냐에 따라 공제 금액이 5억 원 벌어지는 구조입니다. 이 글은 ‘가액은 연속적으로 변하는데 라벨은 이산적으로 갈린다’는 점에서 어떤 세액 격차가 생기는지, 그 격차가 현장에서 어떤 행동과 분쟁의 압력이 되는지를 묻습니다.
이 질문을 K-NTC(Notch Pressure Coefficient) 문턱 압력 지수라는 한 장의 틀로 정리합니다. 최근 이 사이트에서 다룬 장기거주공제 전환과 세제 고객효과(K-TCE)가 양도세에서 ‘누가 보유자가 되는가’를 다뤘다면, 이번 글은 보유 단계의 종부세에서 같은 ‘거주 라벨’이 세액을 얼마나 가르는지를 수치로 가늠해 봅니다. 지수의 산식과 모의계산 수치는 구조 설명용 가정치(L3)이며, 개정안은 국회 심의 전이므로 확정된 내용이 아닙니다. 투자권유나 법률·세무 자문이 아닙니다.
보도 종합(L2, 정부 원문 재확인 필요)
개정안 보도(L2)
보도 종합(L2)
필자 계산(L3)
이론적 배경 — 연속처럼 보이는 세제에도 ‘문턱’은 숨어 있습니다
조세 이론에서 납세자의 행동 반응을 읽는 가장 단순한 도구는 세율 구조의 ‘꺾임(kink)’과 ‘문턱(notch)’을 구분하는 것입니다. 꺾임은 과세표준이 일정 선을 넘으면 한계세율만 올라가는 경우이고, 문턱은 선을 넘는 순간 세액 전체가 불연속적으로 뛰는 경우입니다. Saez(2010)는 미국 근로소득세액공제(EITC)의 꺾임점에서 납세자가 소득을 그 근처로 모으는 쏠림(bunching)을 추적했는데, 쏠림은 자영업자 등 소득을 조정하기 쉬운 집단에서 주로 나타났다고 보고했습니다(L1 서지, American Economic Journal: Economic Policy 2(3), 세부 결과는 원문 재확인 필요). Kleven과 Waseem(2013)은 파키스탄 소득세의 문턱을 이용해, 문턱 위쪽의 ‘지배되는 구간(dominated region)’에 남아 있는 납세자가 상당수라는 점으로부터 조정 마찰(optimization frictions)의 크기를 추정했습니다(L1 서지, Quarterly Journal of Economics 128(2), 세부 수치는 원문 재확인 필요).
종부세는 기본공제를 빼고 세율표를 적용하는 구조이므로 가액 변수에서는 대체로 ‘꺾임’에 가깝습니다. 그런데 이번 개정안은 가액 변수 옆에 ‘거주 여부’라는 이산 변수를 공제 금액에 직접 연결했습니다. 가액이 같아도 라벨이 바뀌면 세액이 한 번에 달라지므로, 라벨 변수에서는 문턱이 생깁니다. 필자는 여기서 이 문턱의 크기를 하나의 숫자로 요약하고 싶었습니다. 이 구조 해석은 필자의 단순화 가설이며 한국 자료로 검증된 것이 아닙니다(L3).
글로벌 사례 — 영국·파키스탄·미국이 보여 준 문턱 반응
가장 직접적인 사례는 영국 인지세(SDLT)입니다. Best와 Kleven(2018)은 Review of Economic Studies 85(1)에서 영국의 주택 거래세 문턱과 한시적 세금 인하를 준실험으로 삼아, 거래세가 가격·거래량·거래 시점에서 크게 왜곡을 일으킨다고 보고했습니다. 초록에 따르면 1% 거래세를 일시적으로 없앴을 때 단기 주택시장 활동이 약 20% 늘었고, 세금이 되돌아온 뒤 그 효과의 절반 미만만 되돌려졌습니다(L1, 학술 원전 초록 확인). 영국이 2014년 말 세율 구조를 ‘전체 가격에 하나의 세율을 매기는 방식’에서 ‘구간별 초과분에만 매기는 방식’으로 바꾼 것도 이 문턱을 없애려는 개편으로 알려져 있으나, 이 부분은 초록에서 직접 확인하지 못했습니다(L3, 재확인 필요).
파키스탄 사례의 교훈은 반대 방향입니다. 문턱이 있어도 모든 납세자가 즉시 반응하지는 않으며, 반응의 크기는 ‘조정 비용’이 얼마나 큰지에 달려 있다는 것입니다. 미국 EITC 사례는 반응이 소득을 조정할 수 있는 집단에 집중된다는 점을 보여 줍니다. 세 사례를 한 줄로 요약하면, 문턱은 행동을 바꾸지만 그 크기는 ‘격차의 크기’와 ‘조정하기 쉬운 정도’의 곱으로 정해진다는 것입니다(L3, 필자 요약).
| 구분 | 문턱의 형태 | 관찰된 반응 | 근거 수준 |
|---|---|---|---|
| 영국 SDLT | 가격 구간 경계의 세액 불연속 | 가격·거래 시점 왜곡, 한시 인하 시 활동 약 20% 증가 | L1 학술 초록 |
| 파키스탄 소득세 | 소득 구간 문턱 | 쏠림과 함께 조정 마찰 추정 | L1 서지(세부 재확인) |
| 미국 EITC | 소득 꺾임점 | 쏠림이 일부 집단에 집중 | L1 서지(세부 재확인) |
국내 적용 — 라벨이 5억 원짜리 공제를 가릅니다
개정안의 골자는 네 가지로 정리됩니다. 첫째, 1세대 1주택의 과세 기준이 공시가격 14억 원(시가 약 20억 원) 초과로 올라갑니다(2027년 적용, L2). 둘째, 같은 1주택이라도 거주용은 14억 원, 비거주용은 9억 원을 공제합니다(L2). 셋째, 세율은 2028년에 주택 가액 기준으로 일원화되고, 과세표준 6억 원 초과 12억 원 이하 구간은 1.0%에서 1.3%로 오르는 것으로 보도되었습니다(L2). 넷째, 공정시장가액비율은 1주택·지방 주택은 2027년 70%, 3주택 이상과 조정대상지역은 2028년 80%로 올라갑니다(L2). 2차 보도들 사이에 현행 1주택 과세 기준을 어떻게 서술하는지 차이가 있으므로, 이 글은 개정안 수치만 사용하고 정부 원문 재확인을 전제로 합니다(L3).
같은 공시가격이라도 비거주 1주택의 세액은 얼마나 달라질까요. 필자가 2028년 세율표, 공정시장가액비율 70%를 적용해 계산한 단순 모의계산은 다음과 같습니다. 재산세, 농어촌특별세, 세액공제, 세부담 상한, 고령자·장기보유 공제는 모두 제외했습니다(L3).
| 공시가격 | 거주 1주택(공제 14억) | 비거주 1주택(공제 9억) | 격차 | K-NTC(‰) |
|---|---|---|---|---|
| 10억 원 | 0원 | 약 35만 원 | 약 35만 원 | 14 |
| 14억 원 | 0원 | 약 185만 원 | 약 185만 원 | 53 |
| 20억 원 | 약 234만 원 | 약 581만 원 | 약 347만 원 | 69 |
| 30억 원 | 약 1,036만 원 | 약 1,680만 원 | 약 644만 원 | 86 |
격차는 가액이 클수록 커지고 지수도 같은 방향으로 올라갑니다. 여기서 숫자의 의미를 오해하면 안 됩니다. 이 표는 ‘세금이 이만큼 나온다’는 예측이 아니라 ‘라벨이 갈리면 이만큼의 이해관계가 생긴다’는 규모감을 보여 주는 장치입니다. 또 이 격차를 줄이려는 어떤 행동도 합법적 범위 안, 곧 실제 거주 사실에 근거해야 합니다. 허위 전입이나 증빙 조작은 이 글의 어떤 부분으로도 권하지 않으며 그러한 행위는 법적 책임을 부를 수 있습니다.
용유미 CSO 인사이트 — 라벨의 시대에는 증빙과 시점을 먼저 읽습니다
K-NTC 지수는 격차 ΔT를 보유자의 연 귀속 편익 R(필자 가정: 공시가격의 2.5%, L3)로 나눈 값에 1,000을 곱한 것입니다. 식으로 쓰면 K-NTC = (T비거주 − T거주) ÷ (공시가격 × 2.5%) × 1,000입니다. 읽는 법은 단순합니다. 지수가 낮은 구간은 라벨 차이가 보유 결정에 미치는 영향이 작고, 높은 구간은 ‘이 집을 누가 쓰는 집으로 볼 것인가’가 보유 비용의 상당 부분을 좌우합니다. 필자가 임계값으로 제안하는 50‰(L3, 근거 없는 설정이므로 가설)를 넘는 구간에서 거주 판정, 증빙, 소유권 구조에 관한 문의와 분쟁이 늘어날 가능성이 큽니다.
현장에서 오래 본 장면이 하나 있습니다. 고가 주택 소유자들은 세율표보다 ‘누가 사는 집으로 분류되는가’를 먼저 묻습니다. 한남동 같은 고급주거 시장에서 임대 중인 집, 가족이 번갈아 쓰는 집, 법인이 보유한 집은 모두 라벨 판정이 모호해지기 쉬운 유형입니다(현장 비유, L3). 필자가 제안하는 확인 순서는 세 가지입니다. 첫째, 보유 주택의 공시가격과 개정안 구간을 대조해 K-NTC의 위치를 확인하십시오. 둘째, 주민등록과 실제 거주 사실이 일치하는지, 일치한다면 어떤 증빙이 남는지 확인하십시오. 셋째, 과세기준일(6월 1일 기준으로 보도됨, 재확인 필요)을 기준으로 거래·이사·임대 계획의 시점을 점검하십시오.
공공 데이터로 이 확인 순서를 돕는 도구도 설계할 수 있습니다. 국토교통부 공동주택 공시가격 정보와 공공데이터포털의 건축물대장 정보를 사용하면 보유 주택별 공제 구간과 모의 세액 범위를 보여 주는 계산기를 만들 수 있습니다. 다만 서비스명과 제공 항목은 접속 시점에 재확인이 필요하고(L3), 계산 결과는 참고 정보일 뿐 신고·납부의 근거가 될 수 없습니다. 이 제안은 특정 부동산의 매수·매도를 권하는 것이 아니라 확인 순서에 대한 제안입니다(투자권유 아님).
반증 조건(Kill-criteria) — 이 프레임이 틀렸다고 판단할 기준
① 2026년 12월 31일까지 국회 통과안에서 거주·비거주 기본공제 차등이 삭제되거나 격차가 현재 안의 절반 이하로 줄어들면, K-NTC의 전제인 라벨 문턱이 사라지므로 이 글의 지수는 폐기합니다.
② 2028년 과세 이후 1년 안에 비거주 1주택의 거래량·임대 전환 등에서 격차 크기와 무관한 패턴이 관찰되면, ‘격차가 클수록 반응이 커진다’는 가설은 약화되므로 지수의 해석력을 낮춥니다.
③ 정부 원문 확인 결과 비거주 기본공제 9억 원 또는 14억 원 수치가 보도와 다르면, 표의 모의계산은 전면 재계산합니다.
맺으며 — 그리고 가장 약한 고리
세제는 연속적인 숫자표처럼 보이지만, 라벨 하나가 공제를 5억 원 가르면 그 순간 시장의 질문은 ‘얼마짜리 집인가’에서 ‘누가 쓰는 집인가’로 옮겨 갑니다. 영국의 거래세 문턱이 가격과 거래 시점을 왜곡했듯, 라벨의 문턱은 판정과 증빙의 비용을 키웁니다. 공간의 흥망성쇠를 읽는 눈으로 보면, 가액의 시대에서 라벨의 시대로 넘어가는 순간에는 비용이 세율표 바깥에서 먼저 생깁니다.
가장 약한 고리는 다섯 가지입니다. 첫째, 모든 개정안 수치는 2차 보도 종합이며 정부 원문과 국회 처리 결과를 확인하지 못했습니다(L2/L3). 이것이 가장 큰 약점입니다. 둘째, K-NTC의 R=2.5%와 임계 50‰는 근거 없는 가정치입니다(L3). 셋째, 모의계산은 재산세·농특세·세액공제·세부담 상한·고령자·장기보유 공제를 제외해 실제 고지세액과 다릅니다(L3). 넷째, 영국 2014년 개편의 성격과 Saez·Kleven-Waseem의 세부 수치는 원문 대조를 못 했습니다(L3). 다섯째, 격차가 곧 행동 변화로 이어진다는 가설 자체가 한국 자료로 검증되지 않았습니다(L3).
참고문헌 및 출처
1. 경향신문, 2026년 세제개편안 부동산 세제 기사(2026.08.03) — 종부세 기본공제·세율·공정시장가액비율, 양도세 장기보유공제 개편, 비판 논점. (L2 — 보도, https://www.khan.co.kr/article/202608031800021/amp)
2. KB Think, 집 오래 갖고만 있으면 혜택 줄어든다? 2026 세제개편안 핵심 정리(2026.08.04) — 종부세 1주택 기준 14억 원, 거주 14억·비거주 9억 기본공제, 입법예고 8.4~8.20. (L2 — 보도, https://kbthink.com/realestate/issue/hosing-260804.html)
3. 세무회계 환희, 2026년 세제개편안 종합부동산세 — 과세대상·기본공제·세율 개편 전후 비교(2026.08.04) — 세율표와 공정시장가액비율 비교(2차 자료, 정부 원문 재확인 필요). (L2/L3, https://taxdelight.co.kr/blog/14565/)
4. Best, M. C. & Kleven, H. J. (2018). “Housing Market Responses to Transaction Taxes: Evidence From Notches and Stimulus in the U.K.” Review of Economic Studies, 85(1), 157–193. (L1 — 학술 원전, 초록 확인, https://ideas.repec.org/a/oup/restud/v85y2018i1p157-193..html)
5. Saez, E. (2010). “Do Taxpayers Bunch at Kink Points?” American Economic Journal: Economic Policy, 2(3), 180–212. (L1 — 학술 원전, 서지 재확인 필요)
6. Kleven, H. J. & Waseem, M. (2013). “Using Notches to Uncover Optimization Frictions and Structural Elasticities: Theory and Evidence from Pakistan.” Quarterly Journal of Economics, 128(2), 669–723. (L1 — 학술 원전, 서지 재확인 필요)
7. 공공데이터포털(data.go.kr), 국토교통부 공동주택 공시가격·건축HUB 건축물대장 서비스 안내 — 서비스명·제공 항목은 접속 시점에 재확인 필요. (L3, https://www.data.go.kr)
※ L태그 표기 — L1: 공개 1차 자료(법령·정부·기관 공식문서·학술 원전) / L2: 통념·보도·기관 분석 / L3: 추정·확인 필요. K-NTC Index와 산식, R=2.5%, 임계 50‰, 표의 모의계산 값은 필자가 구조를 설명하기 위해 둔 가정치이며(L3), 실제 고지세액이 아닙니다. 개정안은 국회 심의 전 단계이며 확정 내용이 아닙니다. 현장 경험 서술은 비유입니다(L3).
면책 — 본 기사는 정보 제공 및 시장 구조 분석을 목적으로 하며, 특정 부동산·증권·금융상품에 대한 투자 권유나 청약·유인이 아닙니다. 수익률, 절세액, 가격 상승을 보장하지 않습니다. 본문은 투자자문·법률자문·세무자문이 아니며, 개별 사안은 반드시 세무사·변호사 등 관련 전문가와 상담하시기 바랍니다. 본문에 인용된 기관·언론사·사업체는 필자 또는 용유미닷컴과 제휴·자문·검증 관계가 없는 독자 분석입니다.