월요일 산업용 부동산 전략입니다. 산업용 시장의 반등 이야기가 다시 나오는 지금, 공장과 창고를 쓰는 기업에게 실제로 닥치는 질문은 가격 전망이 아니라 '계속 빌릴 것인가, 아니면 사서 쓸 것인가'입니다. 미국에서는 올해 상반기 자가사용 목적 매입이 사상 최대 수준이라는 칼럼이 나왔습니다(Korea Daily 2026.9.2, Newmark 2분기 보고서 인용, L2). 임대료가 오를 것을 대비해 아예 건물을 샀다는 설명입니다. 한국의 제조·물류 기업에도 같은 계산이 가능한지, 그리고 11월 26일 금융통화위원회 앞에서 그 계산이 어떻게 흔들리는지를 하나의 지수로 점검합니다. 이 글의 지수와 모든 가정 수치는 필자의 구조 설명용 가정(L3)이며 투자 권유나 가격 예측이 아닙니다.
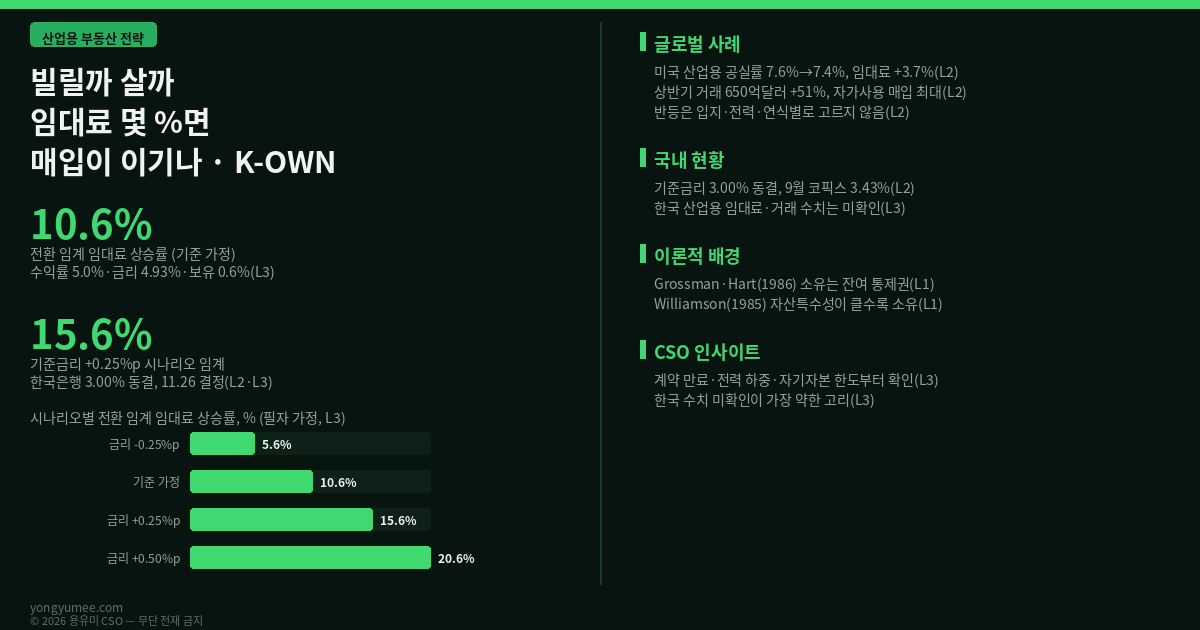
K-OWN(Own-vs-lease Threshold) 자가사용 전환 임계 지수는 단순합니다. 매입가 대비 연 임대료(임대료 수익률)에서 '조달금리와 연간 보유비용률의 합'을 뺀 값을 봅니다. 값이 0보다 크면 빌리는 쪽이 더 비싸 매입이 이기고, 0보다 작으면 빌리는 쪽이 이깁니다. 더 쓸모 있는 읽기는 반대 방향입니다. 지금 임대료가 몇 퍼센트 더 올라야 두 값이 만나는가, 즉 전환 임계 임대료 상승률입니다. 산식과 입력값은 이야기를 구조화하기 위한 필자의 가정이며 학계에서 확립된 지표가 아닙니다(L3). 지난 10월 26일 K-ASP 전환 임계 지수가 건물의 용도 전환 판단을 봤다면, 이번 글은 같은 건물을 빌려 쓸지 살지의 판단을 봅니다.
조달금리는 9월 코픽스 3.43%에 스프레드 1.5%p를 가정한 값
한국은행 기준금리 연 3.00% 동결(2026.10.22), 다음 결정 11월 26일(L2)
미국 시장 수치이며 한국 수치가 아님
원 보고서 미대조
도입 — 반등 서사 뒤에서 기업이 계산하는 것
칼럼의 원문은 미국 시장을 이야기합니다. 공실률이 2025년 말 7.6%로 정점을 찍은 뒤 두 분기 연속 7.4%로 내려왔고, 2분기 순흡수 면적은 2023년 이후 최대였으며, 평균 호가 임대료는 연 3.7% 올랐다고 합니다. 거래액은 올해 상반기 650억 달러로 전년보다 51% 늘었고, 기업이 직접 쓰려고 사들이는 비중이 사상 최대였다는 설명입니다(Korea Daily 2026.9.2, Newmark 칼럼 인용, L2). 같은 글은 반등이 고르지 않다는 경고도 붙입니다. 입지, 전력 용량, 건물의 기능과 연식에 따라 갈린다는 것입니다. 칼럼 자체가 회사 임원이 쓴 글이고 미국 수치라는 점에서, 이 숫자를 한국에 그대로 옮기지는 않겠습니다. 가져올 것은 숫자가 아니라 '임대료를 올릴지 모르는 시장에서 기업은 사는 쪽으로 움직인다'는 의사결정의 구조입니다.
한국의 사정은 다릅니다. 한국은행은 7월 16일 연 2.50%에서 2.75%로, 8월 27일 3.00%로 두 차례 올린 뒤 10월 22일 금통위에서 연 3.00%로 동결했습니다. 7명 위원 전원이 동결에 찬성했고 결정문은 추가 인상의 시기와 속도를 점검하겠다고 밝혔습니다(L2, 금리 해설 페이지 인용, 한국은행 원문 미대조). 9월 신규취급액 기준 코픽스는 3.43%로 전월보다 0.25%p 올랐다고 전해집니다(L2). 자금을 빌려 건물을 사려는 기업에게는 지금이 '살 시점'인지 되묻게 되는 구간입니다.
이론적 배경 — 소유는 임대료를 피하는 값이 아니라 통제권을 사는 값입니다
Grossman과 Hart(1986)는 자산을 소유한다는 것이 계약에 적지 못한 모든 상황에서 자산을 어떻게 쓸지 결정할 잔여 통제권을 갖는 것이라고 보았습니다. 산업용 건물에서는 이 통제권이 곧 설비 배치, 증설, 야간 가동, 전력 증설 같은 결정입니다. Williamson(1985)은 거래 대상이 특정 상대에 맞춰질수록(자산특수성) 계약 후 상대가 협상력을 쥐는 위험이 커지고, 이를 막으려는 비용 때문에 소유와 통합이 선택된다고 설명했습니다(둘 다 L1 학술 원전, 쪽수와 세부 내용 대조 필요). 두 이론의 공통 결론은 이렇습니다. 소유는 임대료를 피하는 수단이기 이전에 통제권과 거래비용을 사는 선택입니다.
그래서 K-OWN의 값이 0이 되는 지점을 '정답'으로 읽으면 안 됩니다. 0 근처에서 결정을 가르는 것은 숫자가 아니라 이 건물이 우리 공정에 얼마나 특수한가입니다. 설비를 깊이 고정한 공장일수록 임차 계약 만료가 곧 이전 비용이고, 범용 창고일수록 임차를 계속해도 잃을 것이 적습니다. 지수는 이 판단을 대체하지 않고 '금리와 임대료가 어느 방향으로 판단을 밀고 있는가'를 알려 주는 계기판입니다.
글로벌 사례 — 임대료가 오르면 기업은 사고, 금리가 오르면 멈춥니다
사례 1, 미국 산업용의 자가사용 매입. 앞서 본 칼럼에서 자가사용 매입이 사상 최대였고 임차인은 최저 임대료보다 입지와 건물 품질을 먼저 본다고 합니다. 대형 시설이 가장 빨리 임차된다는 설명도 함께 나옵니다(L2). 임대료가 오르는 시장에서는 매입이 '미래 임대료 인상에 대한 헤지'가 됩니다.
사례 2, 같은 칼럼이 던진 반대 경고. 반등이 모든 자산에 고르게 오지 않는다는 점입니다. 같은 구조는 K-OWN에도 들어맞습니다. 임대료가 오르는 시설은 입지와 전력이 좋은 일부이고, 나머지 시설은 임대료가 제자리인데 금리만 오릅니다. 이 경우 임계는 더 멀어집니다.
사례 3, 금리가 임계를 움직이는 방향. 본 글의 시나리오 계산이 보여 주듯 조달금리가 0.25%p 오르면 전환 임계가 10.6%에서 15.6%로 5%p 높아집니다. 이는 계산의 귀결이지 관측이 아닙니다(L3). 국가를 가리지 않고 성립하는 구조라는 점이 중요합니다.
국내 적용 — 우리 건물의 임계를 직접 계산합니다
한국 기업은 다음 네 입력만 있으면 자기 시설의 임계를 계산할 수 있습니다. 첫째, 현재 연 임대료를 매입 후보 가격으로 나눈 임대료 수익률. 둘째, 실제로 받을 수 있는 대출금리(코픽스 연동 여부와 스프레드). 셋째, 연간 보유비용률(재산세·보험·유지관리). 넷째, 지난 3년 임대료 상승 추이. 예시에서 수익률 5.0%, 대출금리 4.93%, 보유비용률 0.6%를 쓰면 합이 5.53%이므로 임대료가 5.53 ÷ 5.0 − 1 = 약 10.6% 올라야 만납니다. 기준금리가 0.25%p 오르고 대출금리가 그대로 따라 오른다고 가정하면 합이 5.78%가 되어 임계는 15.6%입니다. 이 숫자들은 모두 예시 가정이며 실제 기업의 조건과 다릅니다(L3).
자료를 모으는 데에는 공공 데이터를 쓸 수 있습니다. 국토교통부 건축물대장정보 서비스(공공데이터포털 data.go.kr)에서 연면적과 사용승인일, 용도를 확인하고, 국토교통부 상업업무용·공장·창고 등 부동산 실거래가 자료(서비스명과 제공 범위는 재확인 필요, L3)로 비슷한 시설의 거래 가격대를 보고, 한국산업단지공단의 산업단지 입주 정보(서비스명 재확인 필요, L3)로 같은 단지의 공급 상황을 살펴볼 수 있습니다. 임대료는 공공 통계가 얇은 영역이므로 중개 현장의 호가와 계약서를 직접 모으는 것이 현실적입니다.
용유미 CSO 인사이트 — 임계 숫자보다 먼저 확인할 세 가지
제가 공간의 흥망성쇠를 읽는 방식으로 말씀드리면, 산업용 건물이 오래 가는 이유는 대개 가격이 아니라 '그 자리에서 일이 계속 돌아가느냐'입니다. 임계 계산을 하기 전에 세 가지를 확인하십시오. 첫째, 임대차 계약 만료 시점과 갱신 거절 가능성. 둘째, 전력과 하중, 층고처럼 이전하면 다시 맞추기 어려운 조건. 셋째, 매입 시 자기자본과 대출 한도(규제 변동 가능, L3)입니다. 이 셋이 불안하다면 지수가 매입 쪽을 가리켜도 서두를 이유가 없고, 반대로 이 셋이 확실하다면 지수가 약간 임차 쪽이어도 매입을 검토할 만합니다(투자 권유 아님, 개별 판단은 전문가와 상의하십시오).
반증 조건(Kill-criteria)과 가장 약한 고리
반증 조건. 2027년 1월 말까지 한국 공장·창고 임대료의 연 상승률이 5% 미만에 머물고 조달금리가 계속 오르면, 자가사용 전환 압력이 높아진다는 주장은 기각합니다. 임계 10.6%의 절반 수준인 5%는 필자가 정한 가정치입니다(L3).
가장 약한 고리. 이 글에서 한국의 산업용 임대료와 거래 수치는 하나도 직접 확인하지 못했습니다. 근거로 쓴 시장 반등 수치는 미국 수치이고 그나마 회사 임원이 쓴 칼럼을 통해 전해 들은 것입니다. 대출금리에 얹은 스프레드 1.5%p, 임대수익률 5.0%, 보유비용률 0.6%도 모두 가정입니다. 지수는 구조를 보여 줄 뿐 한국 시장의 현재 위치를 말해 주지 않는다는 점을 가장 먼저 자인합니다.
참고문헌 및 출처
1. Rex Yu (2026.9.2). “[부동산 가이드] 산업용 부동산 반등 채비.” Korea Daily(미주중앙일보). — Newmark 2분기 미국 산업용 보고서 인용: 공실률 7.6%→7.4%, 호가 임대료 +3.7%, 상반기 거래액 650억 달러(+51%), 자가사용 매입 사상 최대. (L2 — 업계 임원 칼럼, https://www.koreadaily.com/article/20260902185134250)
2. 한국은행 기준금리 동결 해설(foxcg.com, 2026.10.22 결정 반영). — 기준금리 연 3.00% 동결, 7·8월 연속 인상, 다음 결정 2026.11.26, 9월 코픽스 3.43%. (L2 — 해설 페이지, https://foxcg.com/base-rate-freeze-october/, 한국은행 원문 미대조)
3. Grossman, S. J. & Hart, O. D. (1986). “The Costs and Benefits of Ownership: A Theory of Vertical and Lateral Integration.” Journal of Political Economy, 94(4), 691–719. — 잔여 통제권으로서의 소유. (L1 — 학술 원전, 쪽수 대조 필요)
4. Williamson, O. E. (1985). The Economic Institutions of Capitalism. Free Press. — 자산특수성과 거래비용. (L1 — 학술 원전, 대조 필요)
5. 국토교통부 건축물대장정보 서비스, 상업업무용·공장·창고 등 부동산 실거래가 자료, 한국산업단지공단 입주 정보(공공데이터포털 https://www.data.go.kr) — 임계 계산에 쓸 수 있는 공공 데이터 후보. (L3 — 서비스명·제공 항목·호출 한도 재확인 필요)
※ L태그 표기 — L1: 공개 1차 자료(법령·정부·기관 공식문서·학술 원전·표준) / L2: 통념·보도·기관 분석 / L3: 추정·확인 필요. K-OWN Index의 정의, 임대수익률 5.0%·스프레드 1.5%p·보유비용률 0.6%, 시나리오별 임계 계산, 반증 임계 5%는 필자가 구조를 설명하기 위해 둔 가정치이며(L3), 예측이나 확정된 통계가 아닙니다. 현장 경험 서술은 비유입니다(L3).
면책 — 본 기사는 정보 제공 및 시장 구조 분석을 목적으로 하며, 특정 부동산·증권·금융상품에 대한 투자 권유나 청약·유인이 아닙니다. 수익률, 가격 상승·하락을 보장하거나 예측하지 않습니다. 본문은 투자자문·법률자문·세무자문이 아니며, 개별 사안은 반드시 공인중개사·세무사·변호사 등 관련 전문가와 상담하시기 바랍니다. 본문에 인용된 기관·언론사·연구자·사업체는 필자 또는 용유미닷컴과 제휴·자문·검증 관계가 없는 독자 분석입니다.