토요일 CSO 위클리 브리핑 W44(2026.10.25~10.31)입니다. 이번 주 한국부동산원 주간 동향(10월 26일 기준, 10월 29일 발표)에서 서울 아파트 매매가격은 전주보다 0.09% 올라 90주 연속 상승 기록을 이어 갔지만, 상승 폭은 두 주 연속 줄었습니다. 같은 주 서울 전세가격은 0.17% 올라 전주 0.16%보다 오히려 조금 커졌습니다. 매매는 식는데 전세는 식지 않는다는 이 작은 어긋남이 무엇을 말해 주는지, 영국과 미국의 이번 주 발표와 나란히 놓고 숫자로 점검해 보려 합니다. 이 글의 지수와 계산은 모두 필자의 구조 설명용 가정(L3)이며 투자 권유나 가격 예측이 아닙니다.
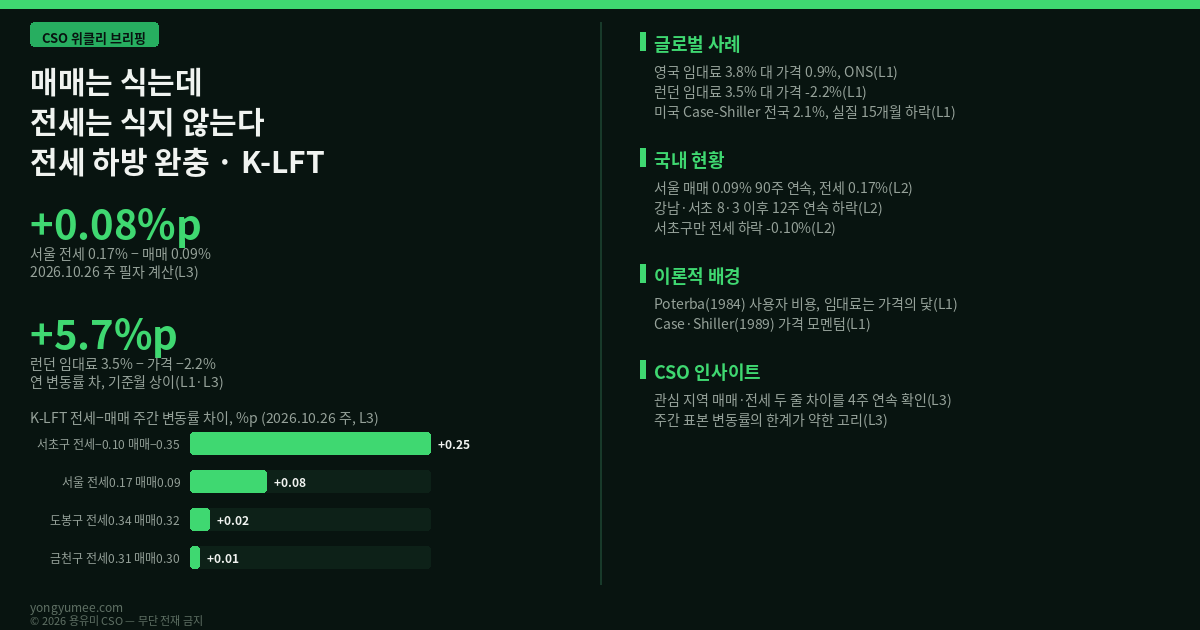
이 질문을 K-LFT(Lease Floor Test) 전세 하방 완충 지수로 묶습니다. 정의는 단순합니다. 같은 기간의 전세(임대료) 변동률에서 매매가격 변동률을 뺀 값, 즉 %p 차이입니다. 0보다 크면 임대 쪽이 가격보다 강해 가격 하락을 일부 받쳐 주는 완충이 있다고 읽고, 0보다 작으면 임대마저 가격보다 약하다고 읽습니다. 산식과 읽는 기준은 구조를 보여 주기 위한 필자의 정의이며 학계에서 확립된 지표가 아닙니다(L3). 지난주 K-RPL 물결 역전 지수가 구별로 어디가 오르고 내리는지의 격차를 봤다면, 이번 주는 같은 시장에서 가격 아래 임대료가 얼마나 버티는지를 봅니다.
한국부동산원 주간 동향 보도 2026.10.29(L2)
한국부동산원 주간 동향 보도 2026.10.29(L2)
영국 통계청 ONS 2026.10.21(L1)
영국 통계청 ONS 2026.10.21(L1)
도입 — 매매는 둔화, 전세는 유지, 이번 주 숫자가 보여 준 것
한국부동산원의 10월 넷째 주 동향을 전한 보도(뉴스핌 2026.10.29, 한국경제 2026.10.29)에 따르면 서울 아파트 매매가격은 0.09% 올랐고 전주의 0.13%에서 0.04%p 줄었습니다. 상승 폭은 8월 다섯째 주 0.29%를 정점으로 줄어드는 흐름이며, 서울은 2025년 2월 첫째 주부터 90주 연속 올라 역대 최장 기록을 이어 갔습니다(L2). 강남구 −0.38%, 서초구 −0.35%, 송파구 −0.22%로 강남 3구는 8주 연속 내렸고, 강남·서초는 8월 3일 세제개편안 발표 이후 12주 연속 하락이라고 보도됐습니다(L2). 반면 성북구 +0.39%, 서대문구 +0.36%, 종로구 +0.35%처럼 중저가 지역이 서울 평균을 끌어올렸습니다. 수도권은 +0.14%였고 경기는 +0.20%, 인천은 −0.01%로 하락 전환했습니다(L2).
전세 쪽은 다른 그림입니다. 같은 주 서울 전세는 +0.17%로 전주 +0.16%보다 커졌고, 서초구만 −0.10%로 내렸으며 나머지 24개 자치구는 모두 올랐다고 합니다(L2). 도봉구 +0.34%, 동대문구 +0.32%, 금천구 +0.31%가 상위였습니다. 매매가격이 내리는 구에서도 전세 하락 폭은 훨씬 작았습니다. 서초구는 매매 −0.35%, 전세 −0.10%였습니다. 이 한 줄이 이 글의 출발점입니다. 가격이 움직일 때 임대료가 같은 속도로 움직이지 않는다는 사실을 숫자 하나로 붙잡아 보자는 것입니다.
이론적 배경 — 가격은 임대료의 현재가치, 그러나 같은 속도로 움직이지는 않습니다
부동산 자산시장 접근에서 주택 가격은 앞으로 얻을 주거 서비스의 가치, 즉 임대료 흐름을 할인한 값으로 설명됩니다. Poterba(1984)는 자가 보유의 사용자 비용(user cost), 곧 이자와 세금, 감가, 기대 가격 변동을 합친 비용이 임대료와 같아지는 균형 조건으로 주택 가격을 설명했습니다(L1). Himmelberg, Mayer, Sinai(2005)는 이 틀을 써서 가격 대 임대료 비율이 도시마다 얼마나 다른 사용자 비용 수준과 대응하는지 따져 보며, 가격 상승이 과열인지 기본 여건의 반영인지를 구분하라고 권합니다(L1). 이 틀에서 임대료는 가격의 닻입니다. 가격이 닻보다 빠르게 오르거나 내리면 두 값 사이의 거리가 벌어지고, 그 거리가 클수록 조정 압력이 생긴다는 것이 기본 직관입니다.
한편 Case와 Shiller(1989)는 단독주택 시장에서 가격 변화가 한 방향으로 이어지는 경향, 곧 가격 모멘텀이 있다는 증거를 제시했습니다(L1). 이 두 연구를 합치면 K-LFT가 담으려는 질문이 나옵니다. 가격이 모멘텀으로 식거나 꺾일 때 임대료가 닻 역할을 하는지, 하고 있다면 얼마나 하는지입니다. 다만 이 구조 설명이 한국에 그대로 성립한다는 보장은 없고, 전세는 보증금 형태라 월세 기반의 이 이론과 단순 대응되지 않습니다(L3). 한국 전세 변동률을 이론의 임대료와 같은 것으로 읽는 데에는 한계가 있습니다.
글로벌 사례 — 영국은 임대료가 버티고 가격이 식었습니다, 미국은 가격이 실질로는 내렸습니다
영국. 영국 통계청(ONS)이 2026년 10월 21일 낸 발표에 따르면 9월 영국 민간 임대료는 월평균 1,406파운드로 1년 전보다 3.8% 올랐고, 이 비율은 8월과 같았습니다. 8월 영국 평균 주택가격은 273,000파운드로 1년 전보다 0.9% 올라 7월의 1.2%보다 둔화됐습니다. 런던은 임대료가 연 3.5% 올랐지만 주택가격은 연 −2.2%였다고 합니다(L1). 기준월이 임대료는 9월, 가격은 8월로 달라서 정확한 같은 시점의 비교는 아니지만(L3), 필자의 정의로 계산하면 영국 전체 K-LFT는 +2.9%p, 런던은 +5.7%p입니다. 가격이 식거나 내리는 곳에서 임대료가 더 강하게 버티는 모양이 한국의 서초구 사례와 닮았습니다. 한국은 주간, 영국은 연 단위라 크기를 직접 견줄 수는 없고 부호와 방향만 비교할 수 있습니다.
미국. S&P Cotality Case-Shiller 지수(2026년 10월 27일 발표)에 따르면 8월 전국 지수는 1년 전보다 2.1% 올라 7월의 1.9%보다 커졌고, 20대 도시 종합은 2.7%, 10대 도시 종합은 3.6%였습니다. 도시별로는 시카고 +6.7%, 뉴욕 +6.2%가 앞섰고 시애틀 −2.0%, 라스베이거스 −1.3%가 뒤처졌습니다. S&P의 분석가는 주택가격이 명목으로는 오르지만 실질로는 15개월 연속 내렸다고 설명했고, 물가 3.4%와 모기지 금리가 6%대 중후반인 점을 어려움으로 언급했습니다(L1). 미국 임대료는 이번 조사에서 같은 기준으로 확인하지 못해 K-LFT를 계산하지 않았습니다(L3). 다만 명목 가격은 오르는데 실질 가격이 내린다는 서술은, 가격과 비교 대상이 물가든 임대료든 서로 다른 속도로 움직인다는 같은 문제의식을 보여 줍니다.
국내 적용 — 주간 숫자 두 줄로 하방을 가늠하고, 공공 데이터로 매주 자동 계산합니다
구조 읽기. 같은 주에서 구별 K-LFT를 계산해 보면 모양이 갈립니다. 서울 평균은 0.17−0.09=+0.08%p, 서초구는 −0.10−(−0.35)=+0.25%p입니다. 매매가 오르는 구는 거의 0에 가깝습니다. 도봉구는 전세 0.34−매매 0.32=+0.02%p, 금천구는 0.31−0.30=+0.01%p입니다(필자 계산, L3). 바꿔 말해 이번 주에는 가격이 내리는 구에서 완충이 크고, 가격이 오르는 구에서는 전세와 매매가 비슷하게 움직였습니다. 지난 9월 넷째 주(9월 28일 기준) 서울은 매매 +0.09%, 전세 +0.16%로 K-LFT가 +0.07%p였으니(인사이트 2026.10.1, L2), 한 달 동안 +0.07에서 +0.08로 큰 변화는 없었습니다. 두 번의 관측으로 추세를 말할 수는 없고, 이번 주 숫자의 의미는 완충이 아직 사라지지 않았다는 정도입니다(L3).
공공 오픈 API 기반 주간 계산 상품 구상. 아래는 구조 구상이며 실제 연계 여부를 확인한 것이 아닙니다(L3, 서비스명·제공 항목·호출 한도 재확인 필요). 상품명은 ‘전세 하방 점검판’입니다. ① 한국부동산원 부동산통계 R-ONE의 주간 아파트 동향 통계(공공데이터포털 data.go.kr에 연계된 서비스가 있는지 재확인 필요)로 구별 매매·전세 주간 변동률을 받아 K-LFT를 매주 계산합니다. ② 국토교통부 아파트 전월세 실거래가 자료 API(data.go.kr 제공, 서비스명 재확인 필요)로 같은 구의 실제 전세 계약 건수와 보증금을 가져와 주간 변동률이 거래량이 적은 주에 왜곡되지 않았는지 점검합니다. ③ 서울 열린데이터광장의 부동산 전월세가 정보(서비스명 재확인 필요)를 교차 대조에 씁니다. 결과 화면에는 완충폭과 거래건수를 같이 보이고, 예측이나 권유 문구는 넣지 않으며 데이터 한계를 명시합니다. 수익 모델 후보는 금융기관·공인중개사용 시장 점검 자료이고(투자권유 아님), 가장 먼저 필요한 것은 전세 변동률이 표본 기반 추정이라는 점과 갱신계약 포함 여부의 확인입니다.
용유미 CSO 인사이트 — 숫자 두 줄을 매주 같은 자리에서 보십시오
27년 동안 시장이 식는 시기를 몇 번 지나 보니, 가격 이야기는 요란해도 먼저 움직이는 것은 임대차 현장의 분위기였습니다. 전세 문의가 끊기는지, 갱신으로 눌러앉는지를 중개 현장에서 먼저 느꼈다는 뜻입니다(L3, 필자의 현장 경험이며 통계가 아닙니다). 이번 주는 매매 상승 폭이 줄어드는 가운데 전세는 상승 폭이 커졌고, 강남권에서는 전세 낙폭이 매매 낙폭보다 훨씬 작았습니다. 그렇다고 가격이 곧 받쳐진다는 뜻은 아닙니다. 오늘 해 볼 일은 세 가지입니다. 첫째, 관심 지역의 이번 주 매매·전세 변동률 두 줄을 적어 차이를 계산해 보십시오. 둘째, 같은 계산을 4주 연속 같은 요일에 이어 가며 부호가 바뀌는지 보십시오. 셋째, 변동률이 아닌 실제 거래 건수와 보증금을 함께 확인하십시오. 이 글은 어떤 선택도 권하지 않고 읽는 틀만 드립니다.
반증 조건(Kill-criteria)과 가장 약한 고리
반증 조건. 다음 중 하나가 확인되면 이 글의 주제문, 즉 ‘가격이 둔화할 때 전세가 가격 하락의 일부를 완충한다’를 폐기합니다(L3, 필자 임계값). 첫째, 2026년 12월 31일까지 한국부동산원 주간 동향에서 서울 K-LFT가 4주 연속 0 이하가 될 때. 둘째, 서울 전세 주간 변동률이 4주 연속 0.10% 미만으로 낮아질 때. 셋째, 서초구처럼 매매가 내리는 구에서 전세 하락 폭이 매매 하락 폭 이상으로 커지는 일이 반복될 때입니다.
가장 약한 고리. 가장 약한 고리는 한 주의 주간 변동률 두 개를 뺀 값에 의미를 부여했다는 점입니다. 주간 변동률은 표본 기반 추정이고 거래가 적은 주에는 흔들립니다. 전세는 신규와 갱신 계약의 구성이 달라질 수 있고, 한국부동산원 보도에서 확인하지 못한 표본 설계가 결과에 영향을 줄 수 있습니다(L3). 영국 비교는 기준월이 다르고 연 단위라 방향만 보는 참고입니다. 이론 부분도 월세 기반이어서 보증금 형태의 전세와 직접 대응되지 않습니다. 기사에서 인용한 수치는 보도를 통해 확인했고 한국부동산원 원문(R-ONE)과 대조하지 못했습니다. 미국 임대료는 확인하지 못해 K-LFT를 계산하지 않았습니다. 실제 의사결정은 반드시 공식 통계 원문과 전문가 확인을 거치셔야 합니다.
참고문헌 및 출처
1. 뉴스핌 (2026.10.29). “서울 아파트값 0.09%↑ 90주 연속 상승…강남·서초는 12주째 하락” — 한국부동산원 2026년 10월 4주(10.26 기준) 주간 동향, 서울·수도권·구별 매매·전세 변동률. (L2 — 언론 경유, 원문 미대조, https://www.newspim.com/news/view/20261029000862)
2. 한국경제 (2026.10.29). “서울 집값 90주째 올라 최장 기록…경기는 군포·기흥까지 강세” — 경기 주요 지역 매매 변동률, 서울 구별 상·하위. (L2 — 언론 경유, https://www.hankyung.com/article/2026102930826)
3. 인사이트 (2026.10.1). “서울 아파트값 86주 연속 상승” — 한국부동산원 2026년 9월 4주(9.28 기준) 서울 매매 +0.09%, 전세 +0.16%, 상승 폭 정점(8월 5주 0.29%). (L2 — 언론 경유, https://www.insight.co.kr/news/576172)
4. Office for National Statistics (2026.10.21). “Private rent and house prices, UK: October 2026.” — 영국 임대료 연 3.8%(9월), 주택가격 연 0.9%(8월), 런던 임대료 3.5%·주택가격 −2.2%. (L1 — 정부 통계, https://www.ons.gov.uk/economy/inflationandpriceindices/bulletins/privaterentandhousepricesuk/october2026)
5. S&P Dow Jones Indices (2026.10.27). “S&P Cotality Case-Shiller Index Reports Annual Gain in August 2026.” — 전국 연 2.1%, 20대 도시 2.7%, 10대 도시 3.6%, 실질 가격 15개월 연속 하락 언급. (L1 — 기관 공식 발표, https://press.spglobal.com/2026-10-27-S-P-Cotality-Case-Shiller-Index-Reports-Annual-Gain-in-August-2026)
6. Poterba, J. M. (1984). “Tax Subsidies to Owner-Occupied Housing: An Asset-Market Approach.” Quarterly Journal of Economics, 99(4), 729–752. — 사용자 비용 기반 주택 가격 결정. (L1 — 학술 원전, 쪽수 대조 필요)
7. Himmelberg, C., Mayer, C. & Sinai, T. (2005). “Assessing High House Prices: Bubbles, Fundamentals and Misperceptions.” Journal of Economic Perspectives, 19(4), 67–92. — 가격 대 임대료와 사용자 비용 비교. (L1 — 학술 원전, 쪽수 대조 필요)
8. Case, K. E. & Shiller, R. J. (1989). “The Efficiency of the Market for Single-Family Homes.” American Economic Review, 79(1), 125–137. — 주택가격 변화의 지속성. (L1 — 학술 원전, 쪽수 대조 필요)
9. 한국부동산원 부동산통계 R-ONE, 국토교통부 아파트 전월세 실거래가 자료, 서울 열린데이터광장 — 계산·설계에 가정한 공공 데이터 후보. (L3 — 서비스명·제공 항목·호출 한도 재확인 필요)
※ L태그 표기 — L1: 공개 1차 자료(법령·정부·기관 공식문서·학술 원전·표준) / L2: 통념·보도·기관 분석 / L3: 추정·확인 필요. K-LFT Index의 정의(전세 변동률 − 매매 변동률), 해석 기준(0), 영국 기준월 불일치를 무시한 비교와 구별 계산값은 필자가 구조를 설명하기 위해 둔 가정치이며(L3), 예측이나 확정된 통계가 아닙니다. 현장 경험 서술은 비유입니다(L3).
면책 — 본 기사는 정보 제공 및 시장 구조 분석을 목적으로 하며, 특정 부동산·증권·금융상품에 대한 투자 권유나 청약·유인이 아닙니다. 수익률, 가격 상승·하락을 보장하거나 예측하지 않습니다. 본문은 투자자문·법률자문·세무자문이 아니며, 개별 사안은 반드시 공인중개사·세무사·변호사 등 관련 전문가와 상담하시기 바랍니다. 본문에 인용된 기관·언론사·연구자·사업체는 필자 또는 용유미닷컴과 제휴·자문·검증 관계가 없는 독자 분석입니다.