목요일 도시재생·리모델링 × 저탄소 그린리모델링 브리프입니다. 정부가 그린리모델링 이자지원을 다시 열었다는 소식은 건물주에게 반가운 뉴스입니다. 그런데 보조금이 풀리면 늘 같은 질문이 따라옵니다. 그 혜택은 끝까지 건물주의 주머니에 남을까요, 아니면 시공 단가가 오르면서 공사 현장으로 흘러갈까요. 경제학은 이것을 귀착(歸着, Incidence, 정책으로 생긴 이득이나 부담이 결국 누구에게 떨어지는가)의 문제라고 부릅니다. 이탈리아는 이 질문에 값비싼 실험으로 답한 나라입니다. 이 글은 한국의 이자지원이 같은 길을 걸을 가능성을 숫자로 점검하는 구조를 제안합니다. 모든 예시값은 필자의 가정(L3)이며 투자 권유가 아닙니다.
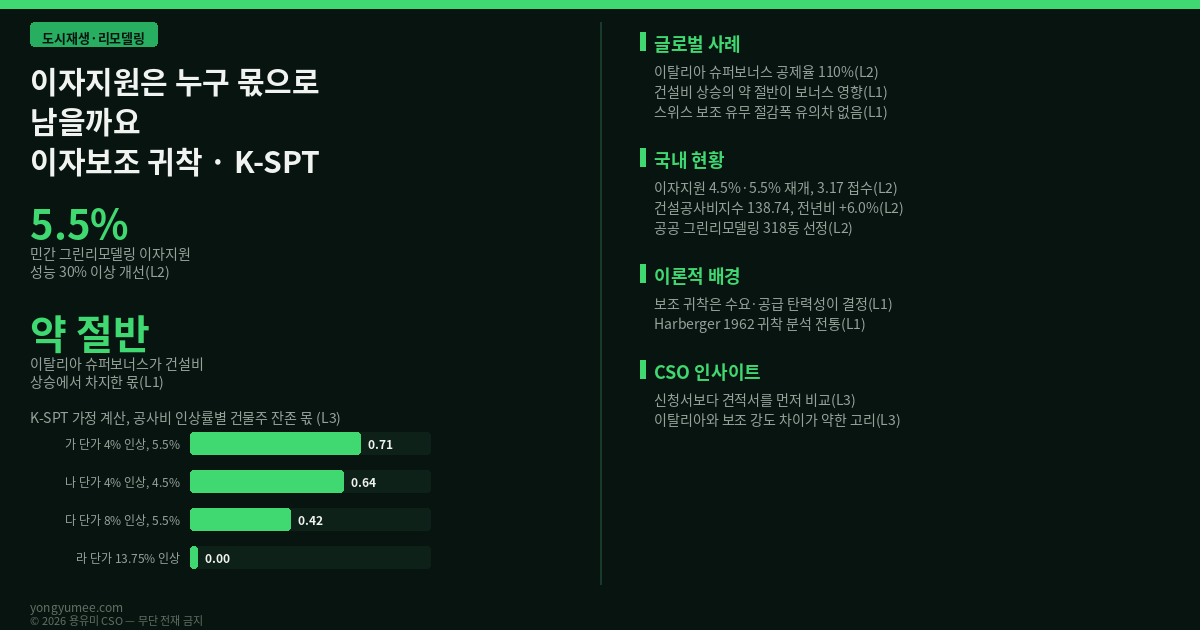
이 질문을 K-SPT(Subsidy Pass-Through) 이자보조 귀착 지수로 묶습니다. 이자보조의 총 가치 가운데 공사비 인상으로 새지 않고 건물주에게 남는 몫을 0에서 1 사이로 읽는 지수입니다. 산식과 단계 기준선, 예시 수치는 구조를 설명하기 위한 필자의 가정치(L3)입니다. 앞서 K-MAC 그린리모델링 한계저감비용은 어떤 공사부터 해야 하는지를, K-EMB 내재탄소 회수 지수는 고칠지 헐지를 물었습니다. 이번 글은 같은 공사를 하기로 정한 뒤 보조금이 가격에 어떻게 반영되는지를 묻습니다.
국토교통부 발표, 동아일보 2026.3.26(L2)
Corsello·Ercolani, 이탈리아은행 2024(L1)
한국건설산업연구원 월간건설시장동향 2026년 10월호(L2)
국토교통부 발표, 헤럴드경제 2026.6.2(L2)
도입 — 이자지원이 돌아왔고, 공사비는 오르고 있습니다
동아일보 2026년 3월 26일자 보도에 따르면 국토교통부는 2024년부터 중단됐던 민간 건축물 그린리모델링 이자지원사업을 2026년 3월 17일부터 다시 받기 시작했습니다. 종전에는 이자지원율이 4%로 일정했지만, 올해는 에너지 성능을 20% 이상 30% 미만 개선하면 4.5%, 30% 이상 개선하거나 신혼부부·다자녀·고령자·차상위·보훈 대상이면 5.5%로 나뉩니다. 대출 한도는 비주거 건축물이 50억 원에서 200억 원으로 커졌고, 공동주택은 3,000만 원, 단독주택은 1억 원이 그대로입니다. 상환 기간은 주거용이 최대 5년, 비주거용이 거치 3년을 포함해 최대 10년이며, 신한·우리·KB·농협은행이 취급 은행으로 소개됐습니다(L2). 공공 부문도 같은 방향입니다. 헤럴드경제 2026년 6월 2일자는 ‘공공건축물 그린리모델링 2.0’에 535동이 신청해 318동이 선정됐고, 올해부터 침수 방지와 빗물 저감 같은 기후 회복력 시설도 지원 대상에 넣었다고 전합니다(L2).
한편 공사비는 이미 오르는 중입니다. 한국건설산업연구원의 2026년 10월 월간건설시장동향은 건설공사비지수를 138.74, 전년 동월 대비 6.0% 상승으로 전합니다. 다만 이 페이지에는 기준월이 명시되어 있지 않아 8월 수치로 추정할 뿐입니다(L2). 같은 자료에서 건설수주는 8월 15.7조 원으로 전년 동월 대비 8.1% 줄었습니다. 수요가 약한 시장에서도 공사비가 오른다는 사실은, 공급 쪽의 비용 압력이 별개로 작동한다는 뜻입니다. 여기에 보조금이 수요를 더하면 어떻게 될까요. 그 답은 보조금이 어디로 귀착하는가에 달려 있습니다.
이론적 배경 — 보조금을 누가 가져가는지는 탄력성이 정합니다
조세와 보조금의 귀착 분석은 법적으로 누구에게 지급하느냐와 경제적으로 누가 이득을 보느냐가 다르다는 데서 출발합니다. 시공 서비스에 단위당 보조를 주는 단순한 시장을 생각해 보겠습니다. 수요의 가격탄력성을 ε_D(절댓값), 공급의 가격탄력성을 ε_S라 하면, 시공업체가 받는 가격은 보조액의 ε_D÷(ε_D+ε_S)만큼 오르고, 건물주가 실제로 부담하는 가격은 ε_S÷(ε_D+ε_S)만큼 내려갑니다(L1, 표준 미시경제 교과서 결과이며 Harberger 1962 이래의 귀착 분석 전통입니다, 원문 쪽수는 미대조). 쉽게 말해 공급이 빨리 늘지 못할수록, 수요가 보조에 민감하게 반응할수록 보조금은 시공 단가로 흘러갑니다. 그린리모델링은 단열 외피, 창호, 설비를 다루는 숙련 인력과 자재 공급에 병목이 생기기 쉬운 업종이라 ε_S가 낮을 가능성이 있습니다. 이것은 필자의 추정이며 국내 탄력성 실측은 확인하지 못했습니다(L3).
K-SPT = (S − ΔC) ÷ S
S는 이자보조의 총 가치(대출 잔액 × 이자지원율 × 지원 연수, 할인 생략), ΔC는 보조 때문에 오른 공사비의 누적액입니다. 1이면 보조 전부가 건물주에게 남고, 0이면 전부 시공 단가로 흡수되며, 음수면 보조보다 더 많이 공사비가 올랐다는 뜻입니다. 단계 기준선은 필자 가정(L3)으로 0.7 이상 ‘소유자 귀속’, 0.3 이상 0.7 미만 ‘혼재’, 0.3 미만 ‘시공 흡수’로 둡니다.
예시 계산(L3) — 보조 전 공사비 10억 원, 대출 5억 원, 이자지원율 5.5%, 평균 잔액 5억 원이 5년간 유지된다고 단순 가정하면 S는 1.375억 원입니다. 보조 때문에 단가가 4% 오르면 ΔC는 0.4억 원이고 K-SPT는 약 0.71로 ‘소유자 귀속’의 문턱에 있습니다. 단가가 8% 오르면 ΔC가 0.8억 원이 되어 지수는 약 0.42로 ‘혼재’이고, 13.75% 오르면 지수는 0이 되어 보조가 전부 사라집니다. 지원율이 4.5%라면 S는 1.125억 원이어서 같은 4% 인상에서도 지수가 약 0.64로 내려갑니다. 이 숫자는 실제 사업의 측정값이 아니라 계산 방식을 보여 주는 예시입니다.
이 지수가 주는 반직관적 통찰은 하나입니다. 보조율이 높을수록 건물주에게 좋아 보이지만, 공급이 늘지 못하는 구간에서는 보조율이 높을수록 시공 단가로 새는 절대액도 커집니다. 그래서 정책 설계의 핵심은 보조의 크기보다 공급의 신축성, 곧 시공 인력과 자재의 병목을 함께 푸는 데 있습니다.
글로벌 사례 — 이탈리아의 110%, 스위스의 소득 없는 심도
이탈리아 슈퍼보너스. 이탈리아는 2020년부터 에너지 효율 개선 공사비의 110%를 세액공제로 돌려주는 슈퍼보너스를 운영했습니다. ENEA 자료를 인용한 QuiFinanza 2024년 9월 보도는 2024년 7월 기준 누적 비용이 약 1,229억 3,800만 유로, 대상 건물이 49만 6,194동이라고 전합니다(L2). 이탈리아은행의 Corsello와 Ercolani(2024)는 건설비용지수를 설명하는 시계열 모형으로, 2021년 9월부터 2023년 12월까지 건설비 상승의 약 절반이 슈퍼보너스 때문이라고 추정했습니다(L1, 이탈리아은행 Occasional Paper 903). 이 논문을 요약한 VoxEU 칼럼에 따르면 그 기여는 2022년 말 약 5%p, 2023년 말 약 7%p였고, 전체 규모는 1,500억 유로를 넘으며 순차입 효과는 GDP의 약 1%(2021), 3%(2022), 4%(2023)였습니다(L2). 저자들은 혜택이 집주인만이 아니라 상류의 건설 관련 기업으로 재분배됐다고 결론짓습니다. 공제율이 110%여서 건물주의 자기부담이 사실상 없었으므로 ε_D가 매우 큰 극단적 경우로 읽을 수 있습니다. 이 해석은 필자의 것입니다(L3).
스위스 보조금 평가. Hondeborg 등(2023)은 Energy Policy 180권에서 스위스 건물 400여 동, 약 1만 9,000개 관측치, 11년 자료로 개보수 보조의 효과를 살폈습니다. 개보수는 에너지 사용을 평균 10~20% 줄였지만, 보조를 받은 개보수와 받지 않은 개보수의 절감폭은 통계적으로 유의하게 다르지 않았습니다(L1, 초록 확인, 본문 미대조). 이 결과는 보조가 더 깊은 개보수를 끌어냈는지, 어차피 할 공사에 돈을 얹었는지를 묻게 만듭니다. 귀착이 시공 쪽으로 새는 문제와 별개로, 보조가 추가 효과(additionality)를 만드는지도 확인해야 한다는 뜻입니다.
| 구분 | 보조가 시공 단가로 새기 쉬운 조건 | 건물주에게 남기 쉬운 조건 | 확인할 수치 |
|---|---|---|---|
| 수요 반응(ε_D) | 자기부담이 작고 신청이 단기간에 몰림 | 자기부담이 크고 신청이 분산됨 | 월별 신청 건수, 자기부담 비율 |
| 공급 신축성(ε_S) | 숙련 인력·창호·단열재 병목 | 업체 진입이 쉽고 자재가 풍부 | 등록 업체 수, 자재 가격 추이 |
| 정보 구조 | 견적 비교 수단이 없음 | 표준 단가와 견적 공개 | 견적 대비 공사비지수 편차 |
국내 적용 — 저탄소 녹색성장 관점과 공공 오픈 API 견적 점검 상품
저탄소 녹색성장 관점의 활용 방안. 건물 부문 탄소 감축은 결국 개보수 물량이 따라 줘야 합니다. 이자지원이 물량을 늘리는 데 성공해도 단가가 함께 오르면 같은 예산으로 개선되는 면적이 줄어듭니다. 그래서 환경 목표의 관점에서도 K-SPT는 의미가 있습니다. 보조 1원이 개선 면적 몇 ㎡로 이어지는지를 보려면 보조 총액을 단가로 나눈 값을 추적해야 하고, 이 값은 귀착이 새는 만큼 줄어듭니다(L3, 필자의 구조 구상). 민간에서는 건물주가 5.5% 우대(성능 30% 이상 개선) 문턱을 넘기 위해 공사 범위를 늘릴 유인이 생깁니다. 이 문턱이 더 깊은 개보수를 끌어내는지, 문턱 바로 위에 공사가 몰리는지는 신청 자료로 확인할 수 있는 검증 가능한 질문입니다(L3).
공공 오픈 API 프롭테크 상품 설계. 아래는 구조 구상이며 실제 연계 여부를 확인한 것이 아닙니다(L3, 서비스명·제공 항목·호출 한도 재확인 필요). 상품명은 ‘보조금 귀착 견적 점검기’입니다. ① 국토교통부 건축HUB의 건축물대장정보 서비스(공공데이터포털 data.go.kr 제공)에서 사용승인일·연면적·구조·용도를 불러와 공사 대상의 규모와 연식을 잡습니다. ② 한국에너지공단의 ‘제로에너지건축물 인증현황’ 파일데이터(data.go.kr 15085042, 2025년 12월 31일 기준 9,760행, 연 1회 갱신, XML·JSON 오픈API 제공이 확인됩니다, L2)로 같은 용도·지역의 인증 건물 분포를 참고선으로 삼습니다. ③ 한국건설기술연구원이 산출하는 건설공사비지수(연계 API 존재 여부는 미확인, L3)와 한국은행 경제통계시스템 ECOS 오픈API(기준금리, 서비스명 재확인 필요, L3)로 단가 흐름과 금리 환경을 붙입니다. ④ 국토교통부 실거래가 공개시스템 API(L3, 서비스명 재확인)로 주변 거래가격을 가져와 개보수 후 자산가치 변화의 비교 기준으로만 씁니다. 이 네 데이터에 사용자가 입력한 견적을 합치면 ‘이 견적이 공사비지수 대비 몇 % 높은가’, ‘이자지원의 몇 %가 단가 상승분에 해당하는가’를 계산해 보여 줄 수 있습니다.
수익 모델과 한계. 후보는 건물주용 견적 점검 리포트, 은행과 지자체의 사업 사전 심사 보조, 시공업체의 표준 견적 도구입니다(투자권유 아님). 다만 견적에는 현장 조건과 공사 범위가 반영되므로 지수와의 단순 비교는 오해를 부를 수 있습니다. 또 성능 개선율과 실제 절감 사이의 간격이 있을 수 있어(스위스 사례의 10~20% 절감이 설계 예측과 같았는지는 확인하지 못했습니다, L3) 보조의 성과를 설계치만으로 판단해서는 안 됩니다.
용유미 CSO 인사이트 — 보조금 신청서보다 견적서를 먼저 비교하십시오
27년 동안 분양시장에서 재개발 현장까지 걸어 보면, 보조금이나 인센티브가 풀린 직후 업계 단가가 슬며시 움직이는 장면을 여러 번 보게 됩니다(L3, 필자의 현장 경험이며 통계가 아닙니다). 건물주가 오늘 던질 수 있는 질문은 세 가지입니다. 첫째, 이 견적은 보조가 없었다면 얼마였을까요. 둘째, 같은 공사를 보조 신청 전과 후에 두 곳 이상에서 받아 비교해 보았는가. 셋째, 우대 문턱인 성능 30% 개선을 넘기 위해 늘린 공사 범위가 실제로 필요한 것인가. 이 세 질문에 답한 뒤 신청서를 쓰는 것이 순서입니다. 지자체와 금융기관에는 신청 건수보다 신청 후 단가의 흐름을 모니터링하라고 권합니다.
반증 조건(Kill-criteria)과 가장 약한 고리
반증 조건. 다음 중 하나가 확인되면 이 글의 주장, 즉 ‘국내 그린리모델링 이자지원은 공급 병목 구간에서 보조 가치의 상당 부분을 시공 단가로 흘려보낼 수 있다’는 주제문을 폐기합니다(L3, 필자 임계값). 첫째, 2027년 상반기까지 이자지원 신청이 크게 늘었는데도 그린리모델링 공사의 평균 단가가 건설공사비지수 상승률 이내에 머물 때. 둘째, 같은 공사의 보조 신청 전후 견적을 비교한 표본 다수에서 단가 차이가 2% 미만일 때. 셋째, 국내 시공 공급의 탄력성이 높다는 실측이 나올 때.
가장 약한 고리. 가장 약한 고리는 이탈리아와 한국의 보조 강도 차이입니다. 이탈리아는 공사비의 110%를 돌려주었고, 한국의 이자지원은 예시 계산에서 공사비의 10% 남짓에 그치는 가정을 썼습니다(L3). 그만큼 귀착의 크기도 훨씬 작을 수 있으며, 이탈리아의 결과를 한국에 그대로 옮겨서는 안 됩니다. 또 건설공사비지수의 기준월이 원문에 없고, 이자지원 신청 실적과 평균 단가의 통계는 확인하지 못했습니다. 예시값 0.71·0.42·0.64는 계산 방식을 보여 주기 위한 가정이며, API 서비스명과 제공 항목도 재확인이 필요합니다.
참고문헌 및 출처
1. Corsello, F. & Ercolani, V. (2024). “The role of the Superbonus in the growth of Italian construction costs.” Banca d’Italia, Questioni di Economia e Finanza (Occasional Paper) No. 903. — 2021.9~2023.12 건설비 상승의 약 절반을 슈퍼보너스로 추정. (L1 — 초록 확인, 본문 미대조, https://ideas.repec.org/p/bdi/opques/qef_903_24.html)
2. VoxEU/CEPR (2024). “The impact of the Superbonus on Italian construction costs.” — 2022년 말 약 5%p, 2023년 말 약 7%p 기여, 전체 규모 1,500억 유로 초과, 순차입 GDP 대비 약 1·3·4%. (L2 — 요약 칼럼, https://cepr.org/voxeu/columns/impact-superbonus-italian-construction-costs)
3. QuiFinanza (2024.9.2). 「Costi del Superbonus sempre più alti」 — ENEA 인용, 2024년 7월 기준 누적 비용 약 1,229억 3,800만 유로, 49만 6,194동. (L2 — 언론 경유, https://quifinanza.it/mercato-immobiliare/superbonus-costi-luglio-2024/847979/)
4. Hondeborg, D., Probst, B., Petkov, I. & Knoeri, C. (2023). “The effectiveness of building retrofit subsidies: Empirical evidence from Switzerland.” Energy Policy, 180, 113680. — 10~20% 절감, 보조 여부별 절감폭 유의차 없음. (L1 — 초록 확인, 본문 미대조, https://ip.mpg.de/en/publications/details/the-effectiveness-of-building-retrofit-subsidies-empirical-evidence-from-switzerland.html)
5. 동아일보 (2026.3.26, 다음 뉴스 게재). “2년 만에 돌아온 ‘그린리모델링’… 이자 지원율 최대 5.5%로” — 지원율 4.5%/5.5%, 한도·상환 기간, 접수 시작 3월 17일. (L2 — 언론 경유, https://v.daum.net/v/20260326043356184)
6. 헤럴드경제 (2026.6.2). “‘그린리모델링으로 에너지 절감’ 공공건축물 318동 변모한다” — 신청 535동 중 318동 선정, 기후 회복력 시설 지원 확대. (L2 — 언론 경유, 예산·목표 절감률은 본문에 없음, https://www.heraldk.com/article/2026060218000070240)
7. 한국건설산업연구원 (2026.10). 월간건설시장동향 2026년 10월호 — 건설공사비지수 138.74(+6.0%, 기준월 미표기), 8월 건설수주 15.7조 원(-8.1%). (L2 — 기관 분석 페이지, https://cerik.re.kr/material/prospect/3136)
8. 한국에너지공단. 「제로에너지건축물 인증현황_20251231」 — data.go.kr 15085042, 9,760행, 연 1회 갱신, XML·JSON 오픈API. (L2 — 포털 설명 확인, https://www.data.go.kr/data/15085042/fileData.do)
9. Harberger, A. C. (1962). “The Incidence of the Corporation Income Tax.” Journal of Political Economy, 70(3). — 귀착 분석의 고전. (L1 — 서지 기반, 쪽수·본문 미대조) 및 표준 미시경제학 교과서의 보조금·조세 귀착 결과(탄력성 비율 공식). (L1 — 일반 결과)
10. 국토교통부 건축HUB 건축물대장정보, 한국건설기술연구원 건설공사비지수, 한국은행 경제통계시스템(ECOS), 국토교통부 실거래가 공개시스템 — 설계 구상에 쓴 공공 데이터 후보. (L3 — 서비스명·제공 항목·호출 한도 재확인 필요)
※ L태그 표기 — L1: 공개 1차 자료(법령·정부·기관 공식문서·학술 원전·표준) / L2: 통념·보도·기관 분석 / L3: 추정·확인 필요. K-SPT Index의 산식, 단계 기준선(0.3·0.7), 입력 가정치(공사비 10억·대출 5억·평균 잔액 5억·5년)와 예시 계산값은 필자가 구조를 설명하기 위해 둔 가정치이며(L3), 예측이나 실제 통계가 아닙니다. 현장 경험 서술은 비유입니다(L3).
면책 — 본 기사는 정보 제공 및 시장 구조 분석을 목적으로 하며, 특정 부동산·증권·금융상품에 대한 투자 권유나 청약·유인이 아닙니다. 수익률, 가격 상승·하락을 보장하거나 예측하지 않습니다. 본문은 투자자문·법률자문·세무자문이 아니며, 개별 사안은 반드시 공인중개사·감정평가사·건축사·세무사·변호사 등 관련 전문가와 상담하시기 바랍니다. 본문에 인용된 기관·언론사·연구자·사업체는 필자 또는 용유미닷컴과 제휴·자문·검증 관계가 없는 독자 분석입니다.