수요일 부동산 투자 아이디어 브리프입니다. 2026년 10월 15일 한국부동산원이 낸 「2026년 3분기 오피스텔 가격동향조사」는 두 개의 숫자가 서로 다른 방향을 가리킵니다. 전국 오피스텔 매매가격은 전분기보다 0.33% 내렸고, 월세는 0.86% 올랐습니다. 9월 기준 오피스텔 수익률은 5.90%, 전월세전환율은 6.56%였습니다(L2, 스마트투데이 2026.10.15 보도). 월세로 버는 돈은 늘고 건물 값은 내리는 시장에서 투자자가 확인해야 할 것은 어느 쪽 숫자가 더 큰가입니다. 그리고 이 질문은 하루 전인 10월 22일 한국은행이 기준금리를 연 3.00%에서 동결한 상황 위에 놓여 있습니다(L2, 한국금융신문 2026.10.22 속보). 7월에 2.75%로 올린 뒤 금리가 더 높은 자리에서 멈춘 셈입니다.
이 질문을 K-IAS(Income-Appreciation Survival) 임대수익 순생존율 지수로 묶습니다. 연 임대수익률에서 가격 하락분을 뺀 순수익이 처음 임대수익률의 몇 퍼센트로 살아남는가를 보는 값입니다. 산식, 단계 기준선, 구간별 예시 계산은 구조를 설명하기 위한 필자의 가정치(L3)이며 예측이 아닙니다. 앞서 K-NLV 인상 완충 횟수 지수가 ‘빌린 돈의 비용이 수익률을 감당하는가’를 물었다면, 이번 글은 대출 이전 단계에서 ‘수익률이 가격 하락을 감당하는가’를 묻습니다. 앞의 글이 부채 쪽의 간격이라면 이번 글은 자산 자체의 총수익입니다.
한국부동산원, 스마트투데이 2026.10.15(L2)
한국부동산원, SBS Biz 2026.10.15(L2)
한국부동산원, 스마트투데이 2026.10.15(L2)
한국금융신문 2026.10.22(L2)
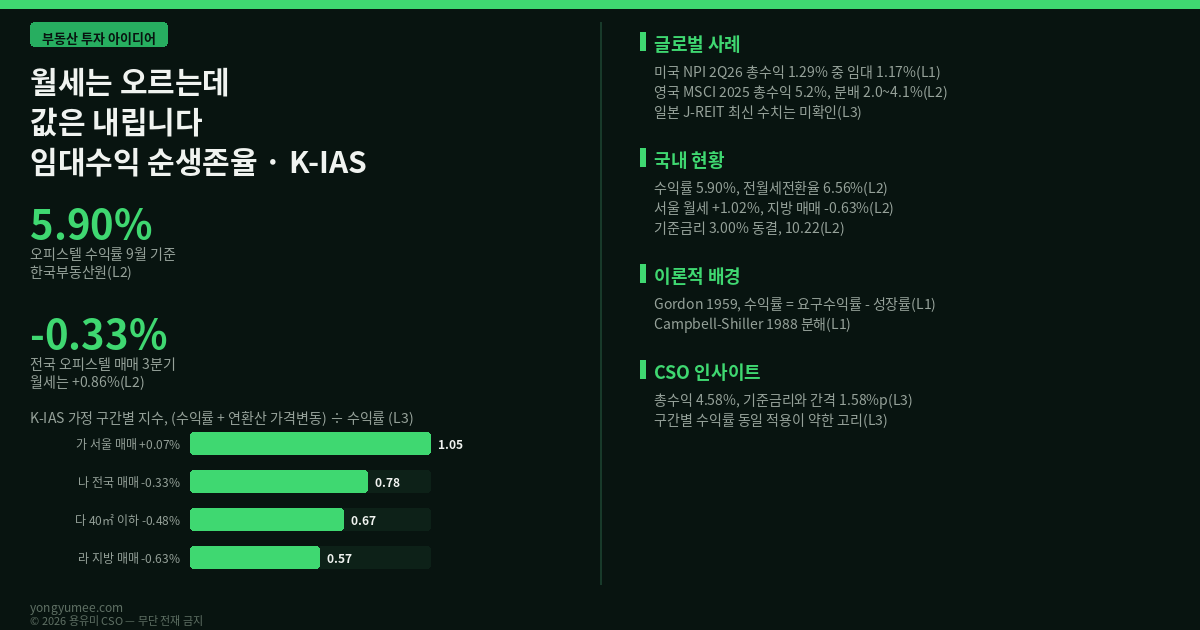
도입 — 수익률 5.90%와 연환산 -1.32%를 한 줄에 놓으면
2026년 3분기 오피스텔 조사의 표본은 수도권과 지방 광역시, 세종 등 9개 시·도의 오피스텔 2,300호입니다. 전국 매매가격은 -0.33%로 2분기의 -0.30%보다 하락 폭이 조금 커졌고, 전세는 +0.15%, 월세는 +0.86%였습니다. 서울만 따로 보면 매매 +0.07%(2분기 +0.24%), 전세 +0.37%, 월세 +1.02%로 오름세가 이어졌지만 오름 폭은 매매에서 눈에 띄게 줄었습니다. 반대편에는 인천 -0.71%, 경기 -0.42%, 지방 -0.63%가 있습니다. 규모별로는 전용 40㎡ 이하가 -0.48%로 가장 약했고 85㎡ 초과는 +0.38%였습니다(L2, 스마트투데이, SBS Biz 2026.10.15, 서로 다른 보도 두 건이 서울 수치를 교차 확인했습니다).
이 숫자들을 투자자의 언어로 옮기면 단순한 산술이 나옵니다. 9월 수익률 5.90%는 임대로 벌어들이는 몫입니다. 분기 하락률 -0.33%를 네 번 이어 붙이면 연 -1.32%이고, 두 값을 더한 총수익은 4.58%입니다. 같은 값을 기준금리 3.00%와 비교하면 1.58%포인트의 차이가 남습니다. 임대수익이 자본손실을 훨씬 웃돌고 있다는 뜻이지만, 처음 수익률의 약 22%가 가격 하락에 사라진다는 뜻이기도 합니다. 이 ‘사라지는 몫’을 한 숫자로 만든 것이 K-IAS입니다. 여기서 연환산은 분기 하락이 1년 동안 같은 속도로 이어진다는 단순 가정이며(L3), 실제 추세가 꺾이면 값은 크게 달라집니다. 또 5.90%가 비용과 공실을 반영한 순수익률인지는 보도만으로 확인되지 않았습니다.
이론적 배경 — 수익률은 요구수익률에서 성장률을 뺀 값입니다
자산가격을 현금흐름의 현재가치로 보는 가장 오래된 틀은 Gordon(1959)의 성장 모형입니다. 가격이 다음 기의 현금흐름을 ‘요구수익률에서 성장률을 뺀 값’으로 나눈 것과 같다고 보며, 이를 뒤집으면 현재 수익률은 요구수익률에서 기대 성장률을 뺀 값이 됩니다(L1, Gordon, Review of Economics and Statistics, 1959, 서지 기반이며 원문 쪽수는 미대조입니다). 부동산 쪽에서는 캡레이트(Cap rate, 순영업소득을 가격으로 나눈 수익률)가 이 관계를 그대로 따릅니다. 성장이 기대되면 수익률이 낮아도 팔리고, 가격이 내릴 것으로 보이면 같은 건물도 더 높은 수익률을 줘야 거래됩니다. Campbell & Shiller(1988)는 이 관계를 확장해 수익률 변화가 미래 현금흐름 기대와 할인율 기대 중 어느 쪽에서 오는지를 나누어 보는 길을 열었습니다(L1, Review of Financial Studies, 1988, 서지 기반).
이 틀을 오피스텔에 대입하면 K-IAS의 뜻이 선명해집니다. 수익률 5.90%와 연 -1.32%의 가격 변화를 그대로 받아들이면, 시장이 암묵적으로 요구하는 총수익은 약 4.58%입니다. 기준금리 3.00%를 무위험 기준으로 놓으면 그 위의 1.58%포인트가 오피스텔이라는 자산에 붙은 위험 보상입니다. K-IAS가 1.0이면 가격이 내리지 않거나 오르고 있다는 뜻이고, 0.7에 가까워지면 수익률의 3할이 가격 하락에 먹히고 있다는 뜻입니다. 단계 기준선(1.0, 0.7)은 필자가 구조를 설명하려 둔 가정치(L3)입니다. 한 가지 분명히 해 둘 점이 있습니다. 이 모형은 ‘지금의 가격이 옳다’고 말하지 않습니다. 시장이 요구하는 조건이 무엇인지를 역산해 보여 줄 뿐이고, 요구수익률이 바뀌면 가격은 그에 맞게 움직입니다. 금리 동결이 길어질수록 무위험 기준이 높게 고정되어 이 간격의 해석이 달라질 수 있습니다.
글로벌 사례 — 수익이 어디서 오는지는 시장마다 다릅니다
미국의 NCREIF 부동산지수(NPI)는 기관투자자 보유 상업용 부동산의 총수익을 임대수익과 자본가치 변동으로 나누어 발표합니다. 2026년 2분기 총수익은 1.29%였고 이 가운데 임대수익이 1.17%, 자본가치 변동이 0.12%였습니다. 최근 네 분기 총수익은 5.00%였습니다(L1, NCREIF NPI 2Q2026 보도자료, 2026.7.25). 총수익의 약 91%가 임대수익이었다는 계산이 나옵니다. 가격이 거의 움직이지 않는 시기에는 임대수익이 곧 총수익이라는 점을 보여 주는 사례이고, K-IAS로 환산하면 1.0 안팎입니다. 다만 이 지수는 기관 보유 상업용 자산 전체의 평균이라 한국 오피스텔과 같은 소형 주거용 임대와는 표본이 다릅니다(L3).
영국에서는 MSCI와 AREF가 낸 분기 부동산 펀드 지수가 같은 질문을 다른 모양으로 보여 줍니다. 2026년 2월 26일 발표 자료에 따르면 2025년 연간 총수익은 5.2%였고, 분배수익률은 균형형 펀드 2.0%, 장기임대 펀드 4.1%였습니다. 같은 자산군 안에서도 임대수익 비중이 두 배가량 차이 나는 셈입니다(L2, AREF 요약 페이지, 원문이 연도를 ‘2026’으로 표기해 2025년분의 오기로 보았으며 MSCI 원문은 미대조입니다). 일본의 J-REIT은 분배금 중심의 구조를 가진 시장으로 알려져 있으나, 이번 조사에서 최신 분배수익률은 확인하지 못했습니다(L3). 세 사례가 공통으로 가리키는 것은 하나입니다. 임대수익 비중이 높은 자산은 가격 하락에 둔감하고, 자본손익 비중이 높은 자산은 사이클을 크게 탄다는 점입니다.
국내 적용 — 구간별로 나누면 같은 오피스텔이 다른 지수를 가집니다
K-IAS를 구간별로 계산해 보면 평균 뒤에 가려진 차이가 드러납니다. 아래 값은 모두 전국 평균 수익률 5.90%를 각 구간에 똑같이 적용하고 분기 변동률을 4배한 가정 계산입니다(L3). 전국은 5.90에서 1.32를 빼 4.58이므로 K-IAS 0.78입니다. 서울은 분기 +0.07%를 4배한 +0.28%를 더해 6.18이므로 1.05입니다. 지방은 -0.63%의 4배인 -2.52%를 빼 3.38이므로 0.57입니다. 전용 40㎡ 이하는 -0.48%의 4배 -1.92%로 3.98이므로 0.67이고, 85㎡ 초과는 +0.38%의 4배 +1.52%로 7.42이므로 1.26입니다. 같은 오피스텔이라는 이름 아래서 서울과 지방, 소형과 대형의 값이 0.57에서 1.26까지 벌어진다는 뜻입니다. 구간별 실제 수익률은 이보다 훨씬 다를 가능성이 큽니다. 소형 지방 오피스텔은 수익률이 더 높고 서울 대형은 더 낮을 수 있어서, 이 표는 ‘가격 변동만의 효과’를 보여 주는 것으로 읽어야 합니다.
월세 상승은 이 계산에 아직 들어가지 않았습니다. 월세가 분기 0.86% 올랐다면 다음 해 수익률이 올라갈 여지가 있고, 그만큼 K-IAS의 분자가 커집니다. 반대로 월세가 오른 이유가 전세 기피와 월세 전환 수요라면 수요가 월세 쪽으로 몰린 일시적 효과일 수 있습니다. 전세가율이 86.46%로 높게 유지되는 점(L2, 스마트투데이 2026.10.15)은 전세 보증금 부담이 임대인과 임차인 모두에게 부담이 된다는 신호로 읽히고, 월세 선호가 이어질 근거이기도 하며 한편으로는 갑자기 꺾일 수 있는 위험이기도 합니다. 서울 월세 +1.02%가 2분기 +0.90%보다 커졌다는 점은 긍정적이지만 한 분기의 변화입니다.
공공 데이터로 짤 수 있는 계산 구조. 한국부동산원 부동산통계(R-ONE) 오픈 API에서는 오피스텔 가격동향과 수익률 계열을, 공공데이터포털(data.go.kr)의 국토교통부 오피스텔 매매·전월세 실거래가 자료에서는 개별 거래의 가격과 보증금·월세를, 한국은행 경제통계시스템(ECOS) 오픈 API에서는 기준금리를 받을 수 있는 것으로 알려져 있습니다(L3, 서비스명·제공 항목·갱신 주기는 재확인이 필요합니다). 세 자료를 같은 행정동과 같은 분기로 묶으면 구간별 수익률과 가격 변동을 실제 값으로 넣은 K-IAS를 직접 계산할 수 있고, 위의 가정 계산이 얼마나 틀렸는지도 확인할 수 있습니다. 이 계산 구조는 정보 제공용 분석 틀이며 특정 상품의 추천이나 수익 보장이 아닙니다.
용유미 CSO 인사이트 — 수익률표를 볼 때 던질 네 가지 질문
27년 동안 분양 현장과 중개 현장에서 지켜본 소형 수익형 상품은 늘 같은 방식으로 소개됩니다. 첫 줄에는 월세와 수익률이 크게 적히고, 가격이 내려갈 가능성은 맨 아래 작은 글씨에 있습니다. 그래서 숫자를 읽는 순서를 바꾸자고 제안합니다(L3, 현장 경험에 기반한 비유이며 통계가 아닙니다). 첫째, 수익률이 보도에 나온 평균인지 내 건물의 실제 순수익률인지 가려 보십시오. 관리비, 공실 기간, 세금을 뺀 값이 5.90%보다 훨씬 낮을 수 있습니다. 둘째, 같은 단지의 최근 실거래가가 분기마다 어느 쪽으로 움직였는지 적어 보십시오. 가격 하락이 이어지는 동안에는 수익률이 좋아 보여도 K-IAS가 낮아집니다. 셋째, 기준금리 3.00%와 내 총수익의 간격이 1.5%포인트 안팎이라면 그 간격이 위험 보상으로 충분한지 스스로 답해 보십시오. 넷째, 월세가 오른 이유가 지역 수요인지 전세 기피인지 확인하십시오. 네 질문 가운데 하나라도 답이 없다면 숫자가 아직 완성되지 않은 것입니다. 이 글은 투자 권유가 아니며 개인의 상황에 따른 판단은 전문가와 확인하셔야 합니다.
반증 조건(Kill-criteria)과 가장 약한 고리
반증 조건. 이 글의 주제문은 ‘오피스텔의 임대수익이 아직 가격 하락을 상쇄하고 있다’입니다. 2026년 4분기 조사(2027년 1월 발표 예상)에서 전국 오피스텔 매매가격이 분기 -0.60% 이하로 내려 연환산 -2.4%에 이르거나, 월세 상승률이 분기 0.30% 아래로 떨어지면 이 주제문을 기각합니다. 어느 쪽이든 K-IAS가 0.6 아래로 내려가 총수익이 3.5% 안팎까지 줄어들고, 기준금리 3.00%와의 간격이 사실상 사라지기 때문입니다(L3, 기준값 모두 필자 가정). 또한 한국부동산원이 수익률 산정 방식을 바꾸거나 5.90%가 총수익 기준이었음이 확인되면 지수의 분자를 다시 정해야 합니다.
가장 약한 고리. 이 분석에서 가장 약한 연결은 구간별 수익률을 전국 평균 5.90%로 통일한 점입니다. 보도에서 구간별 수익률은 확인되지 않았고, 분기 하락률의 단순 연환산은 추세가 유지된다는 가정에 기댑니다. 즉 결론의 방향보다 수치의 정밀도가 약합니다. 따라서 이 글의 계산값은 순위와 방향을 보는 용도이고, 개별 오피스텔의 판단 근거가 될 수 없습니다. 일본 J-REIT의 최신 분배수익률과 구간별 순수익률은 확인하지 못했습니다.
참고문헌 및 출처
1. 스마트투데이 (2026.10.15). “3분기 오피스텔 매매 0.33% 하락…월세는 0.86% 상승” — 한국부동산원 「2026년 3분기 오피스텔 가격동향조사」 요약, 수익률 5.90%·전월세전환율 6.56%·전세가율 86.46%(2026.9 기준). (L2 — 언론 경유, 한국부동산원 원문 미대조, https://www.smarttoday.co.kr/ko-kr/articles/112727)
2. SBS Biz (2026.10.15). “올 3분기 서울 오피스텔, 매매 상승 폭 꺾이고 월세는 1% 뛰어” — 서울 매매 +0.07%, 월세 +1.02% 교차 확인. (L2 — 언론 경유, https://biz.sbs.co.kr/amp/article/20000340147)
3. 한국금융신문 (2026.10.22). “[속보] 10월 한은 금통위, 기준금리 연 3.00% 동결”. (L2 — 속보 기사, 결정문 원문 미대조, https://www.fntimes.com/html/view.php?ud=202610220949143753179ad43907_18)
4. NCREIF (2026.7.25). NPI Press Release 2Q2026 — 총수익 1.29%, 임대수익 1.17%, 자본가치 0.12%, 최근 4분기 5.00%. (L1 — 기관 공식 보도자료, https://ncreif.org/__static/jdj5jdewjhnou3vmywrsudbrsghqcmjx/NPI-Press-Release-2Q2026(2).pdf)
5. AREF (2026.2.26). MSCI Q4 index results summary — 2025년 총수익 5.2%, 분배수익률 균형형 2.0%·장기임대 4.1%. (L2 — 요약 페이지, 연도 표기 오기 추정, MSCI 원문 미대조, https://www.aref.org.uk/resource/msci-releases-q4-index-results-aref-summary.html)
6. Gordon, M. J. (1959). “Dividends, Earnings, and Stock Prices.” Review of Economics and Statistics, 41(2). (L1 — 학술 원전 서지 기반, 쪽수·세부 수식 미대조)
7. Campbell, J. Y. & Shiller, R. J. (1988). “The Dividend-Price Ratio and Expectations of Future Dividends and Discount Rates.” Review of Financial Studies, 1(3). (L1 — 학술 원전 서지 기반, 쪽수·세부 수식 미대조)
8. 한국부동산원 부동산통계(R-ONE) 오픈 API; 공공데이터포털 국토교통부 오피스텔 매매·전월세 실거래가 자료; 한국은행 경제통계시스템(ECOS) 오픈 API — 설계 구상에 쓴 공공 데이터 후보. (L3 — 서비스명·제공 항목·갱신 주기 재확인 필요)
※ L태그 표기 — L1: 공개 1차 자료(법령·정부·기관 공식문서·학술 원전) / L2: 통념·보도·기관 분석 / L3: 추정·확인 필요. K-IAS Index의 산식, 단계 기준선(1.0·0.7), 분기 변동률의 4배 연환산, 구간별 수익률 통일 가정, 반증 임계값(-0.60%·0.30%)과 모든 예시 계산값은 필자가 구조를 설명하기 위해 둔 가정치이며(L3), 예측이나 실제 통계가 아닙니다. 현장 경험 서술은 비유입니다(L3).
면책 — 본 기사는 정보 제공 및 시장 구조 분석을 목적으로 하며, 특정 부동산·증권·금융상품에 대한 투자 권유나 청약·유인이 아닙니다. 수익률, 가격 상승·하락을 보장하거나 예측하지 않습니다. 본문은 투자자문·법률자문·세무자문이 아니며, 개별 사안은 반드시 공인중개사·감정평가사·세무사·변호사 등 관련 전문가와 상담하시기 바랍니다. 본문에 인용된 기관·언론사·연구자·사업체는 필자 또는 용유미닷컴과 제휴·자문·검증 관계가 없는 독자 분석입니다.