수요일 부동산 투자 아이디어 브리프입니다. 2026년 7월 16일 한국은행 금융통화위원회는 기준금리를 연 2.50%에서 2.75%로 0.25%포인트 올렸습니다. 금통위원 7명 전원이 찬성했고, 2023년 1월 이후 3년 6개월 만의 첫 인상이었습니다. 통방문은 “향후 통화정책은 금리 인상 기조를 이어 나갈 필요가 있다”고 밝혔고, 6월 소비자물가 상승률은 3.2%였습니다(L2, 뉴시스 2026.7.16 보도). 상업용 부동산을 가진 사람이나 사려는 사람이 이 소식에서 가장 먼저 확인해야 할 숫자는 기준금리가 아니라 ‘내 건물이 벌어들이는 수익률과 내가 빌린 돈의 비용 사이의 간격’입니다. 그 간격이 이미 얇았다면 한 번의 인상이 투자의 부호를 바꿀 수 있기 때문입니다.
이 질문을 K-NLV(Negative Leverage) 인상 완충 횟수 지수로 묶습니다. 자산의 캡레이트(Cap rate, 순영업소득을 가격으로 나눈 수익률)에서 대출 조달비용을 뺀 간격을 25bp 인상 한 번의 크기로 나눈 값입니다. 숫자 하나가 ‘앞으로 금리가 25bp씩 몇 번 오르면 레버리지가 도움이 되지 않게 되는가’를 말해 줍니다. 산식과 단계 기준선, 예시 수치는 구조를 설명하기 위한 필자의 가정치(L3)입니다. 앞서 K-WCS 경매 승자의 저주 폭 지수가 ‘낙찰가에 얼마나 얹었는가’를 물었다면, 이번 글은 ‘얹은 가격을 빌린 돈의 비용이 얼마나 감당하는가’를 묻습니다. 앞의 글이 매수가의 문제라면 이번 글은 조달의 문제입니다.
알스퀘어 2026 상업용 부동산 담보대출 리포트(L2)
알스퀘어, 산업일보 2026.7.22(L2)
알스퀘어, 벤처스퀘어 2026.7.21(L2)
뉴시스 2026.7.16(L2)
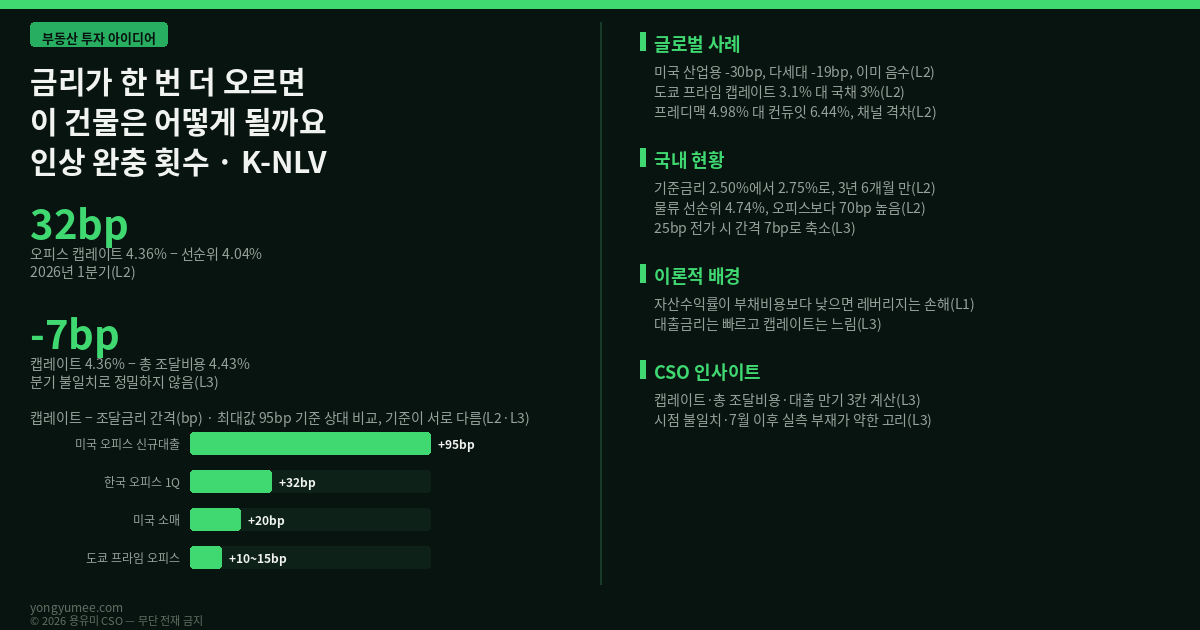
도입 — 수익률이 4.36%일 때 총 조달비용은 4.43%였습니다
2026년 7월 21일 상업용 부동산 서비스 기업 알스퀘어가 낸 ‘2026 상업용 부동산 담보대출 리포트’는 한 문장으로 요약됩니다. 금리 하향기가 끝났고 조달 환경이 갈린다는 것입니다. 이 리포트에 따르면 올해 1분기 오피스 선순위 담보대출 금리는 4.04%, 물류센터는 4.74%로 70bp 벌어졌습니다. 2분기 서울·분당권역 오피스 선순위 금리는 4.03%, 대출 수수료까지 합친 실질 총 조달비용은 4.43%였습니다. 같은 리포트의 1분기 오피스 캡레이트는 4.36%였고, 캡레이트와 선순위 대출금리의 간격은 32bp로 계산됩니다. 알스퀘어는 이 간격이 더 좁아지면 대출금리가 자산 수익률을 웃도는 ‘네거티브 레버리지’가 생길 수 있다고 분석했습니다(L2, 벤처스퀘어 2026.7.21, 산업일보 2026.7.22).
여기서 숫자를 한 번 더 읽어 보면 불편한 사실이 보입니다. 수수료까지 포함한 총 조달비용 4.43%는 캡레이트 4.36%보다 높습니다. 간격이 32bp에서 마이너스 7bp로 뒤집힌 것입니다. 물론 이 비교에는 결함이 있습니다. 캡레이트는 1분기 값이고 총 조달비용은 2분기 값이어서 기준 시점이 다르고(L3), 두 분기의 표본도 같다고 확인되지 않았습니다. 그래서 ‘이미 음의 레버리지’라고 단정할 수는 없습니다. 다만 이 단서를 감안해도 분명한 것은 하나입니다. 수익률과 조달비용의 간격이 아주 얇은 상태에서 기준금리가 올랐다는 점입니다. 이 간격을 숫자로 계속 추적할 이유가 여기에 있습니다.
이론적 배경 — 레버리지는 수익률이 비용을 넘을 때만 돕습니다
재무 레버리지의 기본 관계는 단순합니다. 자기자본수익률은 자산수익률에 ‘자산수익률과 부채비용의 차이에 부채비율을 곱한 값’을 더한 것으로 나타낼 수 있고, 자산수익률이 부채비용보다 낮으면 부채를 늘릴수록 자기자본수익률이 떨어집니다(L1, 부동산 금융 교재의 일반 개념으로 Brueggeman & Fisher의 Real Estate Finance and Investments가 대표적이며 판본과 쪽수는 대조하지 못했습니다). 상업용 부동산에서는 캡레이트가 자산수익률의 대리 지표이고, 대출금리와 수수료를 합친 총 조달비용이 부채비용입니다. 간격이 양수이면 빌릴수록 이익이 커지는 ‘포지티브 레버리지’, 음수이면 빌릴수록 손해가 커지는 ‘네거티브 레버리지’입니다.
이 단순한 관계가 금리 인상기에 중요한 이유는 두 변수의 반응 속도가 다르기 때문입니다. 대출금리는 변동금리나 만기 도래 시점의 차환을 통해 비교적 빠르게 움직입니다. 반면 캡레이트는 가격으로 결정되므로 거래가 있어야 움직이고, 보유자는 호가를 쉽게 내리지 않기 때문에 느리게 반응하는 경향이 있습니다(L3, 필자의 해석이며 한국 시장에서 검증하지 못했습니다). 금리가 오르는 초입에는 대출금리만 먼저 오르고 캡레이트가 따라오지 못하는 구간이 생기며, 이 구간이 간격이 줄어드는 구간입니다. 이것이 K-NLV가 ‘수준’이 아니라 ‘완충 횟수’를 재는 이유입니다. 같은 간격이라도 금리가 오르는 시기에는 몇 번의 인상을 견딜 수 있는지가 의미가 있습니다.
K-NLV = (Cap rate − All-in cost) ÷ 25bp
Cap rate는 해당 자산군의 캡레이트, All-in cost는 대출 수수료까지 포함한 총 조달비용입니다. 값은 ‘25bp 금리 인상을 몇 번 더 견딜 수 있는가’를 뜻합니다. 같은 기관, 같은 분기, 같은 표본에서 두 값을 뽑아야 하며, 금리 인상분이 대출금리에 모두 전가된다고 가정합니다. 단계 기준선은 필자 가정(L3)입니다. 1 미만이면 ‘소진’(이미 음이거나 한 번의 인상으로 음이 됨), 1 이상 4 미만이면 ‘경계’, 4 이상이면 ‘완충’으로 부릅니다.
예시 계산(L3) — 1분기 오피스 캡레이트 4.36%에서 선순위 대출금리 4.04%를 뺀 32bp를 25bp로 나누면 약 1.28로 ‘경계’의 하단입니다. 인상분 25bp가 대출금리에 전가되면 간격은 7bp, K-NLV는 약 0.28로 ‘소진’ 구간입니다. 수수료까지 포함한 2분기 총 조달비용 4.43%를 쓰면 간격은 마이너스 7bp, K-NLV는 약 마이너스 0.28입니다. 다만 캡레이트와 조달비용의 분기가 달라 정밀한 값이 아니라 계산 방식을 보여 주는 예시입니다.
글로벌 사례 — 간격이 사라진 시장은 세 가지 방식으로 말합니다
사례 1. 미국 — 업종마다 레버리지의 부호가 다릅니다. 크레드아이큐(CRED iQ)의 2026년 신규 CMBS 대출 분석(261억 달러, 2026.6.13 보도)에서 업종별 캡레이트와 대출 쿠폰의 간격은 오피스가 7.45% 대 6.50%로 플러스 95bp, 소매가 플러스 20bp였고, 산업용은 6.03% 대 6.33%로 마이너스 30bp, 다세대는 5.45% 대 5.64%로 마이너스 19bp였습니다(L2, CRE Daily 요약 경유로 원 분석은 대조하지 못했습니다). 기사 제목은 ‘제로 레버리지’이지만 수치는 산업용과 다세대에서 이미 음수임을 보여 줍니다. 같은 시장 안에서도 ‘안전하다’고 평가받는 업종이 오히려 조달비용에 비해 수익률이 낮을 수 있다는 뜻입니다. 평균 간격이 아니라 업종별 간격을 봐야 하는 이유입니다.
사례 2. 일본 — 도쿄 프라임 오피스의 간격은 10~15bp였습니다. 옥스퍼드 이코노믹스의 아멜리 들로네는 2026년 9월 11일 보도에서 도쿄 프라임 오피스의 캡레이트가 약 3.1%, 일본 10년 국채금리가 약 3%로 30년 만에 가장 높아 간격이 10~15bp에 그친다고 지적했습니다. 현대 도쿄 오피스 시장에서 가장 얇은 완충 가운데 하나라고 평가했고, 심사 때 더 높은 출구 캡레이트를 가정해야 한다고 권고했습니다. 일본은행의 정책금리는 2027년 4월까지 1.75%로 오를 것으로 예상되었습니다(L2, IREI 보도 경유). 이 사례는 K-NLV와 구조가 같지만 비교 대상이 대출금리가 아니라 국채금리라는 차이가 있습니다. 한국에 그대로 옮길 수 없고, 간격이 얇아졌을 때 시장이 요구하는 반응, 즉 더 높은 출구 캡레이트 가정이 무엇인지 보여 주는 용도로만 씁니다(L3).
사례 3. 미국 — 같은 건물도 조달 채널에 따라 레버리지의 부호가 바뀝니다. 같은 크레드아이큐 분석에서 프레디맥 계통 다세대 대출의 평균 쿠폰은 4.98%, 컨듀잇 대출은 6.44%로 약 145bp 낮게 실행되었습니다(L2, CRE Daily 요약). 다세대의 평균 캡레이트 5.45%를 기준으로 하면 프레디맥 조달은 플러스, 컨듀잇 조달은 마이너스가 됩니다. 건물은 같은데 누가 빌려주느냐가 투자의 부호를 정합니다. 한국에 대입하면 은행 대출, 보험사 대출, 리츠·펀드 구조 사이의 조달비용 차이에 해당하며, 같은 자산이라도 조달 구조에 따라 K-NLV가 크게 달라질 수 있다는 점은 분명한 시사점입니다.
국내 적용 — 우리 오피스와 물류는 몇 번의 인상을 견딜까
현황 1. 오피스는 ‘경계’의 하단입니다. 알스퀘어 리포트의 1분기 캡레이트 4.36%와 선순위 금리 4.04%를 쓰면 K-NLV는 약 1.28입니다. 7월의 25bp 인상이 선순위 금리에 그대로 전가된다면 약 0.28로 ‘소진’ 구간입니다. 2분기 금리 4.03%는 7월 인상 이전이므로 실제 조달 환경은 이보다 더 빡빡할 가능성이 있습니다(L3). 반대로 고정금리 대출이나 금리 스왑으로 헤지된 구조라면 전가가 늦어지므로 값은 과소평가일 수 있습니다.
현황 2. 물류는 금리가 70bp 더 비쌉니다. 1분기 물류센터 선순위 금리는 4.74%로 오피스보다 70bp 높습니다. 물류센터의 캡레이트는 이 리포트에서 확인하지 못했지만, 같은 시기 오피스보다 70bp 높은 금리를 감당하려면 캡레이트도 그만큼 높아야 포지티브 레버리지가 유지됩니다. 미국 산업용이 마이너스 30bp라는 사례를 보면 업종 평균이 ‘안정적’이라는 이미지와 간격의 부호는 별개라는 점을 알 수 있습니다. 앞서 본 K-OBS 사양 진부화 스프레드처럼 물류센터 안에서도 사양에 따라 공실과 임대료가 갈리므로, 같은 업종 안에서도 K-NLV는 자산마다 달라야 합니다(L3).
현황 3. 기준금리 이후의 경로는 확인하지 못했습니다. 7월 통방문은 인상 기조 지속을 밝혔지만, 8월 이후 결정과 이후의 대출금리 변화는 이 글을 쓰는 시점에 신뢰할 수 있는 출처로 확인하지 못했습니다(L3). 일부 블로그에는 상반된 숫자가 있어 인용하지 않았습니다. 따라서 이 글의 K-NLV는 ‘7월 인상 직전 관측값에 25bp를 더한 시나리오’이지 현재의 실측값이 아닙니다.
공공 오픈 데이터로 짤 수 있는 계산 구조. 한국은행 경제통계시스템(ECOS) 오픈 API에서는 기준금리와 기업대출·주택담보대출 금리 시계열을 받을 수 있습니다. 한국부동산원의 상업용 부동산 임대동향조사에는 오피스·상가의 임대료와 공실률, 투자수익률 항목이 있어 캡레이트의 대리 지표로 쓸 수 있고, 국토교통부 상업업무용 부동산 매매 실거래가와 결합하면 거래가 대비 수익률을 계산할 수 있습니다. 이 자료들을 월별로 이어 붙이면 ‘기준금리 변화 후 수익률과 대출금리의 간격이 얼마나 줄었는가’를 지역·업종별로 추적하는 프롭테크 상품, 예를 들어 ‘내 건물의 인상 완충 횟수 계산기’를 설계할 수 있습니다. 다만 서비스별 정확한 이름과 제공 항목, 지역별 표본의 충분성은 재확인이 필요합니다(L3).
| 구분 | 간격이 넓은 구조 | 간격이 얇은 구조 | 잘 보이는 신호 |
|---|---|---|---|
| 수익률 | 임대료 인상 여력, 낮은 공실 | 가격 고점 매수, 임대료 정체 | 캡레이트, 임대료 지수, 공실률 |
| 조달 | 고정금리·헤지, 낮은 LTV | 변동금리·단기 차환, 높은 LTV | 대출 만기 분포, 차환 시점, 총 조달비용 |
| 채널 | 정책성·보험사 장기 자금 | 단기 브리지·고금리 대주단 | 채널별 쿠폰 격차(본문 미검증, L3) |
용유미 CSO 인사이트 — 금리 인상기에 건물을 보는 네 가지 질문
현장에서 금리 이야기가 나오면 많은 분이 기준금리 숫자부터 묻습니다. 그런데 거래가 무너지거나 매각이 서두르는 장면은 대개 기준금리가 아니라 ‘차환 시점’에서 시작됩니다. 그래서 저는 건물 이야기를 들을 때 네 가지를 먼저 묻습니다. 대출 만기가 언제이고 그때 금리가 몇 퍼센트로 갱신되는가, 임대료가 올라 캡레이트가 올라갈 여지가 있는가, 변동금리인지 고정금리인지 그리고 헤지가 얼마나 남았는가, 마지막으로 간격이 마이너스로 돌아선 뒤에도 이자를 감당할 현금흐름 쿠션이 몇 분기인가. 이 네 질문에 즉답이 가능하면 금리가 올라도 대응 시간이 있는 자산이고, 답이 흐려지면 간격이 줄어드는 속도가 곧 매각 압력의 속도입니다.
활용 관점에서 실행할 일은 단순합니다. 보유하거나 관심 있는 상업용 건물 한 곳을 정해 캡레이트, 총 조달비용, 대출 만기 세 칸을 채우고 25bp로 나눠 보십시오. 같은 방식으로 비교 건물 두 곳을 나란히 놓으면 업종 평균이 말해 주지 않는 위치가 보입니다(투자권유 아님). 금리가 오르는 시기일수록 이 계산은 수익률의 크기보다 ‘간격의 크기’를 확인하는 습관이 됩니다.
반증 조건(Kill-criteria)과 가장 약한 고리
반증 조건. 다음 중 하나가 확인되면 이 글의 주장, 즉 ‘현재 간격은 25bp 인상 한 번에 거의 소진될 만큼 얇다’는 주제문은 폐기합니다(L3, 필자 임계값). 첫째, 같은 기관의 후속 분기 리포트에서 오피스 캡레이트와 총 조달비용의 간격이 +30bp 이상으로 확인될 때. 둘째, 7월 인상 이후 선순위 대출금리가 25bp보다 크게 덜 오르면서 캡레이트가 동반 상승해 K-NLV가 2 이상으로 회복될 때. 셋째, 대상 자산의 대출 구조가 고정금리이거나 헤지 비중이 높아 금리 전가가 실제로 늦은 사례가 표본의 다수일 때. 이 가운데 하나라도 관찰되면 간격이 얇다는 판단이 과장이었다는 쪽에 증거가 쏠린 것입니다.
가장 약한 고리. 이 글의 핵심 간격은 알스퀘어 한 기관의 리포트 두 분기 값을 이어 붙인 것입니다. 캡레이트(1분기)와 총 조달비용(2분기)의 시점이 달라 ‘마이너스 7bp’는 확정값이 아니고, 7월 인상 이후의 실제 대출금리는 확인하지 못했습니다. 알스퀘어 리포트는 기사 요약을 경유했고 원문은 대조하지 못했습니다. 미국 수치는 CRE Daily 요약, 일본은 IREI 보도를 경유했으며 업종·지역·표본이 달라 비교는 구조 예시일 뿐입니다. 따라서 K-NLV 예시값 1.28과 0.28은 계산 방식을 보여 주는 용도이지 시장 진단이 아닙니다(L3).
참고문헌 및 출처
1. 벤처스퀘어 (2026.7.21). 알스퀘어 ‘2026 상업용 부동산 담보대출 리포트’ 보도 — 1분기 오피스 선순위 4.04%·물류 4.74%(70bp), 오피스 캡레이트 4.36%, 간격 32bp. (L2 — 기사 요약 경유, 리포트 원문 미대조, https://www.venturesquare.net/1099939/)
2. 산업일보 (2026.7.22). 알스퀘어 리포트 보도 — 2분기 서울·분당 오피스 선순위 4.03%, 실질 총 조달비용 4.43%. (L2 — 언론 경유, https://kidd.co.kr/news/246779)
3. 뉴시스 (2026.7.16). “한은, 3년6개월 만의 ‘긴축 전환’에 만장일치…‘인상 기조 이어가야’” — 기준금리 2.50%→2.75%, 6월 소비자물가 3.2%. (L2 — 언론 경유, 통방문 원문 미대조, https://mobile.newsis.com/view/NISX20260716_0003711873)
4. CRE Daily (2026.6.13). “CMBS Data Shows Zero Leverage for Multifamily and Industrial” — CRED iQ 2026 CMBS 신규 대출 분석(261억 달러) 업종별 캡레이트·쿠폰·간격, 프레디맥 4.98% 대 컨듀잇 6.44%. (L2 — 요약 경유, 원 분석 미대조, https://www.credaily.com/briefs/cmbs-data-shows-zero-leverage-for-multifamily-and-industrial/)
5. Institutional Real Estate, Inc. (2026.9.11). “Japan’s commercial real estate yield spread vanishes after recent bond moves” — 옥스퍼드 이코노믹스 도쿄 프라임 오피스 캡레이트 약 3.1%, 10년 국채 약 3%, 간격 10~15bp. (L2 — 보도 경유, https://irei.com/news/japans-commercial-real-estate-yield-spread-vanishes-after-recent-bond-moves/)
6. Brueggeman, W. B. & Fisher, J. D. Real Estate Finance and Investments. McGraw-Hill. 재무 레버리지와 포지티브·네거티브 레버리지 개념. (L1 — 학술·교재 서지 기반, 판본·쪽수 미대조이며 세부 수치는 인용하지 않았습니다)
7. 한국은행 경제통계시스템(ECOS) 오픈 API; 한국부동산원 상업용 부동산 임대동향조사(R-ONE); 국토교통부 상업업무용 부동산 매매 실거래가 — 설계 구상에 쓴 공공 데이터 후보. (L3 — 서비스명·제공 항목·지역별 표본 재확인 필요)
※ L태그 표기 — L1: 공개 1차 자료(법령·정부·기관 공식문서·학술 원전) / L2: 통념·보도·기관 분석 / L3: 추정·확인 필요. K-NLV Index의 산식, 단계 기준선(1·4), 25bp 전가 가정, 반증 임계값과 예시 계산값은 필자가 구조를 설명하기 위해 둔 가정치이며(L3), 예측이나 실제 통계가 아닙니다. 현장 경험 서술은 비유입니다(L3).
면책 — 본 기사는 정보 제공 및 시장 구조 분석을 목적으로 하며, 특정 부동산·증권·금융상품에 대한 투자 권유나 청약·유인이 아닙니다. 수익률, 가격 상승·하락을 보장하거나 예측하지 않습니다. 본문은 투자자문·법률자문·세무자문이 아니며, 개별 사안은 반드시 공인중개사·감정평가사·세무사·변호사 등 관련 전문가와 상담하시기 바랍니다. 본문에 인용된 기관·언론사·컨설팅사·연구자·사업체는 필자 또는 용유미닷컴과 제휴·자문·검증 관계가 없는 독자 분석입니다.