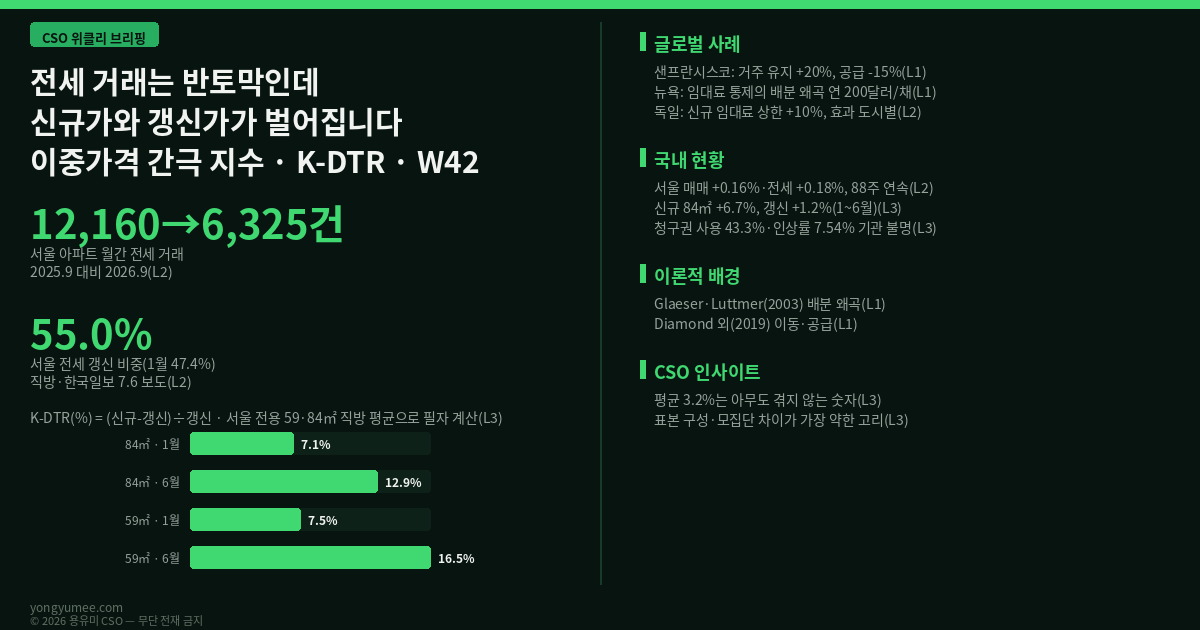
CSO 위클리 브리핑 W42(2026.10.11~10.17)입니다. 한국부동산원이 10월 15일 발표한 10월 둘째 주(10월 12일 기준) 통계에서 서울 아파트 매매가격은 0.16%(전주 0.12%) 올라 88주 연속 상승했고, 전세가격도 0.18%(전주 0.16%) 올라 88주 연속 상승했습니다. 강남구 -0.35%, 서초구 -0.27%, 송파구 -0.21%로 강남3구는 하락을 이어 갔고, 용산구는 +0.03%로 3주 만에 상승 전환했습니다(L2, 뉴스핌 2026.10.15 보도). 이번 주 숫자는 지난주와 같은 이야기를 반복하는 듯하지만, 같은 날 보도된 또 다른 숫자가 시선을 붙듭니다. 서울 아파트 전세 거래가 2025년 9월 월 12,160건에서 2026년 9월 6,325건으로 약 1년 만에 반토막이 났다는 것입니다(L2, 머니투데이 2026.10.16, 서울부동산정보광장 인용). 거래가 절반인 시장에서 가격은 어떻게 매겨지고 있을까요.
이 질문을 K-DTR(Dual-Tier Rent) 이중가격 간극 지수로 묶습니다. 같은 단지·같은 면적에서 ‘새로 계약하는 사람이 내는 보증금’과 ‘기존 세입자가 갱신하며 내는 보증금’의 차이를 갱신가 대비 퍼센트로 표시한 값입니다. 산식과 단계 구분 기준선은 구조 설명용 가정치(L3)이며, 직방 분석의 평균값은 단지·층·상태 구성의 영향을 완전히 통제한 값이 아닙니다. 지난주 기사 W41 매도자의 닻(K-ANK)이 ‘파는 사람’의 심리를 물었다면, 이번 글은 ‘사는 사람’이 아닌 ‘사는 집을 옮기지 않는 사람’을 묻습니다. 전세→월세 전환을 다룬 K-JWT 진도지수와도 다릅니다. 그 글은 보증금이 월세로 바뀌는 속도를 보았고, 이번 글은 전세로 남아 있는 계약 안에서 두 개의 가격이 벌어지는 현상을 봅니다.
한국부동산원 발표 보도(L2)
서울부동산정보광장 인용 머니투데이(L2)
직방 분석, 한국일보 2026.7.6 인용(L2)
직방 평균 보증금으로 필자 계산(L3)
도입 — 이번 주 숫자 뒤에 숨은 ‘움직이지 않는 계약’
주간 가격 통계는 표본 단지의 호가와 거래를 합성한 변화율입니다. 그래서 전세가 연 10% 올랐다는 말은 ‘서울의 모든 세입자가 연 10% 더 낸다’는 뜻이 아닙니다. 국민일보가 2026년 10월 15일 한국부동산원 자료로 정리한 바에 따르면 10·15 대책 이후 52주간 서울 아파트 매매는 11.15%(직전 52주 6.61%), 전세는 10.30%(직전 52주 2.41%) 올랐고, 성북구는 매매 17.26%, 전세 16.21%, 노원구는 전세 15.14%였습니다(L2). 같은 기간 거래는 줄었습니다. 머니투데이는 서울부동산정보광장 자료로 2026년 1~9월 아파트 전세 거래가 9,336건으로 전년 동기보다 27.7% 줄었고, 월세 거래는 9,696건으로 3.4%만 줄어 월세 비중이 52.3%로 커졌다고 전했습니다(L2, 월세 비중은 국토교통부 8월 주택통계 인용 수치입니다).
거래가 줄어든 시장에서는 두 종류의 계약이 섞입니다. 하나는 이사를 하는 사람의 신규 계약이고, 다른 하나는 눌러앉는 사람의 갱신 계약입니다. 신규 계약은 그날의 시세가 그대로 보증금에 찍히지만, 갱신 계약은 종전 보증금을 출발점으로 협의합니다. 전세 매물이 말라 이사 선택지가 줄고 이사비와 중개보수까지 부담스러우면 눌러앉는 사람이 늘어 갱신 비중이 커집니다. 문제는 그 결과가 가격 통계에 어떻게 비치느냐입니다. 시세를 반영하는 계약의 수가 줄수록 그 소수 계약이 부르는 가격이 더 빨리, 더 높게 뛸 수 있고, 갱신 계약의 가격은 느리게 따라갑니다. 두 개의 가격이 한 시장에서 공존하는 셈입니다.
이론적 배경 — 임대료 규제 연구가 알려 준 두 가지 후유증
한국의 계약갱신요구권과 증액 5% 상한(주택임대차보호법 제6조의3과 제7조, 조문 원문은 미대조, L2)은 해외의 임대료 규제와 구조가 닮았습니다. 기존 세입자에게는 낮은 가격이 유지되고, 새 세입자는 시장가를 냅니다. 이 구조의 후유증을 실증한 대표 연구가 둘 있습니다. 첫째는 Glaeser와 Luttmer(2003)의 뉴욕 연구입니다. 이들은 임대료 통제 구역과 자유시장 구역에서 인구집단별 주거 소비를 비교하는 방법으로 ‘잘못 배분된 아파트’의 비용을 추정했고, 가격 통제의 비용은 공급 부족으로 인한 2차 손실보다 배분 왜곡이 1차적으로 크다고 결론지었습니다. 가구 구성과 맞지 않는 집에 남는 일이 생긴다는 뜻이며, 추정된 비용은 아파트 한 채당 연 200달러였습니다(NBER 초록, L1).
둘째는 Diamond, McQuade, Qian(2019)의 샌프란시스코 연구입니다. 1994년 규제 대상이 된 소형 다세대 건물의 세입자는 같은 집에 머물 확률이 거의 20% 높아졌고, 규제를 받은 임대인은 임대 공급을 15% 줄였다고 합니다(NBER 초록, L1, 학술지 판은 American Economic Review 109권 9호). 세입자 보호는 임차인의 거주 안정을 높였지만, 임대 물량이 줄어 도시 전체의 임대료를 밀어 올렸다는 해석이 따라붙었습니다. 이 두 연구를 한 문장으로 줄이면 ‘기존 계약의 보호는 이동을 줄이고, 이동이 줄면 새로 들어오려는 사람의 가격이 높아진다’입니다. 노동시장의 내부자—외부자 이론(Lindbeck & Snower)을 빌리면 갱신 세입자는 내부자, 신규 세입자는 외부자에 해당하는 유비입니다. 다만 이 유비는 필자의 해석이며 서지는 원전과 대조하지 않았습니다(L3).
글로벌 사례 — 샌프란시스코·뉴욕·독일의 서로 다른 처방
샌프란시스코는 위에서 본 대로 ‘머무는 세입자’와 ‘줄어드는 공급’의 동시 발생을 보여 줍니다. 뉴욕은 보호받는 계약이 오래 유지되면서 가구 규모와 집의 크기가 어긋나는 배분 왜곡을 보여 줍니다. 독일은 한국이 참고할 만한 제3의 방식을 보여 줍니다. 2015년 도입한 임대료 제동장치(Mietpreisbremse)는 수급이 빡빡한 지역으로 지정된 곳에서 신규 계약 임대료가 지역 비교임대료(Mietspiegel)를 10% 넘게 초과하지 못하게 합니다. 신축과 대규모 개보수 주택은 예외이고, 종전 세입자가 이미 상한을 넘는 임대료를 내고 있었다면 새 세입자도 같은 금액을 이어갈 수 있습니다. 한국이 갱신가를 묶는 방식이라면 독일은 신규가를 묶는 방식이어서 이중가격 간극의 방향이 반대입니다. 효과는 도시마다 달라 함부르크·베를린·뮌헨에서는 호가가 최대 5%가량 내렸고 쾰른·뒤셀도르프에서는 뚜렷한 효과가 없었다고 정리됩니다(L2, 제3자 정리 자료 인용이므로 원전 대조 필요).
| 사례 | 핵심 수치 | K-DTR 관점 | 근거 수준 |
|---|---|---|---|
| 샌프란시스코(1994 규제 확대) | 거주 유지 확률 약 20% 상승, 임대 공급 15% 감소 | 갱신 보호가 이동을 줄이고 신규가를 밀어 올림 | L1 학술 초록 |
| 뉴욕(임대료 통제) | 잘못 배분된 아파트 비용 연 200달러/채 추정 | 갱신 계약의 장기 유지가 배분 왜곡을 낳음 | L1 학술 초록 |
| 독일(2015 임대료 제동장치) | 신규 임대료 상한 비교임대료 +10%, 도시별 효과 상이 | 신규가를 묶어 간극 방향이 반대 | L2 정리 자료 |
국내 적용 — 같은 단지, 같은 면적, 다른 가격
국내에서 이 간극을 숫자로 보여 준 자료가 직방 분석입니다. 한국일보가 2026년 7월 6일 보도한 바에 따르면 직방은 2026년 1~6월 서울 전용 59㎡와 84㎡ 아파트의 같은 단지·같은 면적 전세 거래를 비교했습니다(L2). 전용 84㎡에서 신규 계약 평균 보증금은 1월 6억 5,625만 원에서 6월 7억 원으로 3,750만 원 올랐는데, 갱신 계약 평균 보증금은 6억 1,250만 원에서 6억 2,000만 원으로 750만 원 오르는 데 그쳤습니다. 신규와 갱신의 격차는 4,375만 원에서 8,000만 원으로 벌어졌습니다. 전용 59㎡도 신규가 5억 원에서 5억 4,750만 원으로, 갱신가가 4억 6,500만 원에서 4억 7,000만 원으로 움직여 격차가 3,500만 원에서 7,750만 원으로 두 배 넘게 커졌습니다. 같은 기간 서울 전체 계약 중 갱신 비중은 47.4%에서 55.0%로 과반을 넘었습니다.
이를 K-DTR로 바꾸면 이렇습니다. 84㎡는 1월 4,375÷61,250=7.1%, 6월 8,000÷62,000=12.9%이고, 59㎡는 1월 3,500÷46,500=7.5%, 6월 7,750÷47,000=16.5%입니다(단위는 만 원, L3 필자 계산). 석 달 반 전의 보도이지만 방향은 분명합니다. 신규가는 84㎡에서 6.7%, 59㎡에서 9.5% 올랐고 갱신가는 각각 1.2%와 1.1% 오르는 데 그쳤습니다. 사례 하나가 이 모습을 압축합니다. 영등포구 당산센트럴아이파크 전용 84㎡는 같은 보도에서 신규 12억 원, 사흘 전 갱신 10억 8,000만 원으로 1억 2,000만 원 차이가 났습니다(L2). 갱신가 대비 11.1%입니다. 법정 증액 상한 5%는 ‘갱신요구권을 쓰는 갱신’에 적용되므로, 이 격차는 불법이 아니라 제도가 허용한 구조의 결과입니다.
서울의 갱신 구조를 더 보려면 별도 통계가 있습니다. 서울경제가 보도한 2026년 1분기 수치(통계 기관 불명, L3)로 서울 아파트 전월세 갱신계약 비율은 46.85%로 직전 분기보다 5.13%포인트 올랐고, 갱신청구권 사용 비율은 43.3%로 2025년 3분기 51.83%에서 줄었습니다. 세입자가 ‘지금 쓰면 2년 뒤가 불안하다’며 청구권을 아끼는 모양새이고, 전세 보증금 평균 인상률은 7.54%로 5% 상한을 넘었다는 해석입니다. 청구권을 쓰지 않고 합의로 갱신하면 5% 상한 밖에서 인상률이 결정되므로 위의 두 숫자는 서로 모순되지 않습니다. 단 이 세 수치는 조사 기관과 기준을 기사가 밝히지 않아 근거 수준을 낮춰 읽어야 합니다. 같은 기사의 전세 매물 1만 5,422건(6개월 전 대비 37.94% 감소)도 같은 한계가 있습니다.
용유미 CSO 인사이트 — 이중가격 간극 지수 K-DTR과 이번 주 점검
K-DTR은 단순합니다. 같은 단지·같은 면적에서 최근 신규 계약 보증금에서 최근 갱신 계약 보증금을 뺀 값을 갱신 계약 보증금으로 나누고 100을 곱합니다. 가정 기준선은 5% 미만이면 ‘단일가격’, 5~10%면 ‘균열’, 10% 이상이면 ‘이중가격’입니다(L3, 필자의 구분입니다). 직방 평균으로 계산한 1월의 7.1%와 7.5%는 균열 단계였고, 6월의 12.9%와 16.5%는 이중가격 단계로 넘어갔습니다. 이 지수에서 읽을 것은 절대값보다 방향과 속도입니다. 반년 사이 간극이 두 배 가까이 커졌다는 사실이, 갱신 비중이 커지는 동안 신규가가 앞서 달렸다는 가설과 맞아떨어집니다.
두 번째 읽을 것은 ‘체감 평균’의 착시입니다. 서울 전체 갱신 비중(1월 47.4%, 6월 55.0%)을 84㎡ 평균 보증금에 가중해 보면 시장 전체가 내는 평균은 1월 약 6억 3,551만 원에서 6월 약 6억 5,600만 원으로 약 3.2% 오른 것으로 계산됩니다(L3, 서로 다른 모집단의 숫자를 합친 구조 설명용 계산입니다). 같은 기간 신규는 6.7%, 갱신은 1.2% 올랐으니 평균 3.2%는 아무도 실제로 겪지 않는 숫자입니다. 이사하는 사람은 6.7%를 겪고 눌러앉는 사람은 1.2%를 겪습니다. 평균 지표만 보는 정책은 어느 쪽도 정확히 겨냥하지 못할 수 있습니다. 앞서 K-DSP가 ‘평균은 거짓말을 한다’고 말한 것과 같은 맥락이지만 이번에는 지역이 아니라 계약 유형이 나뉘는 사례입니다.
이 지수를 매주 계산하려면 데이터가 필요합니다. 국토교통부 아파트 전월세 실거래가 자료(공공데이터포털 data.go.kr, 계약구분·갱신요구권 사용 여부·종전 보증금 항목 제공, L3 서비스명과 항목은 접속 시점에 재확인 필요)가 단지·면적별로 신규와 갱신을 구분해 줍니다. 서울 열린데이터광장의 부동산 전월세가 정보도 같은 목적에 쓰일 수 있습니다. 두 자료를 합치면 직방이 한 번 계산한 숫자를 우리 고객 단지에서 직접 확인할 수 있습니다. 세 가지를 함께 봅니다. 첫째, 단지·면적별 K-DTR. 둘째, 갱신 비중의 방향. 셋째, 신규 계약 건수(분모가 얇아질수록 신규가 평균이 쉽게 흔들립니다).
유미의 현장 해석(전세 만기, 재계약, 중개 문의의 언어). 현장에서 만기를 앞둔 집주인과 세입자가 하는 이야기는 대개 ‘옆 동 신규가 얼마에 나갔나’로 시작해 ‘그 가격은 못 올리니 일단 5%만 받자’ 또는 ‘월세를 섞자’로 끝납니다. 즉 갱신 협상의 닻은 종전 보증금이고, 신규 협상의 닻은 최근 옆 동 거래입니다. 닻이 둘이면 가격도 둘입니다. 신규가를 아는 임대인은 갱신을 협의로 풀 때 월세 전환이나 인상을 시도하고, 신규가를 모르는 세입자는 청구권을 아끼면서 합의 갱신을 선택합니다. 이 비유는 현장 경험의 일반화이며 통계로 검증한 것이 아닙니다(L3). 투자 권유가 아니라 계약 구조를 읽는 방법입니다.
이번 주 행동 1건. 전세 만기가 6개월 안에 도래하는 임대인 또는 임차인 고객 한 분께 ‘종전 보증금’과 ‘같은 단지 최근 신규 보증금’ 2칸을 채워 K-DTR을 같이 계산해 보는 15분 통화를 제안하십시오. 결론은 가격 협상 전략이 아니라 ‘4주 뒤 이 숫자가 어떻게 바뀌면 판단을 바꿀지’를 한 줄로 적는 것입니다. 계산에 쓰는 숫자는 반드시 실거래 신고 자료에서 가져오고, 법적 판단이 필요하면 공인중개사·법무사·변호사와 상담하게 하십시오.
반증 조건(Kill-criteria)과 가장 약한 고리
이 글의 ‘갱신 비중이 커지는 동안 신규가와 갱신가가 벌어진다’는 가설은 다음 중 하나가 충족되면 폐기하거나 수정합니다. 첫째, 2026년 12월 말까지 직방 후속 분석이나 국토교통부 실거래 자료로 계산한 같은 단지·같은 면적 K-DTR이 10% 아래로 되돌아오면 이중가격은 일시적 현상이므로 가설을 버립니다. 둘째, 서울 아파트 월간 전세 거래가 2026년 12월까지 9,000건(2025년 9월 12,160건의 약 74%) 이상으로 회복되는데도 간극이 계속 확대되면 ‘물량 잠금’이 아니라 다른 원인(고가 단지 비중 변화 등)을 찾아야 하므로 해석을 수정합니다. 셋째, 서울 전세 주간 상승률이 4주 연속 0.10% 아래로 내려가면 신규가를 끌어올리는 동력이 약해진 것이므로 간극 확대 예측을 철회합니다(L3, 필자가 정한 임계값입니다).
가장 약한 고리는 표본의 구성입니다. 직방의 평균은 같은 단지·같은 면적이라도 층·동·수리 상태를 통제하지 않아 신규가 평균이 고층·신축 동 비중 때문에 높게 나왔을 가능성을 배제하지 못합니다. 1월과 6월의 단지 구성이 달랐다면 간극의 확대 일부는 구성 효과일 수 있습니다. 서울 전체 갱신 비중 55.0%와 직방 표본의 모집단도 다릅니다. 서울경제의 세 수치(갱신 46.85%, 청구권 사용 43.3%, 인상률 7.54%)는 기관을 밝히지 않았습니다. 필자는 직방 보고서 원문을 확인하지 못하고 한국일보 보도를 경유했습니다. 샌프란시스코와 뉴욕 연구는 한국의 전세(고액 보증금과 낮은 월세 구조)와 제도가 다르며, 독일 사례는 제3자 정리 자료입니다. 위 가중 평균 3.2%는 모집단이 서로 다른 숫자를 섞은 구조 설명용 계산으로 시장 통계가 아닙니다.
참고문헌 및 출처
1. 뉴스핌, 서울 아파트 매맷값 0.16%↑, 역대 최장 상승 이어가…강남·서초 10주째 하락(2026.10.15) — 서울 매매 0.16%, 전세 0.18%, 88주 연속, 강남3구 구별 수치. (L2 — 한국부동산원 10월 2주 통계 보도, 기준일 10.12, https://www.newspim.com/news/view/20261015000750)
2. 머니투데이, 씨 마른 전세 “차라리 사자”→매매시장 요동…집값 좌우할 변수는?(2026.10.16) — 서울 전세 거래 9,336건(-27.7%), 월간 12,160건→6,325건, 월세 비중, 입주 물량. (L2 — 서울부동산정보광장·국토교통부 인용 보도, https://www.mt.co.kr/estate/2026/10/16/2026101522151728537)
3. 국민일보, 10·15 대책 1년, 52주간 서울 아파트 매매 11%·전세 10% 상승…주거 불안 심화(2026.10.15) — 52주 누적 변동률, 자치구별 변화. (L2 — 한국부동산원 주간 통계 정리, https://www.kmib.co.kr/article/view.asp?arcid=9000022939)
4. 한국일보, 새 세입자만 울상…서울 84㎡ 신규·갱신 전세 8000만 원 차이(2026.07.06) — 직방 분석, 신규·갱신 평균 보증금, 갱신 비중. (L2 — 보도 인용, 원문 미대조, https://www.hankookilbo.com/news/article/A2026070610170003906)
5. 서울경제, 서울 아파트 갱신계약 비율 47%…갱신청구권 사용은 되레 감소(2026) — 갱신 비율, 청구권 사용 비율, 인상률. (L3 — 통계 기관 미명시, https://www.sedaily.com/article/20037316)
6. Diamond, R., McQuade, T. & Qian, F. (2019). “The Effects of Rent Control Expansion on Tenants, Landlords, and Inequality: Evidence from San Francisco.” American Economic Review, 109(9), 3365–3394. NBER Working Paper 24181. (L1 — 학술 원전, NBER 초록 확인, https://nber.org/papers/w24181)
7. Glaeser, E. L. & Luttmer, E. F. P. (2003). “The Misallocation of Housing Under Rent Control.” American Economic Review, 93(4), 1027–1046. NBER Working Paper 6220. (L1 — 학술 원전, NBER 초록 확인, https://nber.org/papers/w6220)
8. genglobal.org 아틀라스 정리 글, Rent Brake (Mietpreisbremse) — 독일 2015 도입, 신규 임대료 상한 비교임대료 +10%, 도시별 효과. (L2 — 제3자 정리, 원전 미대조, https://www.genglobal.org/atlas/rent-brake)
※ L태그 표기 — L1: 공개 1차 자료(법령·정부·기관 공식문서·학술 원전) / L2: 통념·보도·기관 분석 / L3: 추정·확인 필요. K-DTR Index와 산식, 단계 기준선(5%·10%), 가중 평균 계산, 반증 임계값은 필자가 구조를 설명하기 위해 둔 가정치이며(L3), 예측이나 실제 통계가 아닙니다. 현장 경험 서술과 내부자—외부자 유비는 비유입니다(L3).
면책 — 본 기사는 정보 제공 및 시장 구조 분석을 목적으로 하며, 특정 부동산·증권·금융상품에 대한 투자 권유나 청약·유인이 아닙니다. 수익률, 가격 상승·하락을 보장하거나 예측하지 않습니다. 본문은 투자자문·법률자문·세무자문이 아니며, 개별 사안은 반드시 공인중개사·세무사·변호사 등 관련 전문가와 상담하시기 바랍니다. 본문에 인용된 기관·언론사·플랫폼은 필자의 독자 분석 대상일 뿐 용유미닷컴과 제휴·검증 관계가 아닙니다.