금요일 부동산 법률·세무 브리핑입니다. 2026년 8월 서울 아파트 증여 거래는 1,036건으로 7월(809건)보다 28.1% 늘었고, 2023년 2월(1,420건) 이후 가장 많았습니다(한국부동산원 자료를 인용한 한국경제 2026.10.4 보도, L2). 팔면 세금이 무겁고 보유세도 오를 것 같으니 자녀에게 넘기겠다는 분이 늘었다는 해석입니다. 그런데 증여는 세금을 없애지 않고 시점과 납세자, 세목을 옮깁니다. 이 글은 ‘지금 팔 때 내는 세금’과 ‘지금 증여할 때 내는 세금’을 한 줄로 비교하는 K-GVS(Gift-vs-Sale) 총세부담비 지수를 제안합니다. 입력값은 모두 필자의 가정이며 세무 자문이나 투자권유가 아닙니다.
한국경제 2026.10.4 인용(L2)
필자 가정·보도 인용(L3)
필자 가정 계산(L3)
소득세법 제97조의2 요약 인용(L2)
도입 — 증여가 늘어난 곳과 줄어든 곳이 갈립니다
한국부동산원 통계를 인용한 보도에 따르면 서울 증여는 1~4월 월 400~500건이었다가 5월 633건, 6월 914건, 8월 1,036건으로 가파르게 늘었습니다. 자치구별 편차는 더 큽니다. 동작구는 1~6월 월 10~30건에서 7월 187건, 8월 458건으로 뛰었고, 노원구는 1월 34건에서 8월 130건, 마포구는 14건에서 94건이 되었습니다. 반면 강남·서초·송파 3구의 8월 증여는 131건으로 1월(144건)과 비슷했고 6월(199건)보다는 줄었습니다(한국경제 2026.10.4, L2). 별도로 법원 등기정보광장 자료를 쓴 헤럴드경제(2026.8.16)는 세제개편안 발표 직후 12일(8.3~8.14)을 직전 12일과 비교해 서울 전체가 299건에서 325건(+8.7%)으로 늘고, 송파구는 18건에서 45건으로 늘었지만 강남구(30→22)와 서초구(23→17)는 줄었다고 전했습니다(L2, 표본 기간이 짧습니다).
고가 지역에서는 줄고 비강남에서는 늘었다는 모양은 우연일 수도 있지만, 세금 구조로 설명해 볼 만한 모양이기도 합니다. 증여의 세금은 증여세, 취득세, 그리고 나중에 수증자가 팔 때의 양도세로 쪼개져 있고, 가액이 커질수록 증여세 누진이 빠르게 붙기 때문입니다. 이 글은 그 모양이 ‘가액’과 ‘취득세 중과 해당 여부’ 두 변수로 얼마나 설명되는지를 가정 계산으로 보입니다.
이론적 배경 — 자본이득세의 동결 효과와 승계 방식
자본이득에 양도 시점에만 세금을 매기는 제도는 보유자에게 ‘팔지 않으면 세금을 미룰 수 있다’는 유인을 줍니다. Feldstein, Slemrod와 Yitzhaki(1980)는 미국 자료로 미실현 이득이 클수록 매도가 줄어드는 반응을 분석했고(Quarterly Journal of Economics 94(4), 777–791, L1 서지 확인, 본문 미대조), Constantinides(1983)는 손실은 실현하고 이득은 미루는 것이 세후 최적이라는 타이밍 모형을 제시했습니다(Econometrica 51(3), 611–636, L1 서지 확인, 본문 미대조). Poterba(1987)는 이 부담을 실효세율로 따져 ‘명목 세율보다 실제 부담이 훨씬 작을 수 있다’고 보였습니다(Journal of Public Economics 33(2), 157–172, L1 서지 확인, 본문 미대조).
여기에 승계 규칙이 겹칩니다. 증여나 상속으로 자산을 넘길 때 취득가액을 어떻게 정하느냐가 ‘미뤄 둔 양도세’의 운명을 정합니다. 증여자의 취득가액을 그대로 넘기면(이월 취득가액, carryover basis) 이득에 대한 세금이 수증자에게 따라가고, 승계 시점의 시가로 바꾸면(step-up) 그 세금이 사라집니다. 증여와 상속 중 무엇을 택하느냐가 시기 선택에 미치는 영향은 Joulfaian(2005)이 미국 자료로 다뤘습니다(Journal of Public Economics 89(11–12), 2069–2091, L3 서지 미대조). 한국 제도는 이 둘의 중간쯤에 있습니다. 증여 후 10년 안에 팔면 증여자의 취득가액으로 계산하고, 10년이 지난 뒤 팔면 증여 당시 평가액이 취득가액이 됩니다. 그래서 한국에서 증여의 양도세 효과는 사실상 ‘10년을 버티는 값’입니다.
K-GVS 산식과 시나리오 — 두 채를 같은 잣대로 비교하기
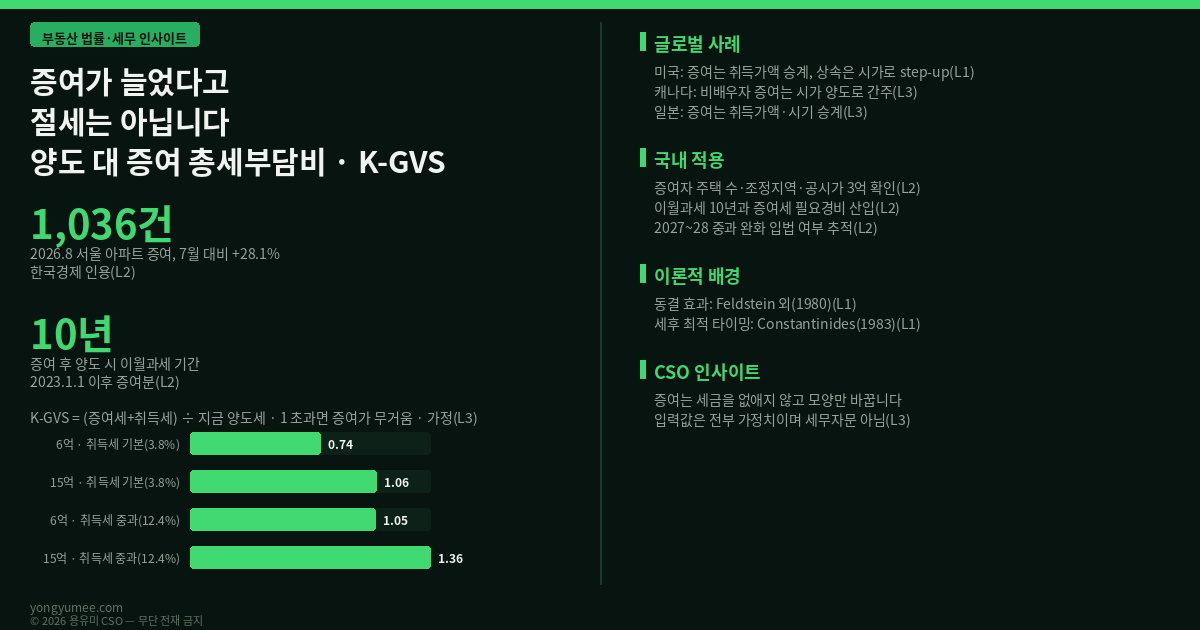
정의는 간단합니다. K-GVS = (지금 증여할 때의 증여세 + 취득세) ÷ (지금 양도할 때의 양도세)입니다. 1보다 크면 지금 시점의 세금만 보아도 증여가 더 무겁고, 1보다 작으면 가벼운 것입니다. 이월과세 10년과 수증자의 장래 양도세는 이 지수에 넣지 않고 아래에서 별도로 다룹니다. 가정은 다음과 같습니다. 증여자는 서울 조정대상지역에 2주택을 보유한 사람이고 2026년 양도는 기본세율에 20%p 가산(중과)이 붙는다고 봅니다. 증여는 성년 자녀에게 하며 증여재산공제 5,000만 원과 신고세액공제 3%를 적용합니다. 양도소득세 기본공제 250만 원, 지방소득세 10%를 더하고 장기보유특별공제와 필요경비는 단순화를 위해 제외했습니다(L3).
| 가정 주택(시가 / 취득가) | 양도세 2026(억) | 증여세(억) | 증여 취득세 3.8%(억) | K-GVS (3.8%) | 증여 취득세 12.4%(억) | K-GVS (12.4%) |
|---|---|---|---|---|---|---|
| A 15억 / 8억 | 4.36 | 4.07 | 0.57 | 1.06 | 1.86 | 1.36 |
| B 6억 / 3억 | 1.68 | 1.02 | 0.23 | 0.74 | 0.74 | 1.05 |
표의 해석: 취득세가 기본(약 3.8%)이면 B는 증여가 지금 세금으로 26% 가볍고 A는 6% 무겁습니다. 취득세 중과(약 12.4%)에 해당하면 두 채 모두 1을 넘습니다. 취득가를 시가의 약 53%로 고정하고 가액만 바꾸면, 취득세 3.8%에서 K-GVS가 1을 넘는 시가는 약 12.5억 원이고 12.4%에서는 3억 원 이하에서도 1.1을 넘습니다(필자 단순 계산, L3). 즉 이 모형에서는 가액보다 ‘취득세 중과 해당 여부’가 방향을 더 크게 가릅니다. 증여 취득세는 시가인정액이 기준으로 바뀌어 같은 집이라도 예전보다 커질 수 있으므로(L2 해설 인용) 실제 값은 달라집니다.
기다림의 값도 보입니다. 8·3 세제개편안은 다주택자 양도세 중과를 2027년 양도분에 2주택 가산 5%p, 3주택 10%p 인하하고, 2028년에는 현행의 절반 수준으로, 2029년부터 현행으로 되돌린다는 내용입니다(KB 해설 인용, L2, 국회 심의에서 바뀔 수 있음). 같은 가정을 대입하면 A의 양도세는 2026년 4.36억에서 2027년 3.98억, 2028년 3.59억으로 줄어 2년을 기다리면 약 18% 낮아집니다(B는 약 20%). 증여를 서두르는 사람은 이 ‘기다릴 권리’를 포기하는 셈이며, 반대로 개편이 무산되면 기다림은 값이 없습니다.
글로벌 사례 — 증여에 이득을 따라 붙이는 나라, 떼어 주는 나라
미국은 생전 증여에는 증여자의 취득가액이 수증자에게 넘어가고(IRC §1015, carryover basis), 상속에는 사망 시점의 시가로 취득가액이 올라갑니다(IRC §1014, step-up). 그래서 세금 측면에서는 ‘살아서 주면 이득이 따라가고, 죽어서 주면 이득이 사라진다’는 차이가 생기고, 이 차이가 오래 보유한 자산의 동결 효과를 키운다는 논의가 이어져 왔습니다(Tax Policy Center, L1 기관 설명). 캐나다는 비배우자에게 자본자산을 증여하면 시가로 팔았다고 보아 증여자가 그 이득에 대해 세금을 냅니다(소득세법 해당 규정, 일반 지식 L3, 원문 미대조). 일본은 증여로 받은 자산의 취득가액과 취득 시기를 그대로 이어받는 것으로 알려져 있습니다(소득세법 해당 규정, 일반 지식 L3, 원문 미대조). 세 나라를 한국과 나란히 놓으면 질문이 같음을 알 수 있습니다. 증여 시점에 이득을 실현시킬 것인가, 수증자에게 따라 붙일 것인가, 아니면 지울 것인가입니다. 한국은 ‘10년 따라붙고 그 뒤에는 지운다’는 시한부 방식이라는 점이 독특합니다.
국내 적용 — 증여를 정하는 다섯 칸
첫째, 이월과세입니다. 2023년 1월 1일 이후 증여분은 배우자 또는 직계존비속에게 증여한 날부터 10년 안에 양도하면 증여자의 취득가액과 보유기간으로 양도차익을 계산하고, 낸 증여세는 환급되지 않는 대신 필요경비에 들어갑니다. 이월과세를 적용한 세액이 적용하지 않은 세액보다 적거나 1세대 1주택 비과세가 되면 적용하지 않습니다(소득세법 제97조의2 해설 인용, L2, 조문 확인 필요). 둘째, 취득세입니다. 해설에 따르면 12% 중과는 증여자가 2주택 이상이고, 대상이 조정대상지역이며, 공시가격이 3억 원 이상일 때 겹쳐서 적용되고, 1주택자가 배우자나 직계존비속에게 주는 경우는 일반적으로 제외됩니다(L2 해설 인용, 지방세법 확인 필요). 셋째, 증여세입니다. 누진 세율과 공제 구조는 상속증여세법이 정하며 10년 합산 규정이 있어 같은 수증자에게 앞서 준 재산이 있으면 합쳐집니다(L1 법령, 조문 확인 필요). 넷째, 시기입니다. 가격이 떨어지는 지역에서는 증여를 늦출수록 증여 가액이 낮아지므로 부담이 줄고, 오르는 지역에서는 서두를수록 유리하다는 분석이 보도되었습니다(L2). 다섯째, 정책 변수입니다. 중과 완화 시점과 종부세 개편은 연내 국회 심의에서 바뀔 수 있습니다.
이 다섯 칸을 한 장에 놓으면 ‘우리 집이 어느 칸에 있는가’가 보입니다. 서울 대부분이 조정대상지역이라면 다주택자의 증여는 취득세 중과 칸에 들어가 K-GVS가 1을 넘기기 쉽고, 1주택자의 증여는 취득세가 기본인 칸이라 가액이 낮을수록 1 아래로 내려옵니다. 비강남 증여가 늘고 강남 3구가 줄었다는 보도는, 이 칸 가운데 1 아래 칸에 있는 가구가 먼저 움직였다는 가설과 맞물립니다. 다만 이 가설은 증여자의 보유 주택 수와 지역을 알 수 없는 상태에서 세운 것이며 확인된 것이 아닙니다.
용유미 CSO 인사이트 — 상담 때 먼저 묻는 네 가지
유미의 현장 해석(상담의 언어). 한남동과 이태원 일대에서 상담하다 보면 ‘팔면 세금이 얼마인지 모르겠으니 일단 애한테 주겠다’는 말씀을 자주 듣습니다. 이럴 때 저는 증여가 세금을 없애는 선택이 아니라 세금의 모양을 바꾸는 선택이라는 점부터 말씀드립니다. 증여를 하면 당장은 증여세와 취득세를 내고, 10년 안에 팔면 증여자가 산 값 기준으로 다시 양도세를 내는데, 이 둘이 합쳐져 처음 파는 것보다 무거워지는 경우가 있습니다. 제가 먼저 묻는 것은 네 가지입니다. 증여자는 몇 주택자인가, 집이 조정대상지역에 있고 공시가격이 3억 원을 넘는가, 수증자가 10년 안에 팔 가능성이 있는가, 그리고 2027~28년 중과 완화가 입법되면 기다릴 수 있는가입니다. 활용 관점이며 투자권유나 세무 자문이 아닙니다.
이번 주 행동 1건. 증여를 고민하는 고객 한 분과 20분 통화를 하시고, 위 네 가지 질문에 대한 답을 받아 적으십시오. 그 답과 시가·취득가를 이 글의 산식에 넣어 K-GVS를 구한 뒤, 세무사에게 확인받을 질문 목록 한 장으로 만들어 드리는 것이 상담의 첫 산출물입니다. 계산 결과로 결정하시라는 뜻이 아니라, 질문의 순서를 정리해 드리는 것입니다.
반증 조건(Kill-criteria)과 가장 약한 고리
이 글의 가설은 ‘증여가 늘어나는 구간과 줄어드는 구간은 취득세 중과 해당 여부와 가액이 만드는 K-GVS의 높낮이와 대체로 일치한다’는 것입니다. 2027년 3월 31일까지 다음 중 하나가 확인되면 가설을 폐기하거나 수정합니다. 첫째, 한국부동산원 월별 통계에서 10~12월 비강남 증여 비중이 8월 수준 아래로 내려가고 강남 3구 비중이 오르면 ‘저가 우위’ 해석이 약해집니다. 둘째, 연내 국회에서 다주택자 중과 완화(2027~28)가 무산되거나 이월과세·증여 취득세 규정이 바뀌면 산식의 입력을 전부 다시 잡아야 합니다. 셋째, 실제 신고 자료에서 증여자 보유 주택 수 분포가 확인되어 ‘1주택자 증여가 주도’라는 단서가 없다면 주택 수 칸 가설은 폐기합니다.
가장 약한 고리는 비교의 대상 자체입니다. K-GVS는 ‘팔고 현금을 쥔 상태’와 ‘집을 자녀에게 넘긴 상태’라는 서로 다른 결과를 세금 숫자 하나로 비교하므로 가족 전체의 자산 이동 목적, 현금 증여 가능성, 부담부증여와 상속이라는 다른 길이 모두 빠져 있습니다. 또 장기보유특별공제, 필요경비, 비과세 가능성, 12.4%라는 중과 취득세 합계, 5천만 원 공제 적용 대상 등이 단순화되어 있어 실제 세액과 다를 수 있습니다. 그래서 이 지수는 처방이 아니라 질문을 정리하는 도구입니다.
참고문헌 및 출처
1. 한국경제, 서울 증여 3년반 만에 최대…동작구 40배 급증(2026.10.4) — 한국부동산원 자료 인용: 8월 서울 아파트 증여 1,036건, 7월 809건, 2023.2 이후 최대, 자치구별 변화, 5월 10일 다주택 중과 재개 언급. (L2 — 언론 보도, 원자료 미대조, https://www.hankyung.com/article/2026100425631)
2. 헤럴드경제, 세제개편 발표 후 송파 증여 2배 이상 늘었다(2026.8.16) — 법원 등기정보광장 인용, 8.3~8.14 대 7.22~8.2, 서울 299→325, 송파 18→45, 강남 30→22. (L2 — 언론 보도, 12일 표본, https://biz.heraldcorp.com/article/10842751)
3. KB금융지주 KB Think, 2026년 부동산 세제개편안 살펴보기(2026.8.7) — 종부세·양도세 개편안, 다주택 중과 한시 완화(2027~28), 일시적 2주택 처분기한 2년, 상속·증여세 체계 개편 미포함. (L2 — 기관 해설, 국회 심의 전 안, https://kbthink.com/tax/expert/wm/260807.html)
4. 위키독스 TaxSave, 이월과세 모르고 배우자 증여 후 팔면 양도세 더 내는 경우와 대처법(2026) — 소득세법 제97조의2: 2023.1.1 이후 증여분 10년, 증여세 필요경비 산입, 비과세 시 미적용. (L2 — 세무 해설, 조문 원문 미대조, https://wikidocs.net/blog/@TaxSave/32831/)
5. 위키독스 Insight_Lab, 부모님 집 증여받을 때 취득세 얼마 낼까(2026) — 증여 취득세 3.5%(+부가세 약 3.8%), 12% 중과 3요건, 시가인정액 기준 변경. (L2 — 세무 해설, 지방세법 원문 미대조, https://wikidocs.net/blog/@Insight_Lab/24363/)
6. Tax Policy Center. What is the difference between carryover basis and step-up in basis? — 증여 이월 취득가액과 상속 step-up 비교. (L1 — 기관 설명, https://www.taxpolicycenter.org/briefing-book/what-difference-between-carryover-basis-and-step-basis)
7. Feldstein, M., Slemrod, J., & Yitzhaki, S. (1980). The effects of taxation on the selling of corporate stock and the realization of capital gains. Quarterly Journal of Economics 94(4), 777–791. (L1 — 서지 확인, 본문 미대조)
8. Constantinides, G. M. (1983). Capital market equilibrium with personal tax. Econometrica 51(3), 611–636. (L1 — 서지 확인, 본문 미대조)
9. Poterba, J. M. (1987). How burdensome are capital gains taxes? Journal of Public Economics 33(2), 157–172. (L1 — 서지 확인, 본문 미대조)
10. Joulfaian, D. (2005). Choosing between gifts and bequests: How taxes affect the timing of wealth transfers. Journal of Public Economics 89(11–12), 2069–2091. (L3 — 서지 미대조, 확인 필요)
11. 한국부동산원 부동산통계정보(R-ONE) 증여 거래 통계, 국세청 홈택스 증여세 신고·계산, 법원 등기정보광장 — 반증 모니터링용 후보 자료. (L3 — 서비스 항목 재확인 필요, https://www.reb.or.kr)
※ L태그 표기 — L1: 공개 1차 자료(법령·정부·기관 공식문서·학술 원전) / L2: 통념·보도·기관 분석 / L3: 추정·확인 필요. K-GVS Index와 산식, 가정 주택 A·B의 가액·취득가, 20%p 가산, 12.4% 취득세 합계, 공제 적용은 필자가 구조를 설명하기 위해 둔 가정치입니다. 세율과 공제는 2026년 10월 기준 일반 해설을 따랐고 개정될 수 있습니다.
면책 — 본 기사는 정보 제공 및 제도 구조 분석을 목적으로 하며, 특정 부동산·금융상품에 대한 투자 권유나 청약·유인이 아닙니다. 수익률, 절세액, 세금 부담 및 정부 정책 결과를 보장하거나 예측하지 않습니다. 증여·양도 여부는 개별 사실관계에 따라 크게 달라지므로 실행 전 세무사·회계사 등 전문가의 확인을 받으시기 바랍니다. 본문은 투자자문·법률자문·세무자문을 대체하지 않습니다.