일요일 글로벌 트렌드 브리핑입니다. 올해 5월 29일은 유럽연합(EU)의 개정 건물에너지성능지침(EPBD, Directive (EU) 2024/1275)을 회원국이 자국법으로 옮겨야 하는 기한이었고, 영국은 올해 1월 민간 임대주택의 최저 에너지 등급(MEES, Minimum Energy Efficiency Standard)을 2030년 10월 1일부터 EPC C로 올리는 방향을 확정해 발표했습니다. 두 규제에는 공통된 숨은 질문이 있습니다. 비용은 건물주가 내는데 에너지 절감 혜택은 세입자가 누린다면, 누가 개보수 투자를 결정하는가 하는 점입니다. 경제학은 이를 분할 인센티브(split incentive, 투자자와 수익자가 달라 투자가 위축되는 현상)라고 부릅니다. 이 글은 이를 K-SPL(Split-incentive Pressure Level) 분할 인센티브 지수로 묶어, 임대인이 개보수 비용 중 얼마를 되돌려 받지 못하는지를 천분율(‰)로 표시합니다. 산식과 예시 수치는 구조 설명용 가정치(L3)이며 실제 통계나 예측이 아닙니다. 앞선 K-DHN 지역열 네트워크 글이 ‘블록 단위’의 저탄소 전환을 다뤘다면, 이번 글은 ‘건물 한 채 안에서 임대인과 임차인 사이’의 전환 비용 분담을 다룹니다. 투자권유나 법률·세무·금융 자문이 아닙니다.
REHVA Journal 2026 · Verdantix 2026.3.13 보도(L2)
Verdantix 요약 인용, 지침 원문 대조 필요(L2)
Pinsent Masons 2026.1.26(L2)
필자 가정 계산(L3)
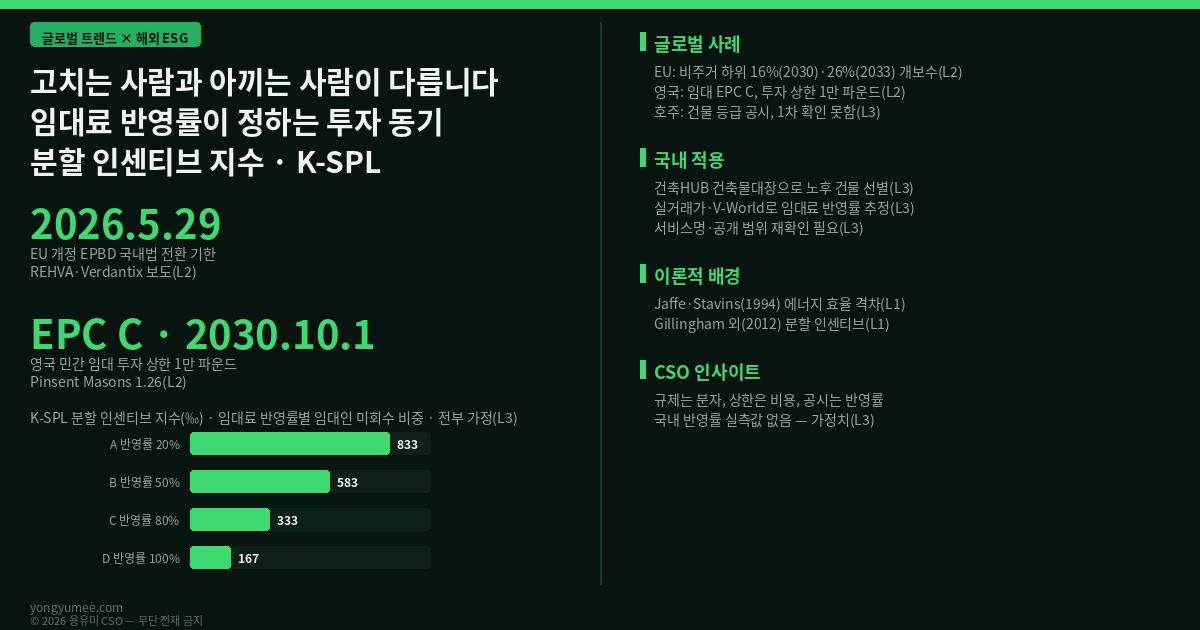
도입 — 규제가 건물을 바꾸는 순서는 ‘누가 돈을 내는가’로 정해집니다
건물의 탄소 배출을 줄이는 방법은 대체로 알려져 있습니다. 단열을 보강하고, 창호와 설비를 교체하고, 지붕에 태양광을 올리고, 건물에너지관리시스템(BEMS)으로 사용량을 줄이는 일입니다. 어려운 부분은 기술이 아니라 계약 구조입니다. 임대 건물에서 단열과 설비에 투자하는 사람은 소유자이지만, 난방비와 전기료를 내는 사람은 사용자인 임차인입니다. 투자 효과가 임차인의 고지서에서 나타나므로 임대인은 투자를 미루고, 임차인은 남의 건물에 돈을 쓸 이유가 없습니다. 이 구조가 풀리지 않으면 규제 목표가 아무리 높아도 개보수는 ‘계약이 갱신되는 시점’이나 ‘자산 매각 시점’에만 일어납니다.
EU의 개정 EPBD는 이 문제를 규제로 정면 돌파하려는 시도입니다. 보도 요약에 따르면 회원국은 비주거 건물 중 성능이 가장 낮은 16%를 2030년까지, 26%를 2033년까지 개보수하도록 해야 하며, 2028년 1월부터 신축 공공건물은 제로배출 기준을, 2030년 1월부터는 모든 신축 건물이 제로배출과 전과정 탄소평가를 충족해야 합니다(L2, Verdantix 2026.3.13 인용 요약이며 지침 원문의 조항 번호와 예외 규정은 대조하지 못했습니다). 이 지침은 또 건물별 맞춤형 심층 개보수 계획인 ‘개보수 여권(renovation passport)’을 회원국이 2026년 5월 29일까지 제도화하도록 요구합니다(L2, REHVA Journal 2026 인용). 규제는 기한과 대상을 정하지만, 임대차 계약 안에서 비용을 어떻게 나눌지는 각국의 법과 시장에 남겨 둡니다. K-SPL은 바로 그 ‘남겨진 부분’의 크기를 읽으려는 도구입니다.
이론적 배경 — 에너지 효율 격차와 분할 인센티브
경제학에서 이 현상의 출발점은 Jaffe와 Stavins(1994)가 정리한 ‘에너지 효율 격차(energy-efficiency gap)’입니다. 투자 수익률이 충분히 높은데도 사람들이 효율 개선에 투자하지 않는 현상이 왜 지속되는지를 시장 실패와 비용 측정의 문제로 나누어 논의한 고전적 논문입니다(Jaffe, A. & Stavins, R. (1994). “The energy-efficiency gap: What does it mean?”, Energy Policy 22(10), 804–810, L1 학술 원전이나 이번 회차에 본문 대조는 하지 못했습니다). 그 여러 원인 중 임대 시장에 특화된 것이 분할 인센티브입니다. Gillingham, Harding, Rapson(2012)은 주거용 에너지 소비에서 소유자와 거주자가 다를 때 어떤 일이 벌어지는지를 정리하며, 임대 주택에서는 효율 투자가 위축될 구조적 이유가 있음을 논의했습니다(Gillingham, K., Harding, M. & Rapson, D. (2012). “Split Incentives in Residential Energy Consumption”, The Energy Journal 33(2), 37–62, L1 학술 원전, 서지만 확인했고 세부 계수는 인용하지 않습니다).
이 이론을 숫자로 옮기면 한 줄이 됩니다. 임대인이 쓰는 연환산 개보수 비용을 C, 임차인이 연간 아끼는 에너지 비용을 S, 임대인이 그 절감분 중 임대료 인상이나 계약 조건으로 되돌려 받는 비율을 p라고 하면, 임대인이 회수하는 금액은 p×S이고 못 받는 부분은 C−p×S입니다. K-SPL은 이 못 받는 비중을 천분율로 쓴 값입니다. 수식으로는 K-SPL = 1,000 × max(0, 1 − p×S/C)입니다. 값이 클수록 임대인의 투자 동기가 약하고, 0에 가까우면 절감분을 충분히 회수해 투자할 만하다는 뜻입니다. 여기서 핵심 변수는 p이며, p는 세입자의 지불 의사, 계약 기간, 시장의 에너지 등급 인지도에 따라 달라집니다. 이 글은 p의 실제 값을 알지 못하며(L3), 아래 예시는 모두 가정입니다.
| 시나리오(가정 L3) | C(연환산 비용) | S(연 절감액) | p(임대료 반영률) | K-SPL |
|---|---|---|---|---|
| A. 반영 약함 | 1,200만 원 | 1,000만 원 | 20% | 833‰ |
| B. 절반 반영 | 1,200만 원 | 1,000만 원 | 50% | 583‰ |
| C. 대부분 반영 | 1,200만 원 | 1,000만 원 | 80% | 333‰ |
| D. 전액 반영 | 1,200만 원 | 1,000만 원 | 100% | 167‰ |
표에서 눈여겨볼 점은 전액을 반영받아도 167‰가 남는다는 사실입니다. 연환산 비용이 절감액보다 크게 설정되어 있기 때문이며, 이는 현실에서 단열 개보수의 경제성이 건물마다 크게 다르다는 점을 구조적으로 보여 주기 위한 가정입니다. 반대로 절감액이 비용보다 크고 반영률이 높다면 K-SPL은 0이 되어 임대인에게도 투자가 이득입니다. 즉 분할 인센티브는 ‘있다/없다’의 문제가 아니라 ‘얼마나 크고, 어떤 장치로 줄일 수 있는가’의 문제입니다.
글로벌 사례 — EU는 기한으로, 영국은 상한으로, 호주는 공시로 접근합니다
첫째 사례는 EU입니다. 개정 EPBD는 건물 소유자에게 기한을 정해 주는 방식입니다. 가장 성능이 낮은 건물군을 단계적으로 끌어올리라는 요구는 임대 시장에서 임대인에게 사실상 ‘투자하지 않으면 자산 가치가 흔들린다’는 신호가 됩니다. 시장 분석기관 Verdantix는 올해 3월 ‘기한이 100일도 남지 않았는데 대부분 준비되지 않았다’는 취지로 보고했습니다(L2, 제목과 요약만 확인했으며 준비 비율 같은 수치는 제공되지 않았습니다). 같은 자료는 EU 건물의 85%가 2000년 이전에 지어졌고 75%가 에너지 성능이 낮다는 유럽위원회 인용 통계를 소개합니다(L2). 기한을 정한 규제는 K-SPL의 분모가 아니라 분자를 바꿉니다. 투자를 하지 않았을 때의 손실이 ‘임대 불가’나 ‘가치 하락’으로 임대인에게 돌아가면 임대료 반영이 어렵더라도 투자할 이유가 생기기 때문입니다.
둘째 사례는 영국입니다. 정부는 2026년 1월 말 ‘따뜻한 집 계획(Warm Homes Plan)’과 함께 발표한 MEES 대응에서 민간 임대주택에 대해 모든 임대차 계약에 2030년 10월 1일부터 EPC C를 요구하되, 임대인의 투자 상한을 £10,000(또는 주택 가치의 10% 중 낮은 쪽)으로 두었습니다. 당초 제안된 £15,000보다 낮아졌고, 최대 과태료는 위반 1건당 £30,000으로 올리는 안이 포함되었습니다(L2, Pinsent Masons 2026.1.26 및 Osborne Clarke 요약이며 일부 항목은 제안 단계 표현이 섞여 있습니다). 이 제도는 K-SPL 관점에서 흥미로운 설계입니다. 투자 상한은 임대인이 감당해야 하는 C의 최댓값을 정해 불확실성을 줄이고, 이를 넘는 부분은 예외로 처리해 규제가 ‘임대 불가’로 번지는 것을 막습니다. 반면 같은 자료에서 법률가들은 상업용 임대 부동산의 MEES 경로는 여전히 불확실하다고 지적합니다(L2). 따라서 영국 사례를 ‘상업용 건물에도 같은 규칙이 있다’고 읽으면 안 됩니다.
셋째 사례는 호주식 공시 접근입니다. 호주는 상업용 건물의 에너지 등급(NABERS)을 임대나 매각 시점에 공개하도록 하는 상업용 건물 공시 제도를 운영하는 것으로 알려져 있으며, 공시가 임대료와 가치 차이로 이어지는지에 대한 연구가 이어지고 있습니다(L3, 이번 회차에 NABERS 사이트 접근이 차단되어 제도 범위와 면적 기준을 1차 확인하지 못했습니다). 공시는 p, 즉 임대료 반영률을 높이는 방식의 정책입니다. 세입자가 등급을 알 수 있어야 등급에 값을 치르기 때문입니다. 세 사례를 한 문장으로 묶으면, EU는 K-SPL의 분자인 투자 압력을 높이고, 영국은 C의 상한을 정하며, 호주는 p의 가시성을 높이는 방향이라는 정리가 가능합니다(필자 해석, L3).
| 사례 | 핵심 장치 | K-SPL 관점 | 근거 수준 |
|---|---|---|---|
| EU 개정 EPBD | 하위 16%(2030)·26%(2033) 개보수, 개보수 여권 | 미투자 손실을 임대인에게 귀속 | L2 요약, 원문 대조 필요 |
| 영국 MEES(주거 임대) | EPC C(2030.10.1), 투자 상한 £10,000, 과태료 £30,000 | C의 상한을 정해 불확실성 축소 | L2 법률 해설 |
| 호주 건물 공시 | 임대·매각 시 에너지 등급 공시 | p의 가시성 향상 | L3 확인필요 |
국내 적용 — 공공 오픈 API로 K-SPL 진단 서비스를 설계한다면
한국 시장에 옮기면 질문은 구체적이 됩니다. 노후 상가·업무용 건물에서 임대인이 단열과 설비를 고치면 임차인의 관리비가 줄어드는데, 그 절감분을 임대료나 계약 조건으로 얼마나 가져올 수 있느냐는 것입니다. 국내에서 임차인이 에너지 효율에 보이는 지불 의사와 임대료 반영률 p를 보여 주는 공개 통계를 이번 회차에 확인하지 못했습니다(L3). 그래서 오히려 이 지점이 공공 데이터로 풀 수 있는 사업 공백이라는 생각을 합니다. 아래는 상품 설계 구상이며, 서비스명과 제공 범위는 모두 data.go.kr 등에서 재확인이 필요합니다(L3).
첫 단계는 후보 건물을 고르는 일입니다. 국토교통부 건축HUB가 제공하는 건축물대장 정보(data.go.kr 공공데이터 API, 사용승인일·연면적·용도·구조 포함)로 사용승인 후 오래된 중대형 근린생활·업무시설을 추릴 수 있습니다. 주소 단위 위치는 V-World(국토교통부 공간정보 오픈플랫폼) API로 지도에 올려 지역 단위로 묶습니다. 둘째 단계는 절감 잠재력 S의 추정입니다. 건물 단위 에너지 사용량은 건물에너지 관련 공공기관(한국에너지공단 등)이 제공하는 데이터를 활용할 수 있는지가 관건인데, 개별 건물 공개 범위는 제한적일 수 있어 확인이 필요합니다(L3). 서울 열린데이터광장의 건물 에너지 관련 데이터셋은 서울시 범위의 보완 자료가 될 수 있습니다(서비스명 재확인 필요, L3). 셋째 단계는 p의 추정입니다. 국토교통부 상업업무용 부동산 매매·전월세 실거래가 API로 같은 상권·비슷한 연식 건물의 임대료 분포를 구하고, 개보수 전후 임대료 변화를 사례별로 대조하면 p의 대략적인 범위를 얻을 수 있습니다(개보수 사실 자체는 공공 자료로 직접 확인되지 않아 임대인 제공 정보가 필요합니다, L3).
이렇게 얻은 C, S, p로 건물별 K-SPL을 계산해 지도에 칠하면 서비스의 첫 화면이 됩니다. 저탄소 녹색성장의 관점에서 이 지도가 의미하는 바는 ‘어디에 먼저 정책 자금과 민간 금융을 붙일 것인가’입니다. 예컨대 K-SPL이 높은 지역에는 임차인과 절감분을 나누는 구조를 설계하고, K-SPL이 낮은 지역에는 임대인 단독 투자를 유도하는 식입니다. 국내에는 에너지절약전문기업(ESCO) 방식처럼 절감액으로 투자비를 회수하는 계약 구조가 이미 알려져 있고(L3, 세부 요건은 확인 필요), 녹색건축물 조성 지원법이 녹색건축 인증과 지원의 근거를 둔다고 알려져 있으나(L1 법령명, 조항은 확인하지 못했습니다), 이를 임대인-임차인 사이의 ‘그린리스(green lease, 비용과 절감분을 나누는 임대차 조항)’ 설계와 연결한 서비스는 제가 확인한 범위에서는 보이지 않았습니다(L3, 부재 주장이 아니라 미확인입니다).
이 서비스의 수익 모델은 ‘자문료’와 ‘데이터 구독’으로 나눌 수 있습니다. 건물주에게는 건물별 K-SPL 진단 리포트를, 금융기관과 지자체에는 지역 단위 K-SPL 지도를 제공하는 구조입니다. 다만 이는 구상이며 개인정보와 임대차 계약 정보 처리에 대한 법적 검토가 선행되어야 합니다. 특정 기업이나 기관과 협력 관계를 전제로 한 것이 아니며, 본문에 나오는 모든 공공기관과 서비스명은 독자 분석 차원의 언급입니다.
용유미 CSO 인사이트 — 임대차 현장에서 K-SPL을 읽는 법
유미의 현장 해석(임대인·임차인 협상의 언어). 현장에서 임대인이 ‘설비를 고쳐 줄 테니 임대료를 올리겠다’고 말할 때 임차인이 가장 먼저 묻는 것은 ‘그래서 관리비가 얼마나 줄어드느냐’입니다. 이 질문에 숫자로 답하지 못하면 협상은 대개 ‘그냥 지금대로’로 끝납니다. 임대인이 가진 무기는 보통 감정 호소가 아니라 계약 기간과 위치입니다. 그래서 K-SPL이 높은 건물일수록 임대인이 단독으로 투자하기보다 임차인과 절감분을 나누는 조항, 예를 들어 일정 기간 절감액의 일부를 임대료에 반영하는 조항을 먼저 제안하는 편이 협상이 빠르다는 것이 제가 보아 온 흐름의 비유입니다(L3, 통계가 아니라 현장 경험의 서술입니다). 한남동처럼 임차인이 고급 소비 업종인 상권은 에너지 비용 비중이 낮아 p가 낮을 수 있고, 반대로 대형 상가·오피스는 관리비 비중이 커 p가 높을 수 있다는 가설도 세워 볼 수 있습니다(L3). 실무 활용 포인트일 뿐 투자권유가 아닙니다.
이번 주 행동 1건. 관리하는 건물주나 상담 중인 고객 한 분과 함께 관리비 고지서 12개월치를 보고, 연간 에너지 비용 S의 대략적인 규모와 최근 개보수 이력, 임차인과의 비용 분담 조항 유무 세 가지만 확인하는 20분 통화를 제안하십시오. 그 값으로 K-SPL의 거친 값을 함께 계산해 보고, 결론은 공사 권유가 아니라 ‘다음 계약 갱신 때 어떤 조항을 추가할지’를 적는 것으로 마무리합니다.
반증 조건(Kill-criteria)과 가장 약한 고리
이 글의 가설은 ‘임대 건물에서는 임대료 반영률이 낮아 개보수 투자가 지연되며, 규제는 K-SPL을 낮추는 방향으로 작동한다’는 것입니다. 다음 중 하나가 확인되면 가설을 철회합니다. 첫째, 2027년 10월 11일까지 국내 임대료와 건물 에너지 등급 사이에 임대료 반영률이 높다는 공개 연구나 실거래 분석이 나올 때입니다. 둘째, EU 회원국의 개정 EPBD 이행 보고에서 임대 건물이 오히려 소유자 직접 사용 건물보다 개보수가 빠르다는 근거가 확인될 때입니다. 셋째, 영국 MEES 시행 전후 임대 시장에서 EPC C 미달 물건의 임대료 할인이 관측되지 않을 때입니다.
가장 약한 고리는 p입니다. K-SPL의 모든 결과는 임대료 반영률에 의존하는데, 이 글은 국내 p의 실측값을 갖고 있지 않고 시나리오 네 개를 가정했을 뿐입니다. 또 EU와 영국 수치는 로펌·컨설팅 요약을 통한 2차 확인이며, 호주 사례는 1차 확인을 하지 못했습니다. 국내 API의 정확한 서비스명과 건물 단위 에너지 사용량 공개 범위도 미확인입니다. 독자는 이 글의 K-SPL을 사례 설명용 가정치로만 읽으시고, 실제 의사결정에는 건물별 실데이터와 전문가 검토를 거치시기 바랍니다.
참고문헌 및 출처
1. Kabele, K., REHVA Journal 02/2026, Building renovation passports: a new tool for systematic energy renovation in the context of the European directive EPBD 2024/1275 — 개보수 여권 제도 기한 2026.5.29, nZEB·ZEB 개보수 목표. (L2 — 학회지 해설, https://www.rehva.eu/rehva-journal/chapter/building-renovation-passports-a-new-tool-for-systematic-energy-renovation-in-the-context-of-the-european-directive-epbd-2024-1275)
2. Verdantix, Europe’s buildings have 100 days to get compliant, most aren’t ready(2026.3.13) — 국내법 전환 기한 2026.5.29, 하위 16%(2030)·26%(2033) 개보수, 2028·2030 제로배출 일정. (L2 — 컨설팅 블로그, https://www.verdantix.com/venture/blog/europe's-buildings-have-100-days-to-get-compliant-most-aren't-ready)
3. Pinsent Masons OUT-LAW, EPC reforms: MEES for private rented property confirmed(2026.1.26) — EPC C 2030.10.1, 투자 상한 £10,000, 과태료 £30,000. (L2 — 로펌 해설, https://www.pinsentmasons.com/en-gb/out-law/news/epc-reforms-mees-private-rented-property-confirmed)
4. Osborne Clarke, Government reforms energy performance of buildings regime and raises minimum energy efficiency standards — 주거 임대 MEES 요약, 상업용 경로 불확실. (L2 — 로펌 해설, https://www.osborneclarke.com/insights/government-reforms-energy-performance-buildings-regime-and-raises-minimum-energy)
5. Jaffe, A. & Stavins, R. (1994). “The energy-efficiency gap: What does it mean?”, Energy Policy 22(10), 804–810. (L1 — 학술 원전, 서지 기반이며 본문 직접 대조는 하지 못했습니다)
6. Gillingham, K., Harding, M. & Rapson, D. (2012). “Split Incentives in Residential Energy Consumption”, The Energy Journal 33(2), 37–62. (L1 — 학술 원전, 서지 기반이며 세부 수치는 인용하지 않았습니다)
7. 공공데이터포털(data.go.kr), 국토교통부 건축HUB 건축물대장정보 서비스; 국토교통부 상업업무용 부동산 실거래가 서비스; V-World 오픈API; 서울 열린데이터광장 — 설계 구상에 쓴 공공 오픈 API 후보. (L3 — 서비스명·제공 범위 재확인 필요, https://www.data.go.kr)
※ L태그 표기 — L1: 공개 1차 자료(법령·정부·기관 공식문서·학술 원전) / L2: 통념·보도·기관 분석 / L3: 추정·확인 필요. K-SPL Index와 산식, 시나리오 수치(C·S·p)는 필자가 구조를 설명하기 위해 둔 가정치이며(L3), 예측이나 실제 통계가 아닙니다. 현장 경험 서술은 비유입니다(L3).
면책 — 본 기사는 정보 제공 및 시장 구조 분석을 목적으로 하며, 특정 부동산·증권·금융상품에 대한 투자 권유나 청약·유인이 아닙니다. 수익률, 가격 상승·하락을 보장하거나 예측하지 않습니다. 본문은 투자자문·법률자문·세무자문이 아니며, 개별 사안은 반드시 공인중개사·세무사·변호사 등 관련 전문가와 상담하시기 바랍니다. 본문에 인용된 기관·언론사·로펌·사업체는 필자 또는 용유미닷컴과 제휴·자문·검증 관계가 없는 독자 분석입니다.