정부가 2024년 7월 10일부터 비수도권 산업단지 입주기업이 공장과 산업용지를 금융투자업자·리츠·공공기관에 팔고 다시 빌려 쓸 수 있도록 길을 열었습니다(L2, 김앤장 법률 해설). 그런데 같은 시기 전국 산업단지의 시간은 반대로 흐르고 있습니다. 국회입법조사처 분석을 인용한 보도에 따르면 2025년 말 착공 후 20년 이상 지난 노후산단은 520곳으로 전체 1,359곳의 38%이고, 2030년에는 757곳(50%), 2035년에는 995곳(60%)으로 늘어납니다(L2, 에너지데일리 2026.9.8). 공장을 팔아 현금을 만들 수 있게 된 제도와, 팔 대상 건물이 늙어가는 현실이 만나는 지점이 이 글의 주제입니다. 제 판단은 이렇습니다. 매각 후 재임차(SLB)는 ‘신용이 좋은 기업의 새 건물’에는 잘 맞지만, 정말 자금이 필요한 노후산단의 오래된 공장에는 입구가 좁을 수 있습니다.
이 글은 산업용 부동산 전략 칼럼으로, SLB가 기업에 실제로 이득이 되는 조건을 한 장의 지수로 번역해 봅니다. 이름은 K-SLB(Sale-Leaseback Spread Number) 매각재임차 정합지수입니다. 직전에 다룬 물류센터 공급절벽 글(K-CWL)이 ‘지을 때의 시차’를 물었다면, 이번 글은 ‘이미 지은 공장을 어떻게 자본으로 바꾸는가’를 묻습니다. 지수의 모든 수치는 구조를 설명하기 위한 가정치(L3)이며, 이 글은 투자권유나 자문이 아닙니다.
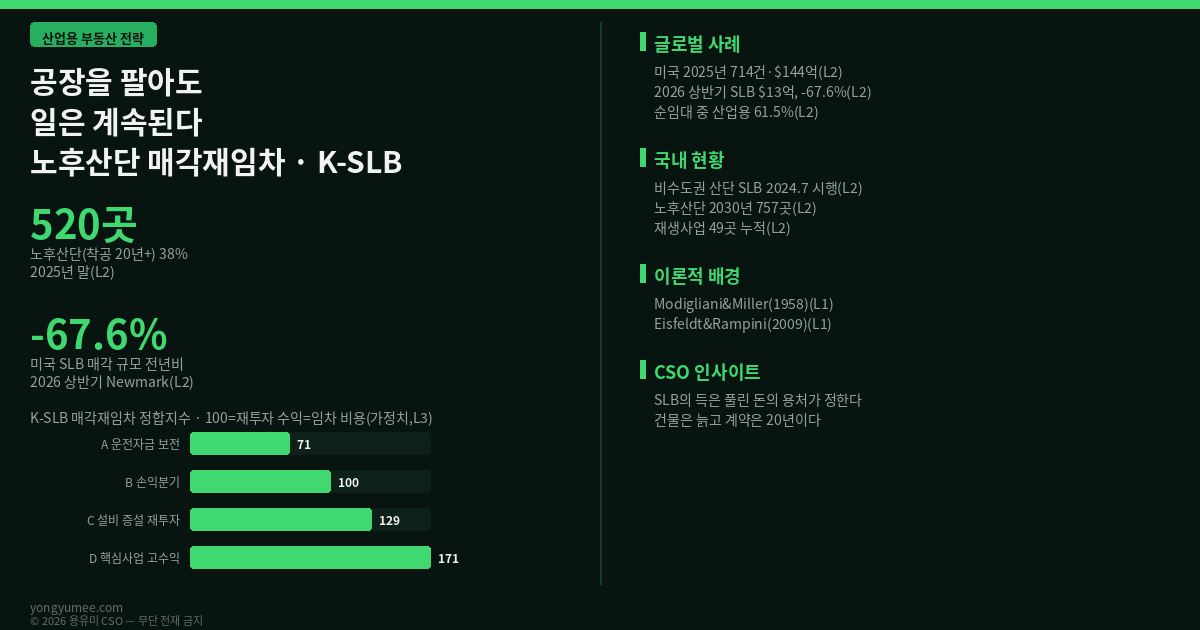
전체 1,359곳의 38%, 2025년 말(L2)
전체의 60%(L2)
2009~2024 누적(L2)
2026년 상반기 $13억(L2)
이론적 배경 — 자본구조는 무관한데, 왜 공장을 파는가
출발점은 Modigliani와 Miller(1958)입니다. 세금·파산비용·정보 비대칭이 없는 완전시장에서는 기업이 자산을 소유하든 빌리든, 돈을 빚으로 마련하든 지분으로 마련하든 기업가치가 변하지 않습니다(L1—학술 원전, American Economic Review 48(3)). 그렇다면 SLB는 가치를 만들 수 없어야 합니다. 현실에서 SLB가 거래되는 이유는 시장이 완전하지 않기 때문입니다. 소유자가 건물을 담보로 빌릴 수 있는 한도는 감정가의 일부에 그치지만, 임대인이 되는 투자자는 건물을 회수할 권리를 더 쉽게 행사할 수 있습니다. Eisfeldt와 Rampini(2009)는 Review of Financial Studies에서 이 ‘회수 가능성의 차이’가 임차를 통해 기업의 부채 여력을 키운다고 보았습니다(L1—학술 논문, 쪽수 재확인 필요). Smith와 Wakeman(1985)은 리스 정책의 결정 요인으로 세금, 계약 비용, 자산 특수성을 정리했습니다(L1—학술 논문, Journal of Finance 40(3), 쪽수 재확인 필요).
SLB 자체의 효과는 Slovin, Sushka, Polonchek(1990)이 Journal of Finance에서 실증했습니다. 이들은 기업의 매각 후 재임차 발표가 주주 부에 미친 영향을 분석해, 재무 제약이 있는 기업일수록 시장 반응이 달랐다는 취지의 결과를 보고했습니다(L1—학술 논문, 세부 수치와 쪽수는 원문 재확인 필요). 세 연구를 합치면 이 글의 가설이 나옵니다. SLB의 이득은 소유 대신 임차를 택했다는 사실이 아니라, 풀려난 자금이 임대료 부담보다 높은 수익을 내는 곳에 쓰일 때 생깁니다. 이 가설은 한국 산단 자료로 검증된 것이 아닙니다(L3).
글로벌 사례 — 미국 SLB 시장은 ‘신용 선별’로 움직인다
미국은 SLB의 가장 두꺼운 시장입니다. IREI와 SLB Capital Advisors 자료를 인용한 보도에 따르면 2025년 미국 SLB 거래는 714건, 약 144억 달러로 전년 대비 금액 18% 늘었지만 2022년 정점 311억 달러에는 못 미칩니다(L2, CRE Daily 2026.3.17). 2026년 들어서는 분위기가 달라졌습니다. Newmark 자료로는 2026년 상반기 기업 소유자의 SLB 매각 규모가 13억 달러로 전년 동기 대비 67.6% 줄었고, 2분기 SLB가 순임대(net lease) 거래에서 차지한 비중은 6.7%로 2019년 이후 평균 13.1%를 크게 밑돌았습니다. 같은 분기 순임대 총거래는 138억 달러로 늘었고 산업용 부동산은 순임대 매매의 61.5%를 차지했습니다(L2, Commercial Property Executive 인용 Newmark). 투자자는 산업용 임대 자산을 선호하지만, 임차인 신용과 수익률이 맞지 않는 SLB는 고른다는 뜻입니다.
기업 입장의 매력은 2021년 W. P. Carey 전문가 설명에 잘 나옵니다. 전통적 담보대출은 자산가치의 50~70%를 돌려주지만 SLB는 100%를 현금화할 수 있고, 투자자 요구수익률(cap rate)은 지역·유형에 따라 4~7% 범위라고 소개됩니다(L2, LoopNet 인용 W. P. Carey 블로그 2021.10.6, 기준일이 오래돼 현재 수치와 다를 수 있음). 같은 설명은 바이오·식품 공장처럼 특수한 시설이 물류센터 같은 범용 시설보다 위험하다고 덧붙입니다. 미국 사례가 한국에 주는 교훈은 두 가지입니다. 임차인 신용이 가격을 정하고, 시설의 범용성이 투자자 수요를 정한다는 것입니다.
| 구분 | 미국 | 한국 |
|---|---|---|
| 시장 규모 | 2025년 714건·$144억(L2) | 공개 체결 건수 확인 못함(L3) |
| 투자자 | 순임대 전문 투자자·리츠 다수 | 금융투자업자·리츠·공공기관(L2) |
| 대상 자산 | 산업용이 순임대의 61.5%(L2) | 비수도권 산단 입주기업(L2) |
| 핵심 선별 기준 | 임차인 신용·수익률 | C&W 상품은 신용등급 A 이상, 15~20년 임대(L2) |
국내 적용 — 입구는 열렸지만, 노후산단은 어디에 서 있나
제도의 뼈대를 먼저 확인하겠습니다. 정부는 2023년 8월 24일 산업단지 입지규제 개선안에서 공장 설립 후 5년간 묶여 있던 매매·임대 제한을 풀어 비수도권 산단의 자산유동화를 허용하겠다고 밝혔습니다. 산업연구원은 이 개선으로 2033년까지 투자 24조 4천억 원, 생산 8조 7천억 원, 고용 1만 2,600명 이상 효과를 추정했습니다(L2, 이투데이 2023.8.24 보도). 시행령 개정은 2024년 7월 10일 시행됐고, 산업용지와 공장을 사서 빌려줄 수 있는 주체는 금융투자업자, 리츠, 공공기관이며, 계약에는 종료 후 처분 때 입주기업과 우선 협상한다는 조항이 들어가야 합니다(L2, 김앤장 해설). 해당 해설은 펀드를 통한 유동화 가능 여부와 우선협상권 절차가 실무상 불분명하다고 밝히고 있습니다.
시장은 이 제도를 상품으로 옮기기 시작했습니다. 쿠시먼앤드웨이크필드는 2025년 4월 비수도권 산단 입주기업 대상 SLB 서비스를 내놓으면서 신용등급 A 이상 기업과 15~20년 장기 임대차, 우선매수 보장을 조건으로 제시했습니다(L2, 이데일리 보도). 이 조건이 법이 아니라 한 사업자의 상품 기준이라는 점은 구분해야 합니다. 그래도 방향은 분명합니다. 투자자는 장기 임대료를 낼 신용이 있는 기업을 찾습니다.
여기서 노후산단의 구조적 긴장이 드러납니다. 2025년 말 노후산단 520곳 가운데 수도권이 67곳이므로, 산술상 SLB 제도 범위에 들어가는 비수도권 노후산단은 453곳으로 87% 안팎입니다(L2 수치 기반 단순 계산, 지역 분포는 영남 167·충청 143·호남 105·수도권 67·강원 34·제주 4). 반면 정부의 노후산단 재생·경쟁력강화사업은 2009~2024년 누적 49곳에 그쳤고, 입법조사처는 시설 정비 중심 재생이 산업 쇠퇴에 대응하는 데 한계가 있고 지원이 노후산단 증가 속도에 비해 제한적이라고 짚었습니다(L2, 같은 보도). 오래된 산단의 기업이 곧 신용 낮은 기업이라는 근거는 없지만, 건물이 오래될수록 투자자가 따지는 잔존 내용연수와 개보수 부담이 커지는 것은 일반적인 투자 논리입니다(L3). 그래서 노후산단 입주기업에게 SLB가 열려 있는지는 제도가 아니라 건물과 신용이 함께 결정합니다.
데이터의 한계도 있습니다. 한국산업단지공단 전국산업단지현황통계(2026.6.30 기준)는 면적·분양률·입주기업 수 등 기초 지표를 제공하지만, 2026년 3분기부터 생산·수출·고용 조사 보고를 중단하고 데이터베이스 기반 통계로 전환한다고 공지했습니다(L1, 공공데이터포털). 노후 산단별 가동률과 임차 가능성을 공개 자료로 촘촘히 추적하기가 당분간 어려워진다는 뜻이며, 이 글의 지수도 공개 통계가 아니라 가정치로 설명할 수밖에 없는 이유입니다.
K-SLB 매각재임차 정합지수 — 산식과 가정 시나리오
K-SLB = 풀려난 자금의 재투자 수익률 ÷ (임대료율 + 재매입 프리미엄) × 100
임대료율은 연 임대료를 매각가로 나눈 값이고, 재매입 프리미엄은 우선매수 조건에 따른 연 환산 부담입니다. 100이면 재투자 수익과 임차 비용이 비기는 지점이고, 100을 넘어야 SLB가 기업에 득이 됩니다. 세금·수수료·회계 처리는 제외했습니다(L3).
| 시나리오(가정) | 재투자 수익률 | 임대료율+프리미엄 | K-SLB | 해석 |
|---|---|---|---|---|
| A. 단순 운전자금 보전 | 5% | 7% | 71 | 임차 비용이 더 큼 |
| B. 손익분기 | 7% | 7% | 100 | 득실 없음 |
| C. 설비 증설 재투자 | 9% | 7% | 129 | 정합 구간 |
| D. 핵심사업 고수익 투자 | 12% | 7% | 171 | 정합 폭 큼 |
표의 결론은 단순합니다. 같은 임차 비용(가정 7%)에서도 풀려난 돈을 어디에 쓰느냐에 따라 SLB는 득이 되기도 손해가 되기도 합니다. 운전자금을 메우는 용도(A)는 지수가 100 아래입니다. 임대료율 4~7%라는 미국 사례 범위(L2)가 한국 산단에도 같다고 볼 근거는 없으므로 7%는 임의로 둔 상단 가정입니다(L3). 또 하나, 임대료율이 오르면 같은 재투자 수익으로도 지수가 떨어지는데, 노후 건물일수록 투자자가 요구하는 수익률이 높아져 분모가 커질 가능성이 있습니다(L3).
용유미 CSO 인사이트 — 건물은 늙고 계약은 20년이다
산업용 부동산을 보면서 자주 느끼는 점은, 토지는 늙지 않지만 건물은 늙는다는 사실을 계약서가 충분히 담지 못한다는 것입니다. 15~20년 장기 임대차는 임차인에게는 안정이지만, 임대인에게는 20년 뒤의 건물 상태에 대한 베팅입니다. 지금 이미 20년 된 산단 공장이라면 계약이 끝날 때 건물 나이는 40년 가까워집니다. 이때 투자자는 임대료를 높이거나 개보수 책임을 임차인에게 넘기려 할 것이고, 기업은 팔아서 얻은 현금보다 장기 비용이 커지는 함정에 빠질 수 있습니다.
실무적으로 권할 점검은 매각을 결정하기 전에 해 볼 수 있는 네 가지입니다. 첫째, 풀려난 자금의 용처를 먼저 적고 그 예상 수익률을 K-SLB 분자에 넣어 보십시오. 용처가 운전자금 보전이면 다른 조달 수단과 먼저 비교할 필요가 있습니다. 둘째, 임대료율만 보지 말고 임대료 인상 구조, 개보수와 수선 책임, 해지 조건을 분모에 반영하십시오. 셋째, 우선협상 또는 우선매수 조항이 ‘협상할 기회’인지 ‘정해진 가격으로 살 권리’인지 문구를 확인하십시오. 시행령 요건은 ‘우선하여 협상한다’이며 매수 가격 산식을 보장하지 않습니다(L2). 넷째, 건물 노후도와 입주 산단의 재생사업 가능성을 함께 확인하십시오. 이 점검은 특정 거래나 상품을 권유하는 것이 아니라 의사결정 순서에 대한 제안입니다(투자권유 아님).
한 걸음 더 나가면, 노후산단의 SLB는 개별 기업의 금융이 아니라 산단 재생의 재원 문제와 닿아 있습니다. 시설 정비 위주의 재생이 한계에 부딪힌다는 지적(L2)이 맞다면, 민간 자본이 공장을 매입하고 개보수 책임을 나누는 구조가 재생의 한 갈래가 될 가능성도 있습니다. 다만 이것은 어디까지나 가설이며 국내 체결 사례로 확인한 것이 아닙니다(L3).
반증 조건(Kill-criteria) — 이 프레임이 틀렸다고 판단할 기준
① 2027년 6월 말까지 공개 보도나 정부 발표로 확인되는 비수도권 산단 SLB 체결이 10건 이상이고, 그중 절반 이상이 착공 20년 이상 산단에 있는 것으로 확인되면, ‘노후산단은 입구가 좁다’는 가설을 철회합니다.
② 2027년 6월 말까지 신용등급 A 미만 기업 대상 SLB 체결 사례가 5건 이상 공개되면, 신용 선별이 장벽이라는 주장을 접고 K-SLB의 분모 가정을 수정합니다.
③ SLB를 체결한 국내 기업의 재투자 성과(가동률·설비투자·고용)가 체결 후 2년 안에 개선되었다는 자료가 공개되면, ‘재투자 수익률이 정합을 좌우한다’는 지수의 분자 논리 가운데 약한 용처(A형) 부분을 재검토합니다. 반대로 성과가 확인되지 않으면 K-SLB 프레임은 유지됩니다.
맺으며 — 그리고 가장 약한 고리
미국은 신용과 수익률을 따져 SLB를 고르고, 한국은 비수도권 산단에 문을 열었으며, 상품은 신용 높은 기업부터 받습니다. 제도는 시작되었지만 가장 필요한 곳에 닿는지는 아직 증명되지 않았습니다. 늙어가는 산단 520곳은 이 질문의 크기를 보여 줍니다.
가장 약한 고리는 국내 산단 SLB의 실제 체결 건수와 조건을 공개 자료로 확인하지 못했다는 점이며, 지수의 모든 입력값이 가정치(L3)라는 점입니다. 그 밖에 시행령 원문은 법률 해설로만 확인했고(L2), 노후산단 기업의 신용 분포와 건물 노후도 자료는 찾지 못했으며, 미국 수치는 한국 시장에 그대로 옮기기 어렵고, 이론 논문은 쪽수와 세부 결과 재확인이 필요합니다.
참고문헌 및 출처
1. 에너지데일리 (2026. 9. 8.), [2026 국감] 노후산단 10년 뒤 1000곳 육박…지역경제 자산인가 부담인가 — 노후산단 520곳(38%), 2030 757곳, 2035 995곳, 지역 분포, 재생사업 49곳, 입법조사처 지적. (L2 — 보도)
2. 김앤장 법률사무소, 자산유동화(부동산금융) 등 산업단지규제 완화에 관한 산업집적법 시행령 개정 — 시행 2024.7.10, 허용 주체와 우선협상 조항, 미결 사항. (L2 — 법률 해설, 시행령 원문 재확인 필요) / 이투데이 (2023. 8. 24.), 산단 입주업종 5년 마다 재검토·비수도권 산단 매각 후 임대로 자산 유동화 허용 — 산업연구원 추정치. (L2 — 보도)
3. 이데일리, 쿠시먼앤드웨이크필드, 산단 내 공장 ‘매각 후 재임차’ 서비스 출시 (2025. 4. 22.) — 신용등급 A 이상, 15~20년 임대, 우선매수. (L2 — 보도) / 쿠시먼앤드웨이크필드 코리아(2025. 7. 29.), 산업단지의 현재와 미래 (L2 — 업계 리서치)
4. 한국산업단지공단, 전국산업단지현황통계_요약_20260630 (공공데이터포털) — 2026년 3분기부터 생산·수출·고용 보고 중단 공지. (L1 — 공공데이터)
5. CRE Daily (2026. 3. 17.), Sale Leaseback Activity Surges in 2025 — IREI·SLB Capital Advisors 인용, 2025년 714건·$14.4B. (L2 — 보도) / Commercial Property Executive, Sale-Leaseback Deals Slide, Even as STNL Investment Grows — Newmark 인용, 2026 상반기 $1.3B(-67.6%), 산업용 순임대 61.5%. (L2 — 보도, 기준 2026 2분기)
6. W. P. Carey (2021. 10. 6.), The Appeal of Industrial Sale-leaseback Transactions — 100% 현금화 vs 담보대출 50~70%, cap rate 4~7%. (L2 — 업계 블로그, 기준일 오래됨)
7. Modigliani, F. & Miller, M. H. (1958). “The Cost of Capital, Corporation Finance and the Theory of Investment.” American Economic Review, 48(3). (L1 — 학술 원전, 쪽수 재확인 필요)
8. Smith, C. W. & Wakeman, L. M. (1985). “Determinants of Corporate Leasing Policy.” Journal of Finance, 40(3). / Slovin, M. B., Sushka, M. E. & Polonchek, J. A. (1990). “Corporate Sale-and-Leasebacks and Shareholder Wealth.” Journal of Finance, 45(1). / Eisfeldt, A. L. & Rampini, A. A. (2009). “Leasing, Ability to Repossess, and Debt Capacity.” Review of Financial Studies, 22(4). (L1 — 학술 논문, 쪽수와 세부 결과 재확인 필요)
※ L태그 표기 — L1: 공개 1차 자료(법령·정부·기관 공식문서·학술 원전) / L2: 통념·보도·기관 분석 / L3: 추정·확인 필요. K-SLB Index와 산식, 표의 재투자 수익률·임대료율·지수값(71·100·129·171)은 필자가 구조를 설명하기 위해 둔 가정치이며(L3), 특정 기업이나 거래의 실측값이 아닙니다. 비수도권 노후산단 453곳은 보도 수치에서 필자가 뺀 단순 계산입니다(L3).
면책 — 본 기사는 정보 제공 및 시장 구조 분석을 목적으로 하며, 특정 부동산·리츠·금융상품 및 거래에 대한 투자 권유나 청약·유인이 아닙니다. 수익률, 자금조달 효과, 자산가치 상승을 보장하지 않습니다. 본문은 투자자문·법률자문·세무자문이 아니며, 개별 사안은 반드시 변호사·세무사 등 관련 전문가와 상담하시기 바랍니다. 본문에 인용된 기관·언론사·사업체는 필자 또는 용유미닷컴과 제휴·자문·검증 관계가 없는 독자 분석입니다.