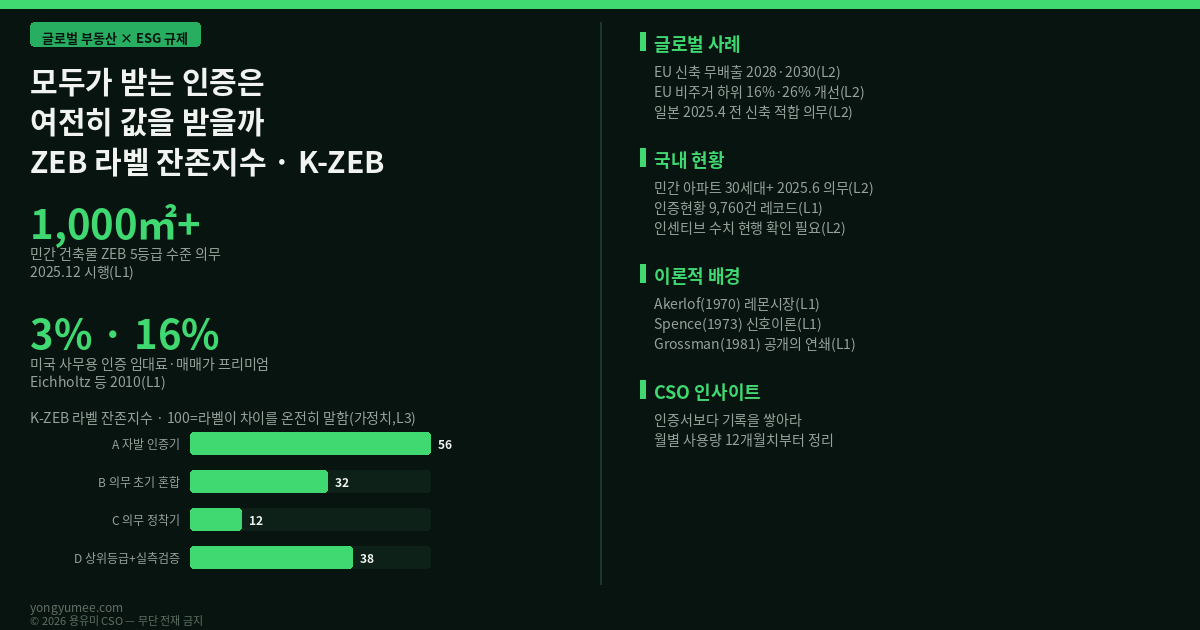
2025년 12월부터 연면적 1,000㎡ 이상 민간 건축물은 허가 단계에서 제로에너지건축물(ZEB) 5등급 수준의 성능을 맞춰야 합니다. 국토교통부 안내에 따르면 1차에너지 소요량 기준은 150kWh/㎡·년이며(L1), 한 보도는 이를 에너지자립률 약 13% 수준으로 풀이했습니다(L2). 앞서 2025년 6월에는 30세대 이상 민간 아파트에도 ZEB 5등급이 적용됐고, 국토부는 84㎡ 기준 세대당 약 130만 원의 추가 공사비를 추정했습니다(L2). 오래 ‘자발적 선택’이던 인증이 ‘허가의 조건’으로 바뀐 것입니다.
일요일 글로벌·ESG 칼럼으로, 오늘은 한 가지 질문만 따라갑니다. 모두가 받아야 하는 인증은 시장에서 여전히 값을 받을까요? 저는 이 질문을 K-ZEB(ZEB Label Residual) 라벨 잔존지수라는 한 줄의 틀로 정리해 보겠습니다. 직전에 다룬 처분기한 압력지수(K-DLN)가 ‘기한이 가격을 바꾼다’를 다뤘다면, 이번 글은 ‘기준선이 올라가면 프리미엄은 어디로 가는가’를 다룹니다. 그리고 이 틀을 공공 오픈 API로 상품화하는 설계안까지 적습니다. 모든 지수 값은 가정치(L3)이며 특정 건물의 평가나 투자권유가 아닙니다.
2025.12 시행(L1)
자립률 약 13% 수준(L2)
2025.12.31 기준·2026.5 갱신(L1)
Eichholtz 등(2010)(L1)
이론적 배경 — 라벨은 ‘희소할 때’ 값을 받습니다
인증 라벨의 경제학은 정보경제학에서 출발합니다. Akerlof(1970)는 Quarterly Journal of Economics에서 품질을 구매자가 알 수 없는 시장에서는 좋은 물건과 나쁜 물건이 한 가격에 섞여 거래된다는 ‘레몬 시장’ 논리를 제시했습니다(L1). 이때 품질을 밖으로 드러내는 장치가 신호(signal)입니다. Spence(1973)는 신호가 값을 가지려면 품질이 낮은 쪽이 같은 신호를 내기 어려워야 한다는 조건을 보였습니다(L1). 건물에서는 에너지 인증이 이 신호의 역할을 합니다. 효율이 높은 건물은 인증을 받기 쉽고, 낮은 건물은 어렵기 때문에 라벨이 ‘차이’를 알려 줍니다.
여기서 중요한 대목은 신호의 가치가 변별력에서 나온다는 점입니다. Grossman(1981)은 Journal of Law and Economics에서, 공개할 수 있는 품질 정보는 좋은 쪽부터 차례로 공개되면서 결국 모두가 공개하게 되고(unraveling), 침묵 자체가 나쁜 신호가 된다고 보았습니다(L1). 의무화는 이 과정을 법으로 앞당기는 장치에 가깝습니다. 모두가 같은 최저선을 넘으면 ‘인증이 있다’는 사실은 더 이상 차이를 말하지 못합니다. 프리미엄은 사라지는 것이 아니라 한 단계 위의 신호(더 높은 등급, 실측 성능, 플러스에너지)로 옮겨 가거나, 반대로 기준에 못 미치는 기존 건물의 할인으로 나타날 수 있습니다. 이 글의 가설은 단순합니다. 의무화 이후 시장이 지불하는 값은 ‘라벨 유무’가 아니라 ‘라벨 위의 차이’에 붙는다는 것입니다(L3 — 가설).
실증 연구는 의무화 이전의 자발적 인증 시장에서 나왔습니다. Eichholtz, Kok, Quigley(2010)는 American Economic Review에서 미국 사무용 건물을 분석해, 에너지 인증을 받은 건물이 비슷한 건물보다 임대료가 약 3%, 매매가가 최대 16% 높았다고 보고했습니다(L1). 다만 이 값은 인증이 드물던 시기의 값입니다. 인증이 보편화된 뒤에도 같은 크기가 유지된다는 근거는 이 글에서 확인하지 못했습니다(L3).
글로벌 사례 — 기준선을 법으로 올린 두 곳
유럽연합은 2024년 5월 발효한 개정 건물에너지성능지침(EPBD, EU 2024/1275)에서 신축 건물의 ‘무배출 건물(zero-emission building)’ 기준을 공공 건물은 2028년, 그 외 신축은 2030년부터 적용하도록 정했습니다. 회원국의 국내법 전환 시한은 2026년 5월 29일이었습니다. 한 로펌 해설에 따르면 비주거 건물은 성능이 가장 낮은 16%를 2030년까지, 26%를 2033년까지 개선해야 합니다(L2 — 해설 기준, EUR-Lex 원문 재확인 필요). 눈여겨볼 점은 유럽이 신축의 기준선만 올리지 않고 기존 건물의 하위 구간까지 함께 겨냥했다는 것입니다. 신호 이론의 관점에서 보면 라벨 없는 건물에 ‘침묵의 불이익’을 직접 부과하는 설계입니다.
일본은 2025년 4월부터 원칙적으로 모든 신축 건축물에 에너지절약 기준 적합을 의무화했습니다. 주택은 단열성능 등급 4, 1차에너지 소비 등급 4 이상이며 착공 전 적합 확인을 받아야 합니다. 2030년에는 ZEH(제로에너지 하우스) 수준인 단열 등급 5, 1차에너지 등급 6으로 올리는 계획입니다(L2 — 부동산 중개 업계 해설, MLIT 원문 재확인 필요). 일본의 설계는 ‘최저선 의무화 후 단계적 상향’이라는 일정표를 먼저 공개했다는 점이 특징입니다. 시장이 다음 기준선을 미리 알면 프리미엄이 옮겨 갈 위치도 예측할 수 있습니다.
| 구분 | 의무화 시점 | 기준선 구조 | 근거 수준 |
|---|---|---|---|
| EU(EPBD) | 공공 2028, 신축 2030 | 신축 무배출 + 기존 하위 16%(2030)·26%(2033) 개선 | L2 해설 |
| 일본 | 2025.4 전 신축 | 등급 4 의무 → 2030 ZEH 수준 상향 예고 | L2 해설 |
| 미국(자발 인증기) | 해당 없음(자발) | 인증 건물 임대료 +3%·매매가 최대 +16% | L1 학술 |
| 한국 | 공공 2020~, 민간 아파트 2025.6, 민간 1,000㎡+ 2025.12 | 5등급(약 13%) 의무, 상위등급은 인센티브 | L1·L2 |
국내 적용 — 5등급이 ‘바닥’이 된 이후
한국의 구조는 두 겹입니다. 첫째 층은 의무입니다. 국토교통부는 2025년 8월 행정예고에서 연면적 1,000㎡ 이상 민간 건축물에 ZEB 5등급 수준을 적용하고, 시방 기준을 따르지 않아도 성능 기준을 충족하면 허가가 가능하도록 하겠다고 밝혔습니다(L1). 둘째 층은 인센티브입니다. 2023년 말 한 보도는 건축기준 최대 15% 완화, 취득세 최대 20% 감면, 주택금융 대출 한도 우대 등을 열거하면서도, 인증 목표를 못 지켰을 때의 과태료가 100만 원에 그쳐 실효성이 약하다고 지적했습니다(L2 — 현행 제도와 일치하는지 확인 필요). 같은 보도는 ZEB 구현에 비주거는 30~40%, 아파트는 공사비 상한 대비 4~8%의 추가 비용이 든다는 연구를 인용했습니다(L2).
이 구조를 K-ZEB 관점에서 읽으면 이렇습니다. 의무 기준이 5등급이고 그 위에 인센티브가 붙는다면, 시장에서 가격을 움직일 수 있는 신호는 5등급 위의 등급과 실측 성능입니다. 한국에너지공단의 ‘제로에너지건축물 인증현황’ 데이터는 2025년 12월 31일 기준으로 2026년 5월 11일 갱신됐고, 인증 구분·건물 용도·에너지자립률·지역·인증 등급·인증일 등을 담고 있습니다(L1 — 파일데이터 메타 기준). 즉 등급별 분포와 시간 추이를 공개 자료로 볼 수 있다는 뜻입니다. 다만 이 데이터로 국내의 ‘인증 프리미엄’이 얼마인지는 이 글에서 확인하지 못했습니다. 국내 실거래가와 인증 정보를 같은 건물 단위로 결합한 공개 분석을 찾지 못했기 때문입니다(L3).
K-ZEB 라벨 잔존지수 — 산식과 가정 시나리오
K-ZEB = (1 − 최저등급 쏠림 비율) × 실측 실현율 × 100
최저등급 쏠림 비율은 특정 시장·기간의 신규 인증 건물 중 의무 최저선(5등급)에 머문 비중입니다. 실측 실현율은 사용승인 후 12개월의 실제 1차에너지 사용량이 설계 기준을 얼마나 지켰는지를 0~1로 나타낸 값입니다. 100에 가까울수록 ‘라벨이 여전히 건물 사이의 차이를 말해 준다’는 뜻이고, 0에 가까울수록 라벨이 거의 모든 건물에 같은 얼굴로 붙어 변별력이 없다는 뜻입니다. 산식과 아래 시나리오의 숫자는 구조를 설명하기 위한 가정이며 실측이 아닙니다.
| 시나리오(가정) | 최저등급 쏠림 | 실현율 | K-ZEB | 해석 |
|---|---|---|---|---|
| A. 자발 인증기 | 30% | 0.80 | 56 | 라벨이 곧 차이를 말함 |
| B. 의무 초기 혼합 | 60% | 0.80 | 32 | 상위등급이 신호를 이어받음 |
| C. 의무 정착기 | 85% | 0.80 | 12 | 라벨 변별력 거의 소멸 |
| D. 상위등급+실측 검증 | 60% | 0.95 | 38 | 검증이 붙으면 신호 회복 |
표가 주는 메시지는 두 가지입니다. 첫째, 쏠림 비율이 30%에서 85%로 가면 같은 실현율에서도 지수는 56에서 12로 떨어집니다. 의무화가 성공할수록(모두가 통과할수록) 라벨 자체의 변별력은 낮아지는 역설입니다. 둘째, 시나리오 D가 보여 주듯 신호를 되살리는 방법은 등급 숫자를 늘리는 것만이 아니라 설계치와 실측치를 함께 공개하는 것입니다. 실현율 항은 ‘지어진 대로 쓰이는가’를 묻습니다. 이 항이 비어 있으면 상위등급 라벨도 시간이 지나면 다시 의심받을 수 있습니다. Fowlie, Greenstone, Wolfram(2018)이 Quarterly Journal of Economics에서 미국 저소득층 주택 단열 사업의 실측 절감이 공학적 사전 추정에 크게 못 미쳤다고 보고한 것도 같은 맥락의 경고입니다(L1 — 쪽수 재확인 필요).
저탄소 녹색성장 — 부동산 활용방안 네 가지
라벨이 바닥이 되는 시대에 저탄소 녹색성장과 부동산을 잇는 길은 ‘인증 취득’에서 ‘성능의 지속적 증명’으로 옮겨 갑니다. 정보 제공 차원에서 네 갈래를 정리합니다.
첫째, 신축은 5등급을 출발선으로 보고 상위 구간을 설계합니다. 의무 기준이 에너지자립률 약 13% 수준이라면, 옥상 태양광이나 건물 일체형 태양광(BIPV)으로 자립률을 더 끌어올리는 설계가 차별 요소가 됩니다. 인센티브(건축기준 완화, 취득세 감면 등)는 해당 시점의 법령과 지자체 조례로 확인해야 합니다(L2).
둘째, 기존 건물은 ‘하위 구간 탈출’ 관점에서 그린리모델링을 점검합니다. 유럽이 기존 건물의 하위 16%와 26%를 겨냥한 것처럼, 신축 기준선이 올라가면 기존 건물은 상대적 열위에 놓일 수 있습니다. 한국에서 같은 일이 벌어질지는 확인된 바 없습니다(L3). 다만 공사 전 월별 에너지 사용량을 먼저 기록해 두면 어떤 선택지를 택하든 근거가 됩니다. 이 주제는 지난 10월 1일 글(K-SVD)에서 더 자세히 다뤘습니다.
셋째, 녹색금융과 보험의 입구 자료로 성능 데이터를 정리합니다. 금융사와 보험사가 건물 성능을 평가할 때 ‘인증서’보다 ‘월별 사용량과 설비 이력’을 요구하는 방향이 늘어날 수 있다는 것이 이 글의 전망입니다(L3 — 전망). 임대 건물이라면 임대인과 임차인이 에너지 데이터를 공유하도록 임대차 계약에 조항을 넣는 ‘그린리스’도 한 방법입니다.
넷째, 공공 데이터로 시장의 변별력을 측정합니다. 라벨이 바닥이 되면 개별 건물 평가보다 지역·연식별 분포를 보는 일이 중요해집니다. 이것이 다음 장의 상품 설계입니다.
공공 오픈 API로 K-ZEB 모니터 설계하기
아래는 프롭테크 상품으로 만든다면 어떤 공공 데이터를 어떻게 이을 수 있는지에 대한 설계안입니다. 실제 호출과 검증은 하지 않았으며, 서비스명은 공개된 명칭 기준입니다(L1 — 명칭 기준, 개별 서비스의 현행 제공 범위 확인 필요).
| 단계 | 활용 공공 API·데이터 | 얻는 값 |
|---|---|---|
| 1. 신축 모집단 | 공공데이터포털(data.go.kr) 건축HUB 건축인허가정보 서비스, 건축물대장정보 서비스(표제부) | 허가·사용승인 시점, 용도, 연면적, 지번 |
| 2. 인증 등급 분포 | 한국에너지공단 제로에너지건축물 인증현황(data.go.kr 파일데이터, 연 1회 갱신) | 등급별 건수, 자립률, 지역, 인증일 |
| 3. 가격 단서 | 국토교통부 아파트 매매 실거래가 상세 자료 API, 상업업무용 부동산 매매 실거래가 자료 API, 서울 열린데이터광장 부동산 실거래가 정보 | 단지·지역별 ㎡당 거래가 |
| 4. 위치 결합 | V-World 지오코더·2D 데이터 API | 지번·도로명 좌표 변환, 용도지역 겹침 |
| 5. 실측 실현율 | 건축HUB 건물에너지정보(월별 전기·가스 사용량) | 사용승인 후 12개월 실측 1차에너지(공개 범위 제한 확인) |
산출 흐름은 이렇습니다. 먼저 건축인허가 자료로 ‘의무 시행 전후 허가분’을 가르고, 에너지공단 인증 목록에서 같은 기간·지역의 등급 분포를 읽어 최저등급 쏠림 비율을 계산합니다. 다음으로 실거래가 단가를 지역·준공 연도 단위로 묶어 인증 비중이 다른 구역을 비교합니다. 마지막으로 에너지정보 API에서 접근 가능한 건물에 한해 실현율을 계산해 지수를 합칩니다. 결과물은 개별 건물의 가치 평가가 아니라 ‘시장 구역별 라벨 변별력 지도’ 정도로 두는 것이 안전합니다. 표본이 작은 구역은 지수를 표시하지 않는 규칙도 필요합니다.
이 상품이 풀 수 있는 문제는 분명합니다. 개발사와 설계자는 ‘어느 등급까지 올려야 차별이 되는가’를, 금융기관과 보험사는 ‘라벨이 얼마나 믿을 만한 신호인가’를 같은 데이터로 확인할 수 있습니다. 다만 이것은 시장 구조를 보여 주는 도구이며 투자 판단을 대신하지 않습니다.
용유미 CSO 인사이트 — 인증서보다 ‘기록’을 쌓으십시오
한남동과 이태원에서 건축주와 이야기를 나누다 보면 인증을 ‘받는 일’과 ‘쓰이는 일’을 같은 것으로 생각하는 분이 많습니다. 허가가 나면 숙제가 끝났다고 여기는 것입니다. 그러나 의무가 일반화된 뒤에는 인증서를 가진 건물이 아니라 기록을 가진 건물이 이야기할 거리를 갖게 된다는 것이 제 판단입니다(L3 — 현장 경험 기반 견해). 설계 단계의 에너지 모델, 준공 후 12개월의 월별 사용량, 설비 교체 이력을 한 파일로 모아 두는 습관이 비용이 가장 낮은 출발점입니다.
실무적으로는 세 가지만 점검해 보시기를 권합니다. 첫째, 신축이라면 설계 단계에서 5등급과 한 단계 위 등급의 추가 비용 차이를 시공사에 견적으로 받아 두십시오. 둘째, 기존 건물이라면 최근 12개월의 월별 에너지 사용량을 먼저 정리해 두십시오. 셋째, 인센티브는 법령과 지자체 공고의 최신본으로 확인하되, 과거 보도의 수치를 그대로 믿지 마십시오. 이 글의 수치 중 일부도 2023년 보도에서 가져온 것이어서 현행 여부 확인이 필요합니다.
반증 조건(Kill-criteria) — 이 프레임이 틀렸다고 판단할 기준
① 한국에너지공단 인증현황의 다음 갱신본(2026년 12월 31일 기준)에서 의무 시행 이후 인증분 가운데 4등급 이상 비중이 40% 이상으로 유지되고 있음이 확인되면, 의무화 이후에도 상위 구간 신호가 살아 있다는 뜻이므로 ‘쏠림 심화’ 가설을 약화합니다(기준값 40%는 가정, L3).
② 2027년 6월 말까지 국토교통부 실거래가와 인증 정보를 같은 건물 단위로 결합한 분석에서, 의무 시행 이후에도 동일 지역·연식의 인증/비인증 단지 단가 격차가 통제 후 3% 이상 유의하게 남는 것으로 나오면, 라벨 변별력이 의무화로도 소멸하지 않는다고 보아 이 지수의 전제를 접습니다(3%는 가정, L3).
③ 건물에너지정보로 확인되는 신축 표본에서 사용승인 후 12개월 실측 1차에너지가 설계 기준의 90% 이내인 건물이 70% 이상으로 나타나면, 실현율 항을 0.8로 두는 이 글의 가정은 지나치게 보수적이므로 수정합니다(L3).
맺으며 — 그리고 가장 약한 고리
정리하면 이 글의 줄거리는 이렇습니다. 신호는 희소할 때 값이 나가고, 의무화는 신호를 흔하게 만들며, 그러면 프리미엄은 더 높은 등급과 검증된 실측으로 옮겨 가거나 기존 건물의 할인으로 나타날 수 있습니다. 유럽은 기존 건물의 하위 구간까지 겨냥했고, 일본은 다음 기준선을 미리 예고했습니다. 한국은 5등급 의무와 인센티브라는 두 겹 구조를 쌓았습니다. 어느 쪽이 시장에 더 잘 맞는지는 아직 데이터가 말해 주지 않습니다.
가장 약한 고리는 한국에서 라벨 프리미엄이 실제로 존재했다는 증거를 확인하지 못했다는 점입니다. ‘프리미엄이 사라진다’는 가설은 프리미엄이 있었다는 전제 위에 서 있는데, 이 글이 인용한 3%·16%는 미국 사무용 건물의 자발 인증기 값입니다(L1). 또한 K-ZEB의 산식과 모든 시나리오 값은 가정치(L3)이고, 에너지공단 인증 자료와 실거래가를 같은 건물로 잇는 일은 건물명·지역 정보만으로는 쉽지 않을 수 있으며, 건물에너지정보 API는 공개 범위가 제한될 수 있습니다. EU·일본 사례는 해설 자료에 의존했고, 국내 인센티브 수치는 2023년 보도를 인용했습니다. 이 한계를 안고 읽어 주시기 바랍니다.
참고문헌 및 출처
1. 정책브리핑 (2025. 8. 12.), 12월부터 연면적 1000㎡ 이상 민간 건축물 에너지기준 강화 — 민간 1,000㎡+ ZEB 5등급 수준, 150kWh/㎡·년, 성능기준 충족 시 허가 가능. (L1 — 정부 보도자료)
2. 한국에너지공단, 제로에너지건축물 인증현황 (20251231), 공공데이터포털(data.go.kr) 파일데이터 15085042 — 레코드 9,760건, 2026.5.11 수정, 연 1회 갱신. (L1 — 공공데이터 메타)
3. 이투데이 (2025), 6월부터 민간 아파트 ‘제로 에너지’ 의무화…막차 분양 주목 — 30세대 이상 ZEB 5등급, 세대당 약 130만 원 추정. (L2 — 보도)
4. 건축 전문지(kharn.kr) 보도 (2025. 6. 25.), 민간도 ZEB의무화… 설계기준·인증제도 강화 — 자립률 약 13% 수준 풀이, 인증제도 통합. (L2 — 보도)
5. 서울파이낸스 (2023. 12. 31.), 커지는 제로에너지 건축 의무…실효없는 인센티브 — 건축기준 최대 15% 완화, 취득세 최대 20% 감면, 과태료 100만 원, 추가 공사비 지적. (L2 — 보도, 현행 제도 확인 필요)
6. McCann FitzGerald, European mandating of building energy performance: EPBD recast — EU 2024/1275, 신축 2028·2030, 전환 시한 2026.5.29, 비주거 하위 16%·26%. (L2 — 법률 해설, EUR-Lex 원문 재확인 필요)
7. PLAZA HOMES, Compliance with energy conservation standards will become mandatory from April 2025 — 일본 2025.4 전 신축 적합 의무, 2030 ZEH 수준. (L2 — 업계 해설, MLIT 원문 재확인 필요)
8. Eichholtz, P., Kok, N. & Quigley, J. M. (2010). “Doing Well by Doing Good? Green Office Buildings.” American Economic Review, 100(5), 2492–2509. (L1 — 학술 논문, 쪽수 재확인 필요)
9. Akerlof, G. A. (1970). “The Market for ‘Lemons’: Quality Uncertainty and the Market Mechanism.” Quarterly Journal of Economics, 84(3). Spence, M. (1973). “Job Market Signaling.” QJE, 87(3). Grossman, S. J. (1981). “The Informational Role of Warranties and Private Disclosure about Product Quality.” Journal of Law and Economics, 24(3). (L1 — 학술 원전, 쪽수 재확인 필요)
10. Fowlie, M., Greenstone, M. & Wolfram, C. (2018). “Do Energy Efficiency Investments Deliver? Evidence from the Weatherization Assistance Program.” Quarterly Journal of Economics, 133(3). (L1 — 학술 논문, 쪽수 재확인 필요)
11. 공공데이터포털(data.go.kr) 건축HUB 건축인허가정보·건축물대장정보·건물에너지정보 서비스, 국토교통부 아파트 매매 실거래가 상세 자료 및 상업업무용 부동산 매매 실거래가 자료, 서울 열린데이터광장 부동산 실거래가 정보, V-World 지오코더·2D 데이터 API. (L1 — 공공데이터, 서비스명 기준이며 실제 호출은 하지 않음)
※ L태그 표기 — L1: 공개 1차 자료(법령·정부·기관 공식문서·학술 원전) / L2: 통념·보도·기관 분석 / L3: 추정·확인 필요. K-ZEB Index와 산식, 표의 쏠림 비율·실현율·지수 값(56·32·12·38) 및 반증 조건의 기준값(40%·3%·90%·70%)은 필자가 구조를 설명하기 위해 둔 가정치이며(L3), 특정 건물이나 시장의 실측값이 아닙니다. 한남동 관련 서술은 현장 경험에 기댄 견해입니다(L3).
면책 — 본 기사는 정보 제공 및 시장 구조 분석을 목적으로 하며, 특정 부동산·거래·금융상품에 대한 투자 권유나 청약·유인이 아닙니다. 수익률, 세액 절감, 자산가치 상승을 보장하지 않습니다. 본문은 투자자문·법률자문·세무자문이 아니며, 개별 사안은 반드시 건축사·세무사 등 관련 전문가와 상담하시기 바랍니다. 본문에 인용된 기관·언론사·사업체는 필자 또는 용유미닷컴과 제휴·자문·검증 관계가 없는 독자 분석입니다.