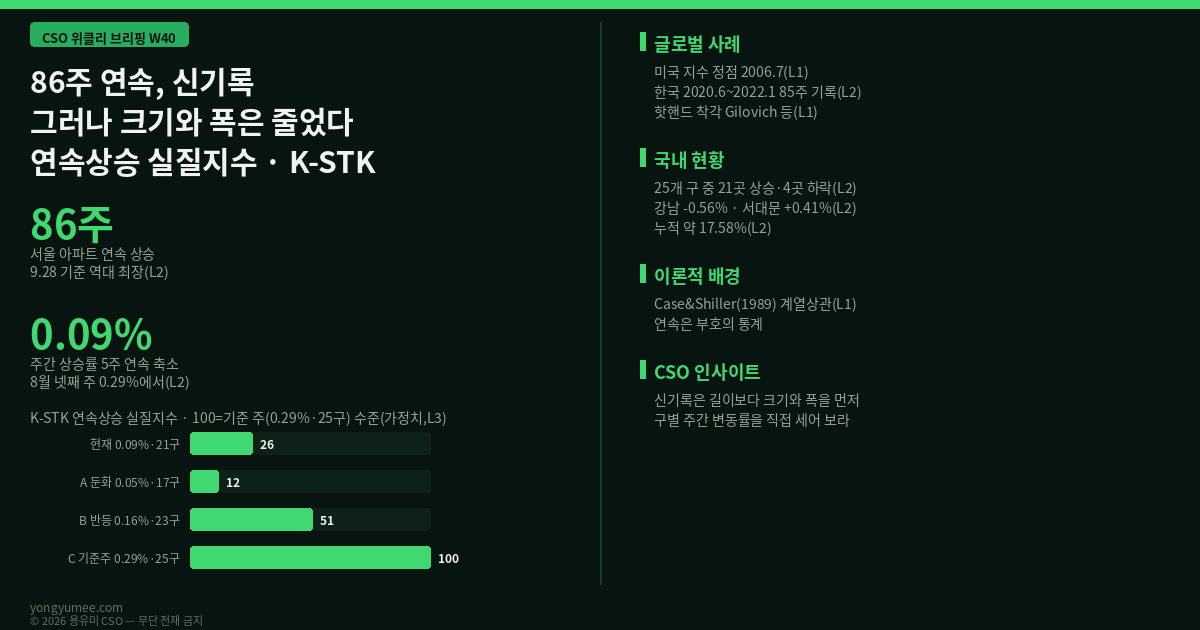
2026년 9월 28일 기준 한국부동산원 주간 통계에서 서울 아파트 매매가격이 86주 연속 올라 역대 최장 기록을 새로 썼습니다. 종전 기록은 2020년 6월부터 2022년 1월까지의 85주였습니다. 누적 상승률은 약 17.58%로 보도됐습니다(L2, 한국일보 2026.9.24·서울경제·뉴스핌 2026.10.1 교차). 헤드라인은 ‘신기록’ 한 줄로 끝났지만, 같은 표 안에는 그 기록과 어울리지 않는 숫자가 함께 있었습니다. 주간 상승률은 8월 넷째 주 0.29%에서 0.22%, 0.20%, 0.16%, 0.13%, 0.09%로 5주 연속 줄었고, 25개 구 가운데 강남구(-0.56%)·서초구(-0.33%)·송파구(-0.19%)에 더해 용산구(-0.01%)까지 하락 전환했습니다(L2).
이 글은 용유미 CSO 위클리 브리핑 W40(2026.9.27~10.3)입니다. 이번 주 이슈는 둘입니다. 첫째, ‘86주 연속’이라는 기록이 무엇을 세고 무엇을 세지 않는지. 둘째, 그 기록 안에서 상승의 폭이 강남권에서 강북·경기 외곽으로 옮겨가는 구성의 변화입니다. 두 이슈를 한 장의 지수로 묶어 K-STK(Streak Substance) 연속상승 실질지수라고 부르겠습니다. 직전 위클리인 W36 ‘평균이 거짓말을 한 주’(K-DSP)가 한 주의 단면에서 구별 편차를 본 글이었다면, 이번 글은 같은 숫자를 시간 축에서 ‘기록의 질’로 읽습니다.
2026.9.28 기준, 역대 최장(L2)
8월 넷째 주~9월 넷째 주(L2)
용산 22주 만에 하락 전환(L2)
가정 산식, 확인 필요(L3)
이론적 배경 — 연속 기록은 부호의 통계입니다
‘N주 연속 상승’은 통계학에서 런(run)이라 부르는 개념에 가깝습니다. 매주의 변동을 +와 -로만 바꿔 같은 부호가 몇 번 이어졌는지 세는 방식입니다. 이 방식에서는 +0.01%도 +0.54%도 똑같이 한 주로 계산됩니다. 즉 기록이 길다는 사실은 ‘방향이 한 번도 바뀌지 않았다’는 정보이고, ‘얼마나 강하게, 얼마나 넓게 올랐는가’는 담고 있지 않습니다. 이 구분이 이번 주 브리핑의 출발점입니다.
두 가지 문헌이 이 구분을 뒷받침합니다. 먼저 Case와 Shiller(1989)는 American Economic Review에서 미국 4개 도시의 단독주택 가격 변화에 양(+)의 계열상관이 있음을 보고했습니다(L1—학술 논문, 쪽수 재확인 필요). 주택 가격은 한 해의 변화가 다음 해에도 이어지는 관성이 있다는 뜻인데, 이 관성은 오르는 방향뿐 아니라 둔화하는 방향에도 적용될 수 있습니다. 상승률이 5주 연속 줄었다는 사실은 부호가 아니라 크기의 계열에서 나온 정보이고, 크기의 계열에도 관성이 있다면 ‘다음 주도 줄 가능성’을 완전히 무시할 수 없습니다. 다만 이는 가설이며, 한국 주간 자료에서 검증된 것은 아닙니다(L3).
다음으로 사람이 연속 기록을 읽는 방식입니다. Gilovich, Vallone, Tversky(1985)는 Cognitive Psychology에서 농구 선수의 ‘핫핸드’ 믿음을 검증하며, 사람들이 무작위 열(列)에서도 연속을 실제보다 의미 있는 패턴으로 읽는 경향을 보고했습니다(L1—학술 논문, 쪽수 재확인 필요). Tversky와 Kahneman(1971)의 ‘소수 법칙에 대한 믿음’도 같은 맥락에서, 짧은 표본이 전체를 대표한다고 과신하는 경향을 다뤘습니다(L1—학술 논문). 시장의 기록이 길수록 ‘계속 간다’와 ‘이제 꺾인다’는 두 가지 이야기가 모두 쉽게 만들어집니다. 둘 다 부호의 길이만 보고 만드는 이야기라는 점을 짚어 둘 필요가 있습니다.
글로벌 사례 — 기록과 기울기는 다른 시계로 움직였습니다
미국, 2006년. S&P Case-Shiller 전국 주택가격지수는 2006년 7월에 정점을 찍었고 이후 2008년까지 하락했습니다(L1—S&P·예일대 경영대학원 정리 자료 기준). 정점은 수준(level)의 기록입니다. 연간 상승률이 정점보다 앞서 둔화했다는 점은 널리 알려져 있으나, 그 시점과 수치는 이 글에서 직접 확인하지 못했으므로 인용하지 않습니다(L3). 핵심은 순서입니다. 수준의 기록과 변화율의 기울기는 서로 다른 시점에 방향을 바꿀 수 있다는 것입니다.
한국, 2020~2022년. 종전 최장 기록이었던 85주 상승은 2020년 6월부터 2022년 1월까지였습니다(L2, 한국일보 2026.9.24). 같은 보도들에 따르면 당시 85주간 누적 상승률은 약 7.68%, 이번 86주는 약 17.58%로 두 배를 넘습니다(L2—단일 보도 인용이며 산출 기준 재확인 필요). 같은 ‘최장’이어도 기록 안에 쌓인 크기가 다르다는 뜻입니다. 이것이 기록의 길이가 아니라 질을 묻는 이유입니다.
행동경제학, 핫핸드. 앞서 본 Gilovich 등(1985)의 결과는 ‘연속은 곧 추세’라는 직관이 흔히 과신으로 이어짐을 보여줍니다(L1). 시장 해설이 신기록 직후에 ‘곧 꺾인다’와 ‘계속 오른다’로 갈리는 현상도 이 직관의 양면으로 볼 수 있습니다.
| 사례 | 기록이 세는 것 | 기록이 놓치는 것 | 근거 수준 |
|---|---|---|---|
| 미국 2006 | 지수 수준의 정점(2006.7) | 변화율 기울기의 선행 둔화(시점 확인 필요) | L1 / 시점 L3 |
| 한국 2020.6~2022.1 | 85주 연속 상승, 누적 약 7.68% | 기록의 크기·폭 | L2 보도 |
| 한국 2025.2~2026.9 | 86주 연속, 누적 약 17.58% | 5주 연속 둔화, 하락 구 4곳 | L2 보도 |
| 핫핸드 연구 | 연속의 길이 | 무작위 열의 우연한 연속 | L1 학술 |
국내 적용 — 한 주의 표에 들어 있는 세 개의 시계
9월 넷째 주(9월 28일 기준) 표를 시계 세 개로 나누어 읽어 보겠습니다. 첫째는 길이의 시계입니다. 86주 연속이라는 숫자는 한 주도 쉬지 않고 올랐다는 것을 말합니다. 둘째는 크기의 시계입니다. 8월 넷째 주 0.29%에서 시작해 0.22%, 0.20%, 0.16%, 0.13%, 0.09%로 내려오는 동안 한 주도 반등이 없었습니다(L2). 길이는 늘고 크기는 줄어드는 두 시계가 한 표에서 반대 방향으로 가고 있습니다. 셋째는 폭의 시계입니다. 25개 구 중 21곳이 올랐지만 4곳이 내렸습니다. 강남구는 8주째, 송파구는 8주째, 서초구는 6주째 하락했고 용산구는 22주 만에 하락으로 돌아섰습니다(L2).
구성도 바뀌었습니다. 상승은 서대문구(+0.41%), 동대문구·성북구(각 +0.36%), 노원구(+0.34%) 등 강북 중저가 지역이 이끌었고, 보도에 따르면 동남권(강남·서초·송파·강동)은 -0.26%로 5주 연속 하락폭이 커졌습니다(L2). 경기는 +0.15%(전주 +0.23%), 인천은 +0.02%였고 비수도권은 3주 연속 보합이었습니다(L2). 보도에 따르면 한국부동산원이 9월 둘째 주 자료에서 ‘신축·대단지·중소형 등 선호 단지 중심의 제한적 상승’이라고 설명한 대목(L2, 위클리한국주택경제신문)과도 맞닿아 있습니다. 서울 평균이라는 한 숫자 뒤에서 상승은 점점 소수의 지역과 유형으로 좁아지고 있는 셈입니다.
서울경제 등 일부 보도는 이런 흐름이 연말에서 내년 초 사이 전환점을 맞을 수 있다는 전문가 전망을 전했습니다(L2). 그러나 이 글은 전환 시점을 예측하지 않습니다. 이 글이 하는 일은 기록이 담은 정보와 담지 않은 정보를 분리해 지수로 적어 두는 것까지입니다.
K-STK 연속상승 실질지수 — 산식과 가정 시나리오
K-STK = (이번 주 상승률 ÷ 기준 주 상승률) × (상승 구 수 ÷ 25) × 100
기준 주는 이 글에서 임의로 8월 넷째 주(상승률 0.29%)로 두었습니다(L3). 100은 ‘크기와 폭이 모두 기준 주 수준’이라는 뜻이고, 연속 주 수는 일부러 산식에 넣지 않았습니다. 기록의 길이가 아니라 기록의 실질을 보기 위해서입니다. 구는 크기를 가리지 않고 1곳으로 센 단순 비율이며, 가중치와 보합 구의 처리는 이 글의 가정입니다(L3).
9월 넷째 주 값은 (0.09 ÷ 0.29) × (21 ÷ 25) × 100 ≈ 26입니다. 아래는 네 가지 가정 시나리오입니다. 상승률과 상승 구 수는 모두 이 글이 가정한 값이며 예측이 아닙니다(L3).
| 시나리오(가정) | 주간 상승률 | 상승 구 수 | K-STK | 해석 |
|---|---|---|---|---|
| 현재(9.28 기준 실측 인용) | 0.09% | 21 | 26 | 길이는 최장, 실질은 기준 주의 4분의 1 |
| A. 둔화 지속 | 0.05% | 17 | 12 | 기록은 이어져도 실질은 10대 |
| B. 강남 반등·강북 유지 | 0.16% | 23 | 51 | 폭이 회복되며 실질 반등 |
| C. 기준 주 회귀 | 0.29% | 25 | 100 | 8월 넷째 주 수준 |
표가 말하는 바는 단순합니다. 연속 주 수는 현재와 시나리오 A 모두에서 계속 늘어날 수 있지만 지수는 26에서 12로 반토막이 날 수 있습니다. 반대로 시나리오 B에서는 길이가 같아도 지수가 51로 두 배가 됩니다. 길이는 어느 경우에도 한 주씩 늘 뿐이어서, 이 지표만으로는 시장의 힘이 어디로 가는지 알 수 없습니다. 지수가 하는 일은 ‘오르고 있다’와 ‘오르는 힘이 남아 있다’를 분리해 보여주는 것입니다.
공공 오픈 API로 K-STK 직접 계산하기
이 지수의 재료는 모두 공개 통계에서 얻을 수 있습니다. 한국부동산원 부동산통계정보(R-ONE)는 주간 아파트 매매가격지수를 서울 전체와 자치구별로 제공하고, 공공데이터포털(data.go.kr)에서도 관련 통계 API를 확인할 수 있습니다(L1—공공데이터, 서비스명 기준이며 이 글 작성 중 실제 호출은 하지 않음). 구별 주간 변동률 25개를 받아 상승 구 수를 세고, 서울 전체 변동률을 기준 주와 나누면 K-STK가 나옵니다. 스프레드시트 한 장으로 가능한 계산이므로, 독자가 기준 주를 바꿔 가며 값이 얼마나 흔들리는지 직접 확인해 보시기를 권합니다. 그 민감도가 이 지수의 신뢰도에 대한 가장 정직한 답입니다.
용유미 CSO 인사이트 — 헤드라인을 읽는 세 가지 질문
한남동과 이태원 현장에서 고객과 대화를 나누다 보면 기록 경신 소식이 나올 때마다 질문이 두 갈래로 갈립니다. “그럼 더 오르는 건가요”와 “이제 정점 아닌가요”입니다. 저는 두 질문 모두 순서가 잘못됐다고 답합니다. 기록은 과거를 세는 숫자이고, 다음 주를 말해주는 숫자가 아니기 때문입니다. 대신 신기록 헤드라인을 만났을 때 세 가지를 먼저 확인하시길 권합니다.
1. 크기는 어떻습니까? 최근 4~6주의 주간 상승률이 늘고 있는지 줄고 있는지부터 보십시오. 연속 주 수는 이 질문에 답하지 못합니다.
2. 폭은 어떻습니까? 25개 구 중 몇 곳이 오르고 몇 곳이 내리는지, 하락 구가 늘고 있는지 보십시오. 평균이 같아도 폭이 다르면 다른 시장입니다.
3. 내 단지는 어느 쪽입니까? 서울 평균과 내가 관심 있는 구·단지는 다른 시계를 쓸 수 있습니다. 이번 주 표에서 강남구(-0.56%)와 서대문구(+0.41%)의 거리는 약 1%p입니다.
이 세 질문은 투자 판단의 대체물이 아니라 헤드라인을 읽는 순서일 뿐입니다. 거래 시점이나 매수·매도 여부에 대한 조언이 아니며, 대출·세제·개별 단지 조건은 각자의 상황에서 별도로 확인하셔야 합니다.
반증 조건(Kill-criteria) — 이 프레임이 틀렸다고 판단할 기준
① 2026년 12월 말까지 한국부동산원 주간 통계에서 서울 아파트 상승률이 0.20% 이상으로 회복되고 상승 구가 23곳 이상인 주가 4주 이상 이어지면, ‘실질이 약해지고 있다’는 이 글의 해석은 철회하고 K-STK 해석을 폐기합니다.
② R-ONE 과거 주간 자료로 K-STK와 8주 뒤 상승률의 관계를 확인했을 때 유의한 관계가 없으면(예: 2020년 6월~2022년 1월 구간 시계열 검증), 이 지수가 ‘기록의 질’에 대해 아무것도 알려주지 못한다고 보고 접습니다. 이 검증은 아직 수행하지 않았습니다.
③ 하락 4개 구(강남·서초·송파·용산)가 2026년 11월 말까지 모두 플러스로 돌아서고 동남권이 3주 이상 연속 상승하면, 이번 주의 폭 축소는 일시적 현상이었다고 보고 구성 변화 이슈를 철회합니다.
맺으며 — 그리고 가장 약한 고리
86주라는 숫자는 분명히 의미가 있습니다. 한 번도 방향이 바뀌지 않았다는 사실은 시장이 얼마나 오래 같은 힘을 받아 왔는지를 보여줍니다. 다만 기록은 지나온 길의 길이이고 지수는 지금 서 있는 곳의 기울기입니다. 이번 주 W40의 결론은 하나입니다. 신기록 헤드라인을 읽을 때는 연속의 길이보다 크기와 폭을 먼저 보라는 것입니다.
가장 약한 고리는 다섯 가지입니다. 첫째, K-STK의 산식·기준 주(0.29%)·구별 단순 비율·시나리오 값은 모두 이 글의 가정치(L3)이며 과거 자료로 검증하지 않았습니다. 이것이 가장 큰 약점입니다. 둘째, 주간 시계열(0.29~0.09%)과 구별 수치는 보도 인용(L2)이고 한국부동산원 원자료를 직접 내려받아 대조하지 못했습니다. 일부 보도 간 수치(전세 변동률 등)가 달라 이 글에서는 인용하지 않았습니다. 셋째, 누적 상승률 17.58%와 7.68%는 단일 보도 인용이며 산출 기준이 같은지 확인하지 못했습니다. 넷째, 미국 2006년 사례에서 변화율 둔화 시점은 확인하지 못해 수치를 쓰지 않았습니다. 다섯째, 주간 통계의 연속 상승 산정에서 0.00% 보합이나 반올림 처리 방식은 확인하지 못했습니다(L3).
참고문헌 및 출처
1. 한국일보 (2026. 9. 24.), 서울 아파트값 또 올라 85주 연속 상승… ‘역대 최장’ 문재인 정부와 같은 기록 — 종전 기록 2020.6~2022.1, 9월 셋째 주 +0.13%(전주 +0.16%). (L2 — 보도) / 서울경제 (2026. 10. 1.), 서울 아파트값 86주 연속 상승 ‘역대 최장’…강남 약세에 오름폭은 5주째 둔화 — 0.29%→0.09%, 동남권 -0.26%. (L2 — 보도, 기준 2026.9.28)
2. 뉴스핌 (2026. 10. 1.), 서울 아파트값 역대 최장 상승 기록 갱신…상승폭 둔화되며 안정화 조짐 — 서울 +0.09%, 수도권 +0.12%, 전국 +0.06%, 강남 -0.56%·서초 -0.33%·송파 -0.19%. / 청년일보 (2026. 10. 1.) — 용산구 22주 만에 하락 전환, 경기 +0.15%·인천 +0.02%, 비수도권 3주 연속 보합. / 조세금융신문 (2026. 10.) — 25개 구 중 21곳 상승·4곳 하락. (L2 — 보도, 한국부동산원 주간 통계 인용)
3. 위클리한국주택경제신문 (2026. 9.), 서울 아파트 매매·전세 동반 상승폭 축소… 선호 단지 위주로만 제한적 상승 — 9월 14일 기준 서울 +0.16%, 강북 14개구 +0.29%·강남 11개구 +0.04%. (L2 — 보도)
4. 위키트리 (2026. 10.), 86주 기록 관련 보도 — 누적 상승률 약 17.58%, 종전 85주 누적 약 7.68%. (L2 — 단일 보도 인용, 산출 기준 재확인 필요)
5. Case, K. E. & Shiller, R. J. (1989). “The Efficiency of the Market for Single-Family Homes.” American Economic Review, 79(1). (L1 — 학술 논문, 쪽수 재확인 필요)
6. Gilovich, T., Vallone, R. & Tversky, A. (1985). “The Hot Hand in Basketball: On the Misperception of Random Sequences.” Cognitive Psychology, 17(3). / Tversky, A. & Kahneman, D. (1971). “Belief in the Law of Small Numbers.” Psychological Bulletin, 76(2). (L1 — 학술 논문, 쪽수 재확인 필요)
7. S&P Dow Jones Indices, S&P CoreLogic Case-Shiller U.S. National Home Price Index 및 Yale School of Management 정리 자료 — 2006년 7월 미국 전국 지수 정점. (L1 — 지수 제공기관 자료, 정점 시점만 인용)
8. 한국부동산원 부동산통계정보(R-ONE) 주간 아파트 매매가격동향, 공공데이터포털(data.go.kr). (L1 — 공공데이터, 서비스명 기준이며 실제 호출·원자료 대조는 하지 않음)
※ L태그 표기 — L1: 공개 1차 자료(법령·정부·기관 공식문서·학술 원전) / L2: 통념·보도·기관 분석 / L3: 추정·확인 필요. K-STK Index와 산식, 기준 주 0.29%, 표의 시나리오 상승률·상승 구 수·지수 값(26·12·51·100)은 모두 이 글의 가정치(L3)이며 실측 통계가 아닙니다.
면책 — 본 기사는 정보 제공 및 시장 구조 분석을 목적으로 하며, 특정 부동산·거래·금융상품에 대한 투자 권유나 청약·유인이 아닙니다. 수익률, 가격 방향, 자산가치 상승을 보장하지 않습니다. 본문은 투자자문·법률·세무 자문을 대체하지 않으며, 수치는 보도 인용과 가정치를 포함하므로 의사결정 전에 원자료와 전문가를 통해 직접 확인하시기 바랍니다.